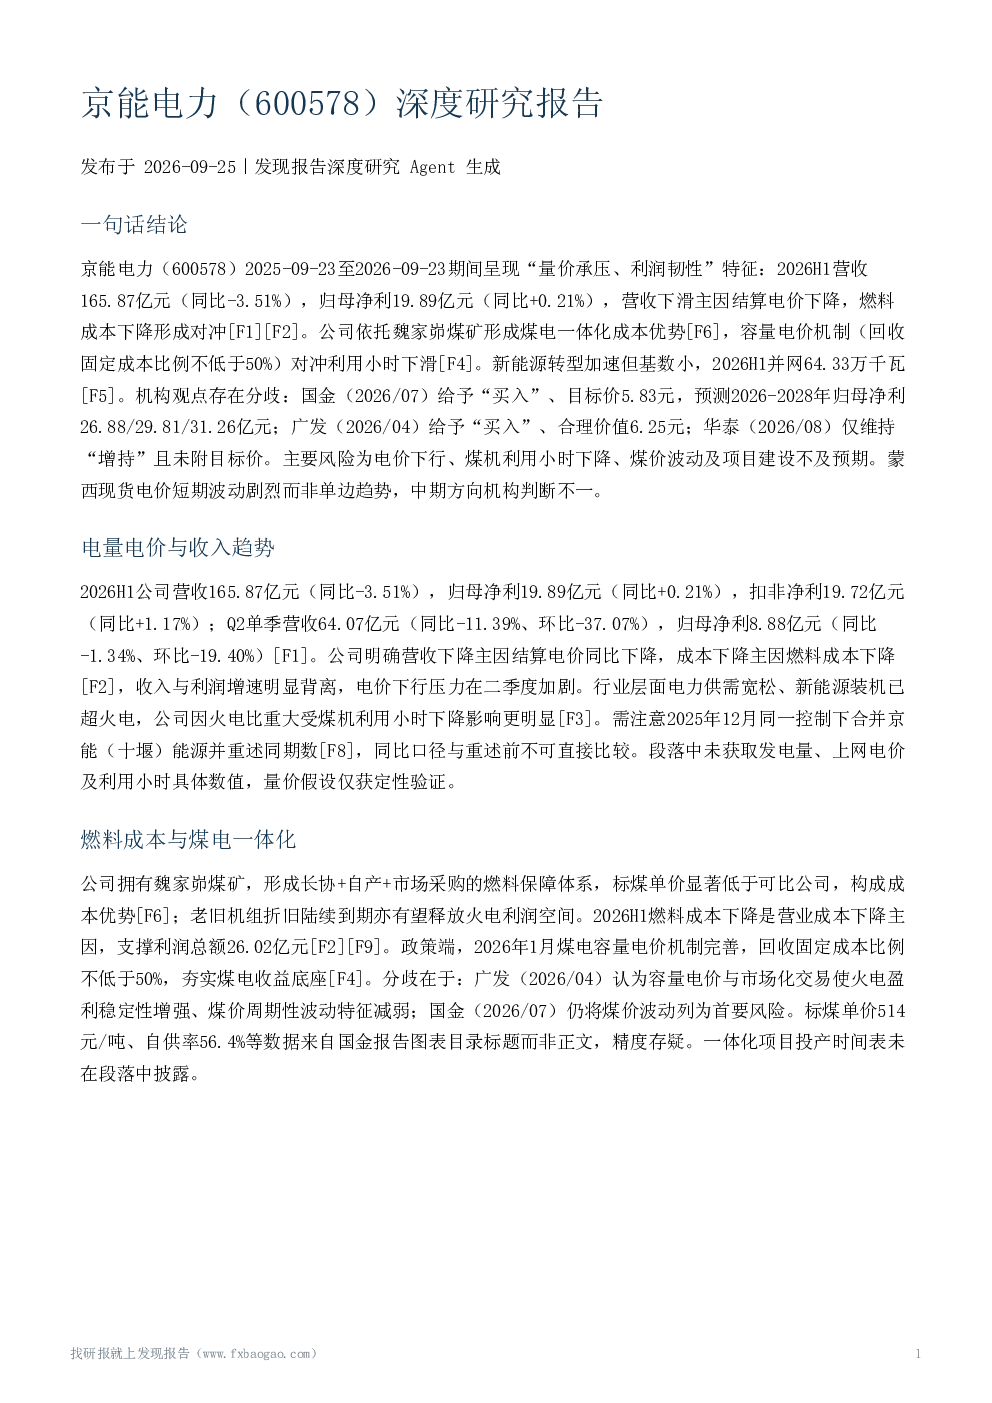
京能电力(600578)2025-09-23至2026-09-23期间呈现“量价承压、利润韧性”特征:2026H1营收165.87亿元(同比-3.51%),归母净利19.89亿元(同比+0.21%),营收下滑主因结算电价下降,燃料成本下降形成对冲。公司依托魏家峁煤矿形成煤电一体化成本优势,容量电价机制(回收固定成本比例不低于50%)对冲利用小时下滑。新能源转型加速但基数小,2026H1并网64.33万千瓦。
机构观点存在分歧:国金(2026/07)给予“买入”、目标价5.83元,预测2026-2028年归母净利26.88/29.81/31.26亿元;广发(2026/04)给予“买入”、合理价值6.25元;华泰(2026/08)仅维持“增持”且未附目标价。主要风险为电价下行、煤机利用小时下降、煤价波动及项目建设不及预期。
蒙西现货电价短期波动剧烈而非单边趋势,中期方向机构判断不一。电量电价与收入趋势:2026H1公司营收165.87亿元(同比-3.51%),归母净利19.89亿元(同比+0.21%),Q2单季营收64.07亿元(同比-11.39%、环比-37.07%),归母净利8.88亿元(同比-1.34%、环比-19.40%)。公司明确营收下降主因结算电价同比下降,成本下降主因燃料成本下降,收入与利润增速明显背离,电价下行压力在二季度加剧。行业层面电力供需宽松、新能源装机已超火电,公司因火电比重大所受煤机利用小时下降影响更明显。需注意2025年12月同一控制下合并京能(十堰)能源并重述同期数,同比口径与重述前不可直接比较。段落中未获取发电量、上网电价及利用小时具体数值,量价假设仅获定性验证。
燃料成本与煤电一体化:公司拥有魏家峁煤矿,形成长协+自产+市场采购的燃料保障体系,标煤单价显著低于可比公司,构成成本优势;老旧机组折旧陆续到期亦有望释放火电利润空间。2026H1燃料成本下降是营业成本下降主因,支撑利润总额26.02亿元。政策端,2026年1月煤电容量电价机制完善,回收固定成本比例不低于50%,夯实煤电收益底座。分歧在于:广发认为容量电价与市场化交易使火电盈利稳定性增强、煤价周期性波动特征减弱;国金仍将煤价波动列为首要风险。标煤单价514元/吨、自供率56.4%等数据来自国金报告图表目录标题而非正文,精度存疑。一体化项目投产时间表未在段落中披露。
新能源转型与资本开支:公司新能源转型逐季加快:2026H1实现新能源并网64.33万千瓦、开工78.24万千瓦、核准备案188万千瓦;此前2025H1新能源控股装机2.23GW(总装机23.62GW中煤电21.39GW),乌兰察布1.5GW风光基地陆续并网,新能源控股子公司2025H1净利润4.77亿元、ROE 27.9%。新能源盈利质量高但相对公司整体贡献仍有限,火电主导格局未变。华泰认为在建机组及储备项目投产将增厚装机、有望驱动净利增长,若定增顺利落地将为扩张提供资金保障,暗示扩张存在资金依赖。资本开支金额、资产负债率变化及定增进展细节未在段落中披露,资本开支推升负债的假设无法验证。
盈利、分红与现金流:盈利随煤价电价双向敏感:2026H1归母净利19.89亿元(同比+0.21%),Q2环比-19.40%,盈利由2025年的高增长转为基本持平。国金预测2026-2028年归母净利26.88/29.81/31.26亿元、EPS 0.343/0.381/0.399元,强调高股息属性;广发预测2025-2027年35.41/36.15/38.48亿元。两家预测口径与基准年不同,差异较大,且2026H1实际增速低于其乐观预测。经营现金流、每股分红实际执行、股息率及ROE数值在段落中缺失,现金流覆盖分红的假设无法直接验证。
区域电力市场与政策:行业层面2026年用电需求旺盛,7月10日全国用电负荷达15.18亿千瓦创历史新高。蒙西现货电价短期波动剧烈:7月中旬日前均价一度下降26.5%至245.66元/兆瓦时,7月底因风电出力下降及天气扰动,日前均价跃升45.4%至406.26元/兆瓦时,晚峰高点达600元/兆瓦时。公司为京能集团唯一煤电投融资平台,2025年发电量908亿千瓦时中京津唐、蒙西、山西合计贡献超80%,区位与通道优势被视为核心竞争力。广发测算2026年容量电价提升后公司煤电有望获得35.29亿元收入。中期电价方向存在实质分歧:华泰认为蒙西电价或已出现拐点信号,公司半年报仍披露结算电价同比下降,短期数据显示波动而非单边趋势。行业电价数据不能直接等同于公司业绩。
机构预测与评级分歧:研究期内直接覆盖公司的机构观点包括国金、广发、华泰。三家机构态度存在差异:国金、广发偏乐观,华泰相对谨慎。华泰Q2归母净利“符合此前预期区间”,可视为该机构自身预测印证。目标价与盈利预测均为2026年4-7月机构观点,非当前市场共识,历史目标价不构成当前价格或确定收益。跨机构样本有限,分歧结论的稳健性受限。
风险因素:主要风险为电价下行、煤机利用小时下降、煤价波动及项目建设不及预期。对冲因素包括容量电价机制与新能源转型推进。华泰测算当前煤价下2026年度长协与煤电现金成本倒挂省份已超20%,燃料成本上行与电价下行压力并存。新能源项目不及预期与债务压力风险在段落中缺乏直接证据。
观点分歧与对比共识:电价下行拖累营收、燃料成本下降对冲利润;煤电一体化与容量电价构成盈利稳定性的核心支撑。分歧:火电中长期前景、煤价敏感性、蒙西电价中期方向、盈利预测口径差异、装机数据口径亦不一。
关键风险与不确定性:电价下行风险、电量风险、煤价波动风险、项目建设不及预期风险、蒙西现货电价短期波动剧烈。2026年一季报段落仅返回标题及合并重述说明,缺少一季度净利润等数值;2025年12月同一控制下合并导致同比口径调整,历史比较存在口径差异。标煤单价、容量电价收入等数据来自图表目录标题或机构测算而非公司披露正文,精度与口径存疑。
直接覆盖公司的机构研报样本有限,非当前市场共识;行业电价跟踪报告为区域层面数据,不能直接等同于公司业绩;华泰蒙西电价拐点为观察性观点而非确认事实。段落为接口摘录而非完整报告,可能遗漏相关内容;研究截止日前约两个月的公司层面信息覆盖不足;页码仅为接口标注,不构成已核验PDF页码。