猜你想问
青矩技术(836208)的核心业务是什么?
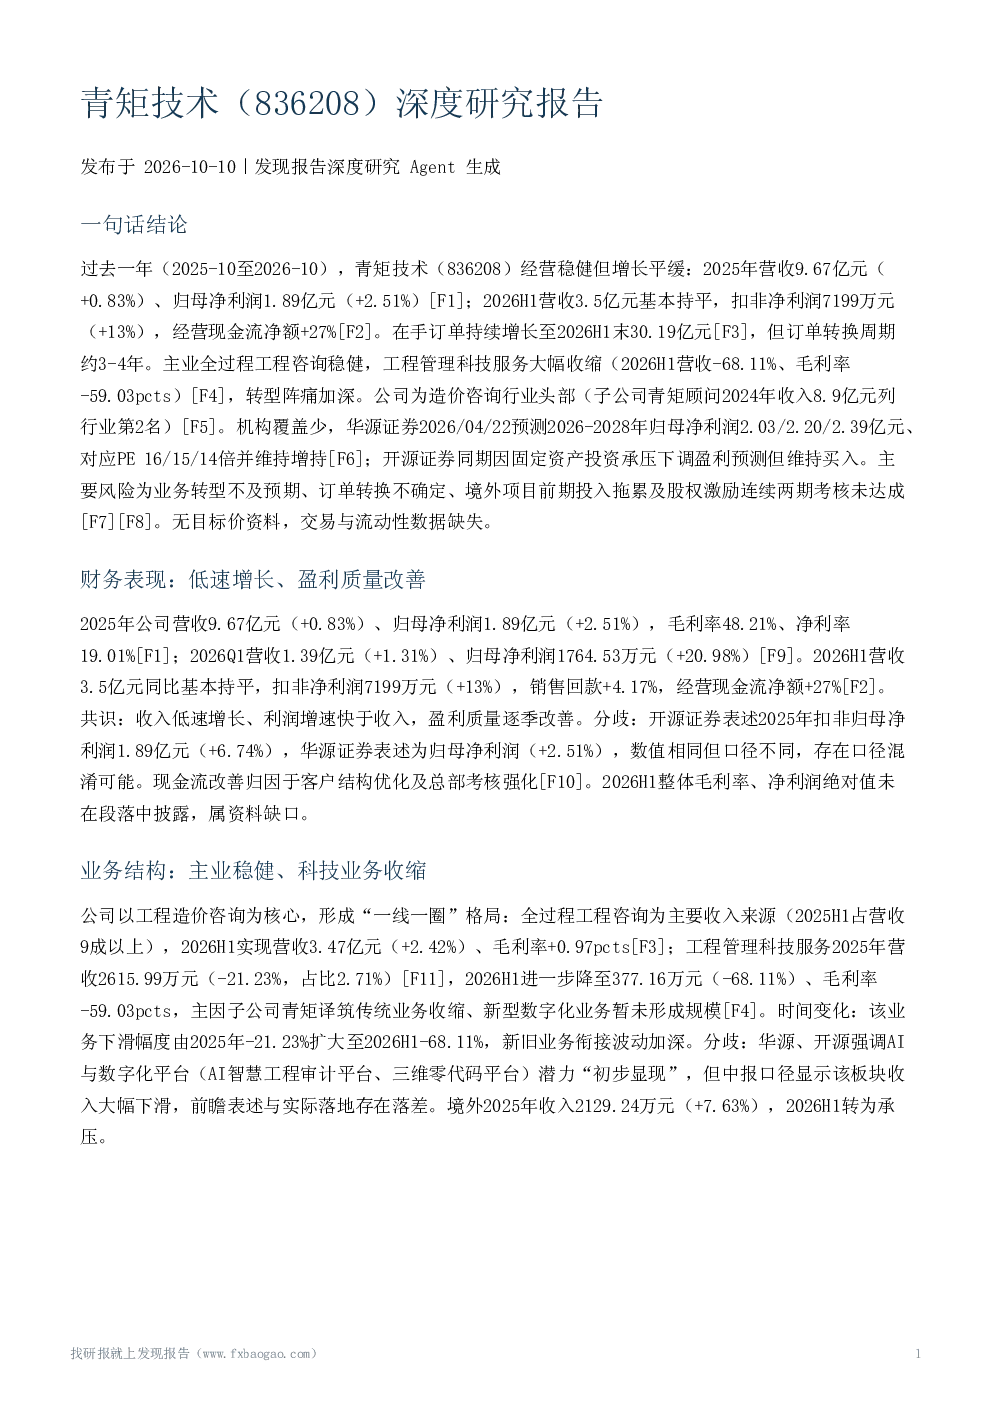
青矩技术(836208)的核心业务是全过程工程咨询,2025年营收占比超过90%。同时公司提供工程管理科技服务,但2025年营收大幅收缩,2026H1进一步下降至377.16万元,毛利率为-59.03pcts。主因子公司青矩译筑传统业务收缩,新型数字化业务暂未形成规模。
工程造价咨询行业的发展趋势如何?
工程造价咨询行业参与者众多、集中度低,竞争激烈。青矩技术以8.9亿元造价咨询收入位列行业第2名,连续十余年稳居全国前三甲。行业整体面临数字化转型压力,传统业务收缩,新型数字化业务发展不均衡,未来行业整合和头部企业优势可能进一步扩大。
报告对青矩技术的重点分析方向有哪些?
报告重点分析了青矩技术的业务结构变化,特别是全过程工程咨询和工程管理科技服务的营收变化趋势。同时关注了公司在手订单的增长情况、客户结构变化(央企占比提升)、订单转换周期(约3-4年)以及盈利质量逐季改善但存在口径混淆的问题。此外,报告还分析了公司股权激励考核压力和境外项目前期投入拖累等风险因素。
当前青矩技术的市场现状如何?
青矩技术当前市场现状表现为经营稳健但增长平缓,2025年营收9.67亿元仅增长0.83%,归母净利润1.89亿元增长2.51%。公司在手订单持续增长,2026H1末达30.19亿元,但订单转换周期约3-4年存在不确定性。机构覆盖有限,无目标价和交易数据,市场关注度相对较低。
报告提示了哪些主要风险?
报告提示的主要风险包括业务转型不及预期,特别是工程管理科技服务收缩而新型业务未成规模可能导致收入增长乏力;订单转换周期约3-4年存在不确定性,可能影响短期业绩表现;境外项目前期投入拖累经营现金流;股权激励连续两期考核未达成可能影响管理层积极性;此外,固定资产投资承压和资料缺口也是潜在风险。
你可能感兴趣
青矩技术(920208)深度研究报告
发现报告2026-10-11
青矩技术20241202
未知机构2024-12-02
北交所青矩技术2026年上半年经营情况及投资线索交流纪要
未知机构2026-08-18
青矩技术:2024年年度报告
财报2025-04-25
青矩技术:2024年一季度报告
财报2024-04-18
青矩技术:2023年三季度报告
财报2023-10-27
青矩技术:2025年年度报告
财报2026-04-17
青矩技术:2026年一季度报告
财报2026-04-17
青矩技术:造价咨询业务收入排名全国靠前,净利同比增长58%
安信证券2020-06-01
青矩技术:2024年三季度报告
财报2024-10-28