猜你想问
海融科技2025年业绩如何?2026年展望怎样?
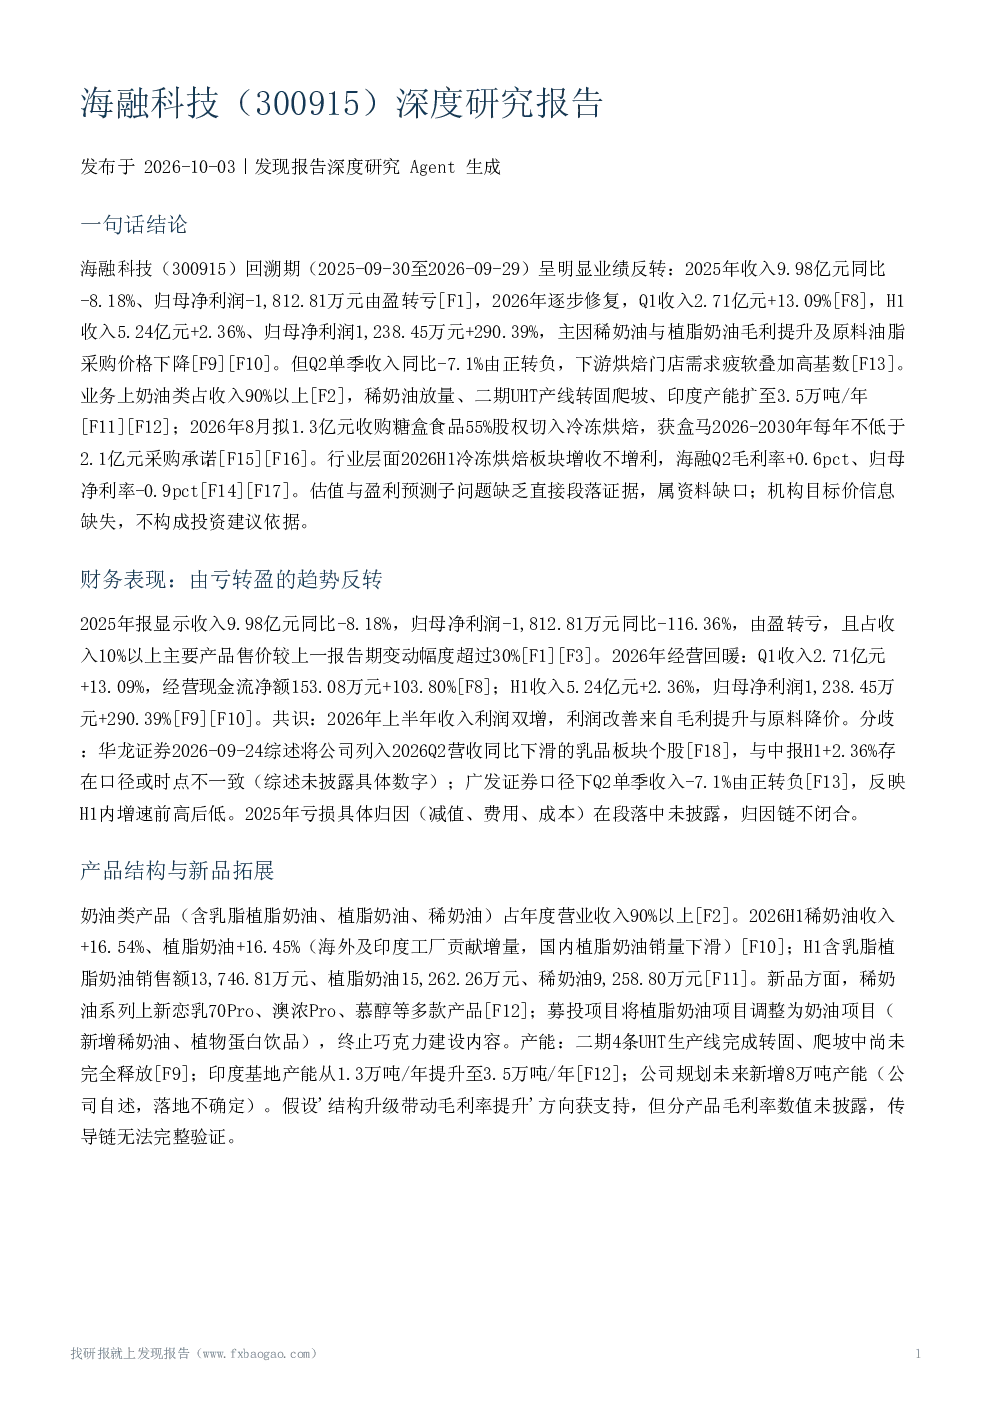
海融科技2025年业绩由盈转亏,收入9.98亿元,同比-8.18%,归母净利润-1,812.81万元。2026年上半年实现收入利润双增,Q1收入2.71亿元,同比+13.09%,H1收入5.24亿元,同比+2.36%,归母净利润1,238.45万元,同比+290.39%。公司奶油类产品占收入90%以上,包括含乳脂植脂奶油、植脂奶油、稀奶油,2026H1稀奶油收入+16.54%,植脂奶油+16.45%。公司规划未来新增8万吨产能,并推进大客户突破,开拓工业、茶饮餐饮、KA大客户,拟收购糖盒食品55%股权切入冷冻烘焙,获盒马2026-2030年每年不低于2.1亿元采购承诺。
中国烘焙零售市场行业趋势如何?
中国烘焙零售市场2021-2025年复合增长8.69%,行业由开店红利期向成熟期过渡,成本敏感性高、渠道碎片化、集中度低。海融科技2026H1冷冻烘焙板块增收不增利,Q2毛利率+0.6pct,归母净利率-0.9pct。行业竞争激烈,但与维益等竞争对手的直接竞争动态无证据。下游需求疲软是主要风险,2026Q2收入-7.1%主因烘焙门店需求疲软及高基数。原料油脂价格波动、奶油产品冷链运输与食品安全风险也是需关注的因素。
海融科技报告重点分析了哪些方面?
海融科技报告重点分析了公司业绩反转情况,2025年业绩由盈转亏,2026年上半年实现收入利润双增。报告关注公司产品结构,奶油类产品占收入90%以上,包括含乳脂植脂奶油、植脂奶油、稀奶油,2026H1稀奶油收入+16.54%,植脂奶油+16.45%。报告还分析了公司产能扩张计划,二期4条UHT生产线转固爬坡中,印度基地产能扩至3.5万吨/年,公司规划未来新增8万吨产能。此外,报告关注公司渠道布局,传统经销为主,2026年推进大客户突破,开拓工业、茶饮餐饮、KA大客户,拟收购糖盒食品55%股权切入冷冻烘焙,获盒马2026-2030年每年不低于2.1亿元采购承诺。
当前烘焙市场现状如何?
当前中国烘焙零售市场由开店红利期向成熟期过渡,行业增长速度放缓至2021-2025年复合增长8.69%。市场竞争激烈,但集中度低,渠道碎片化,成本敏感性高。海融科技2026H1冷冻烘焙板块增收不增利,Q2毛利率+0.6pct,归母净利率-0.9pct。下游需求疲软是主要压力,2026Q2收入-7.1%主因烘焙门店需求疲软及高基数。原料油脂价格波动、奶油产品冷链运输与食品安全风险也是需关注的因素。公司通过产品结构优化、产能扩张和渠道多元化应对市场变化。
海融科技报告提示了哪些风险?
海融科技报告提示了多项风险。首先,下游需求疲软是主要风险,2026Q2收入-7.1%主因烘焙门店需求疲软及高基数。其次,原料油脂价格波动可能影响公司成本控制。此外,奶油产品冷链运输与食品安全风险需关注。公司拟收购糖盒食品55%股权切入冷冻烘焙,但业绩贡献依赖盒马采购执行与新客户拓展,存在一定不确定性。产能爬坡与海外需求持续性缺乏独立验证,也是潜在风险。此外,估值与盈利预测信息缺失,分产品毛利率、费用率明细及亏损具体归因未披露,Q1盈利能力无法评估,海外收入无直接证据,市占率数据缺失,这些信息缺口也需关注。