猜你想问
恒润股份研报核心内容是什么?
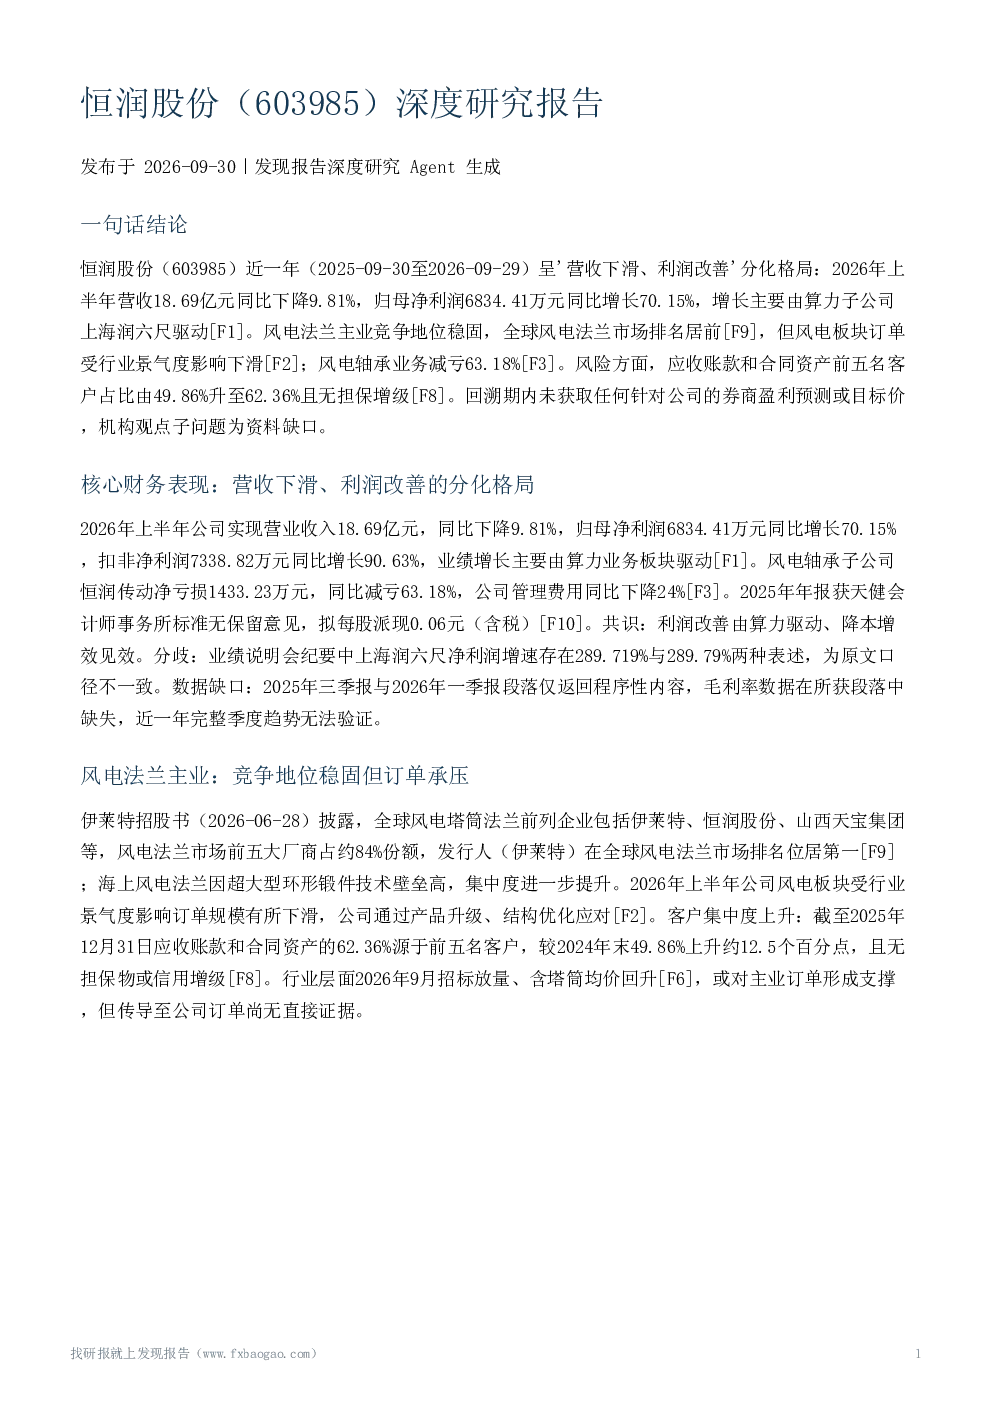
恒润股份近一年呈现营收下滑、利润改善的分化格局。2026年上半年,公司实现营业收入18.69亿元,同比下降9.81%,但归母净利润6834.41万元,同比增长70.15%,主要得益于算力子公司上海润六尺的驱动。风电法兰主业竞争地位稳固,全球排名居前,但受行业景气度影响,订单规模有所下滑,客户集中度上升至62.36%,且无担保增级。风电轴承业务减亏63.18%。算力新业务利润贡献显著,上海润六尺净利润同比增长289.719%,但透明度存疑,投资者质疑其租赁毛利率和利率低于同业,且公司未披露租赁规模与利用率数据。
风电行业发展趋势如何?
风电价格从低价竞争转向量价修复,9月含塔筒均价回升至2171.98元/kW,但价格回升趋势能否延续不确定。风电法兰主业竞争地位稳固,全球排名居前,但受行业景气度影响,订单规模有所下滑,客户集中度上升至62.36%,且无担保增级。风电轴承业务减亏63.18%。算力新业务利润贡献显著,上海润六尺净利润同比增长289.719%,但透明度存疑,投资者质疑其租赁毛利率和利率低于同业,且公司未披露租赁规模与利用率数据。
报告重点分析了哪些方向?
报告重点分析了恒润股份营收下滑、利润改善的分化格局,其中算力子公司上海润六尺是利润增长的主要驱动力。风电法兰主业竞争地位稳固,但订单规模下滑,客户集中度上升。风电轴承业务实现减亏63.18%。算力新业务利润贡献显著,但透明度存疑,投资者质疑其租赁毛利率和利率低于同业,且公司未披露租赁规模与利用率数据。行业层面,风电价格从低价竞争转向量价修复,但价格回升趋势能否延续不确定。
当前市场现状如何判断?
恒润股份近一年呈现营收下滑、利润改善的分化格局。2026年上半年,公司实现营业收入18.69亿元,同比下降9.81%,但归母净利润6834.41万元,同比增长70.15%,主要得益于算力子公司上海润六尺的驱动。风电法兰主业竞争地位稳固,全球排名居前,但受行业景气度影响,订单规模有所下滑,客户集中度上升至62.36%,且无担保增级。风电轴承业务减亏63.18%。算力新业务利润贡献显著,上海润六尺净利润同比增长289.719%,但透明度存疑,投资者质疑其租赁毛利率和利率低于同业,且公司未披露租赁规模与利用率数据。
研报提示了哪些风险?
主要风险包括信用集中、新业务透明度不足及收入确认口径调整带来的可比性下降。算力新业务利润贡献显著,但透明度存疑,投资者质疑其租赁毛利率和利率低于同业,且公司未披露租赁规模与利用率数据。行业层面,风电价格从低价竞争转向量价修复,但价格回升趋势能否延续不确定。机构评级与盈利预测完全缺失。综合来看,公司利润结构转向算力驱动,主业竞争地位稳固但订单承压,风电轴承减亏为后续改善积蓄动能。主要不确定性包括算力业务盈利可持续性、行业价格回升能否传导至公司订单,以及近一年完整季度财务趋势无法验证。