猜你想问
开润股份研报核心内容是什么?
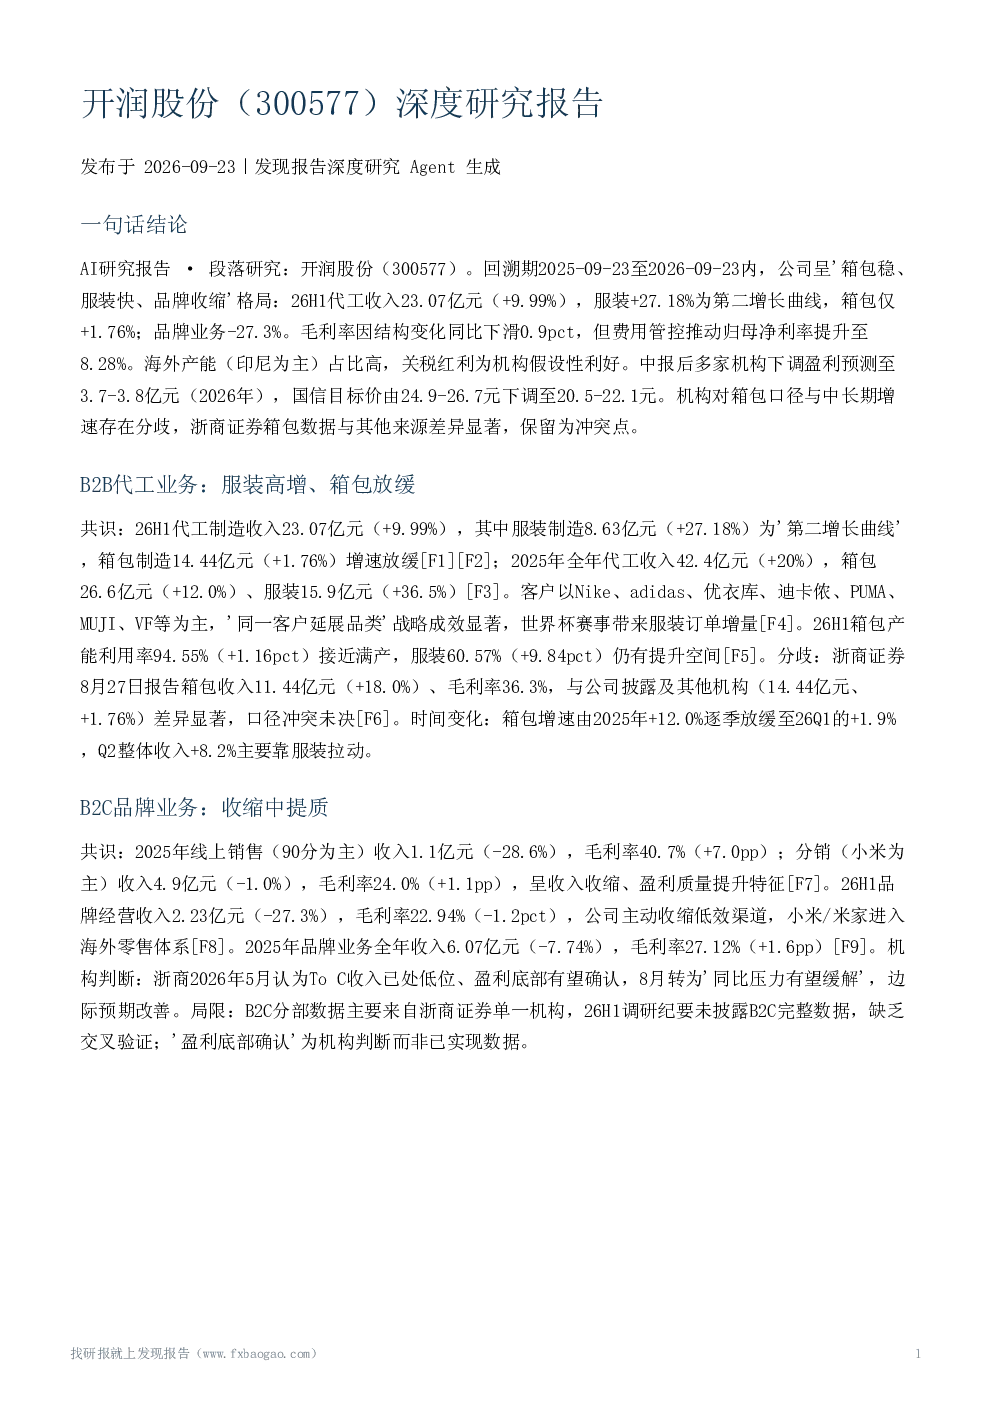
开润股份研报显示公司呈现“箱包稳、服装快、品牌收缩”格局。26H1代工收入23.07亿元(+9.99%),服装制造为第二增长曲线(+27.18%),箱包制造增速放缓(+1.76%),品牌业务收入下降(-27.3%)。B2B代工业务中,服装制造收入8.63亿元(+27.18%),箱包制造收入14.44亿元(+1.76%),客户以Nike、adidas等为主,同一客户延展品类战略成效显著。B2C品牌业务方面,2025年线上销售(90分为主)收入1.1亿元(-28.6%),毛利率40.7%(+7.0pp);分销(小米为主)收入4.9亿元(-1.0%),毛利率24.0%(+1.1pp)。26H1品牌经营收入2.23亿元(-27.3%),毛利率22.94%(-1.2pct)。海外产能布局方面,公司形成中国、印尼、印度三地产能布局,26H1箱包境外产能占比75.07%(印尼、印度)、服装79.62%(印尼)。印尼基地已贡献70%以上产能。盈利能力方面,26H1营收25.49亿元(+5.02%),归母净利润2.11亿元(+13.06%),扣非+16.29%。毛利率23.76%(-0.90pct),主因服装代工占比提升及原材料涨价;期间费用率12.2%(-1.4pct)。归母净利率8.28%(+0.59pct)。2025年毛利率为改善趋势,2026年转为下滑。
开润股份所属赛道发展趋势如何?
开润股份所属箱包及服装代工赛道,报告显示行业竞争加剧,公司通过数字化精益管理、核心客户协同、三地产能对冲风险。服装制造成为公司第二增长曲线,收入8.63亿元(+27.18%),但箱包制造增速放缓(+1.76%)。品牌业务收入下降(-27.3%),但机构判断品牌业务已处低位、盈利底部有望确认。海外产能布局方面,公司形成中国、印尼、印度三地产能布局,印尼基地已贡献70%以上产能,印尼与加拿大、欧盟签署贸易协议,出口将获关税优势,但政策落地节奏不确定。整体看,行业增速放缓,公司通过多元化布局和成本控制应对挑战。
开润股份报告重点分析了哪些方向?
开润股份报告重点分析了公司业务格局变化、B2B代工业务增长、B2C品牌业务收缩、海外产能布局与关税风险、盈利能力变化、机构评级分歧及主要风险因素。报告显示公司增长动能转向服装代工,盈利改善靠费用管控。B2B代工业务中,服装制造收入8.63亿元(+27.18%),箱包制造收入14.44亿元(+1.76%),客户以Nike、adidas等为主。B2C品牌业务收入1.1亿元(-28.6%),毛利率40.7%。海外产能布局方面,印尼基地已贡献70%以上产能,出口将获关税优势,但政策落地节奏不确定。盈利能力方面,26H1营收25.49亿元(+5.02%),归母净利润2.11亿元(+13.06%),毛利率23.76%(-0.90pct)。机构评级方面,国信证券2026年4月上调2026-2028年预测至4.5/5.0/5.4亿元,目标价24.9-26.7元;8月下调至3.8/4.2/4.4亿元,目标价20.5-22.1元。主要风险因素包括订单不及预期、行业竞争加剧、产能投放不及预期、关税政策不确定性。
开润股份市场现状如何判断?
开润股份市场现状显示公司增长动能转向服装代工,盈利改善靠费用管控。B2B代工业务中,服装制造收入8.63亿元(+27.18%),箱包制造收入14.44亿元(+1.76%),客户以Nike、adidas等为主。B2C品牌业务收入1.1亿元(-28.6%),毛利率40.7%。海外产能布局方面,印尼基地已贡献70%以上产能,出口将获关税优势,但政策落地节奏不确定。盈利能力方面,26H1营收25.49亿元(+5.02%),归母净利润2.11亿元(+13.06%),毛利率23.76%(-0.90pct)。机构评级方面,国信证券2026年4月上调2026-2028年预测至4.5/5.0/5.4亿元,目标价24.9-26.7元;8月下调至3.8/4.2/4.4亿元,目标价20.5-22.1元。市场对箱包收入口径存在分歧,浙商证券报告箱包收入11.44亿元(+18.0%)、毛利率36.3%,与公司披露及其他机构数据差异显著。整体看,市场对公司未来增长持谨慎态度,盈利预测普遍下修。
开润股份研报有哪些风险提示?
开润股份研报提示的主要风险因素包括订单不及预期、行业竞争加剧、产能投放不及预期、关税政策不确定性。公司通过数字化精益管理、核心客户协同、三地产能对冲风险。信达提示海外订单不及预期、汇率大幅波动等风险。报告显示,浙商证券箱包收入口径与其他机构差异显著,关税红利兑现程度不确定,箱包短期景气度存在分歧。关键风险与不确定性还包括服装产能利用率爬坡进度、经营现金流与ROE数据缺失、B2C分部数据缺乏交叉验证、机构预测样本有限、汇率、原材料涨价影响未披露、关税协定具体生效时间与覆盖品类缺乏证据。整体看,公司面临订单波动、行业竞争、产能投放、关税政策等多重风险。