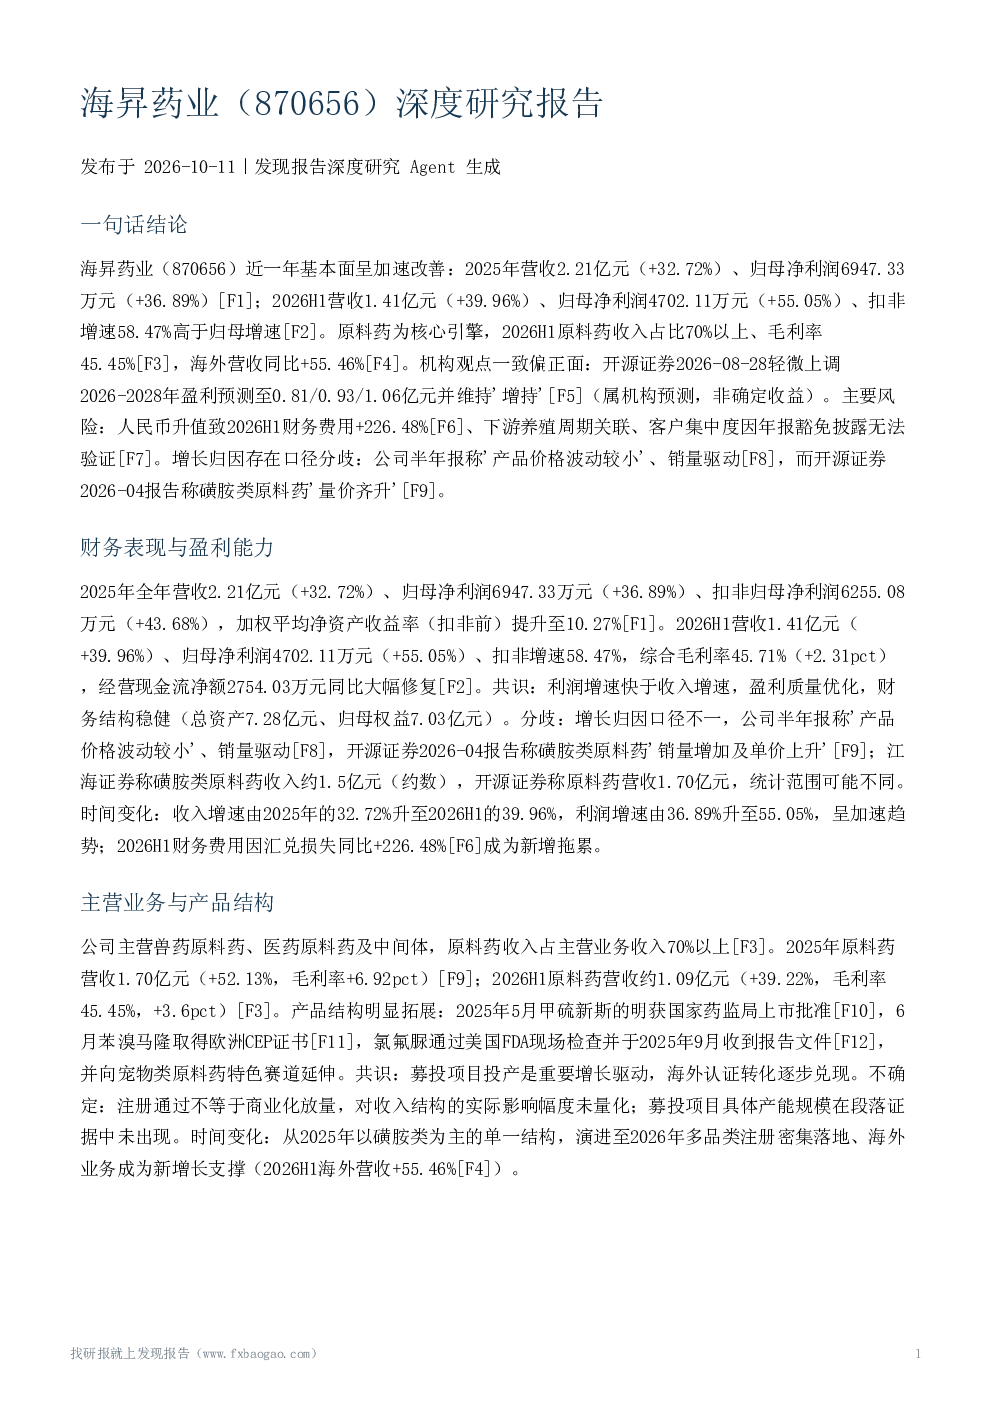
海昇药业近一年基本面呈加速改善:2025年营收2.21亿元(+32.72%),归母净利润6947.33万元(+36.89%);2026H1营收1.41亿元(+39.96%),归母净利润4702.11万元(+55.05%),扣非增速58.47%高于归母增速。原料药为核心引擎,2026H1原料药收入占比70%以上、毛利率45.45%,海外营收同比+55.46%。机构观点一致偏正面,开源证券轻微上调2026-2028年盈利预测至0.81/0.93/1.06亿元并维持'增持'。主要风险:人民币升值致2026H1财务费用+226.48%,下游养殖周期关联,客户集中度因年报豁免披露无法验证。增长归因存在口径分歧:公司半年报称'产品价格波动较小'、销量驱动,开源证券报告称磺胺类原料药'量价齐升'。
财务表现与盈利能力:2025年营收2.21亿元(+32.72%)、归母净利润6947.33万元(+36.89%),扣非归母净利润6255.08万元(+43.68%),加权平均净资产收益率(扣非前)提升至10.27%;2026H1营收1.41亿元(+39.96%)、归母净利润4702.11万元(+55.05%)、扣非增速58.47%,综合毛利率45.71%(+2.31pct),经营现金流净额2754.03万元同比大幅修复。利润增速快于收入增速,盈利质量优化,财务结构稳健。分歧:增长归因口径不一,公司称销量驱动,开源证券称磺胺类'量价齐升';江海证券称磺胺类原料药收入约1.5亿元,开源证券称原料药营收1.70亿元,统计范围可能不同。时间变化:收入利润增速逐期抬升,呈加速趋势;2026H1财务费用因汇兑损失同比+226.48%成为新增拖累。
主营业务与产品结构:公司主营兽药、医药原料药及中间体,原料药收入占主营业务收入70%以上。2025年原料药营收1.70亿元(+52.13%),2026H1原料药营收约1.09亿元(+39.22%)。产品结构拓展:甲硫新斯的明获国家药监局上市批准,苯溴马隆取得欧洲CEP证书,氯氟脲通过美国FDA现场检查。共识:募投项目投产是重要增长驱动,海外认证转化逐步兑现。不确定:注册通过不等于商业化放量,对收入结构的实际影响幅度未量化;募投项目具体产能规模未出现。时间变化:从2025年以磺胺类为主的单一结构,演进至2026年多品类注册密集落地、海外业务成为新增长支撑。
行业景气与竞争地位:行业层面,全球原料药市场规模预计2034年增至4577.50亿美元,CAGR 7.26%。竞争地位:开源证券认为公司是磺胺类原料药及中间体产业链最长、品种最全、最具竞争力的企业之一。新版兽药GMP等监管升级有望提升原料药市场集中度。'禁抗''减抗'政策影响较小。共识:下游养殖景气度回升叠加募投产能释放是业绩增长核心驱动。分歧与限制:竞争格局判断主要来自开源证券单一机构,观点需谨慎看待;年报因商业秘密对客户、供应商信息豁免披露,客户集中度与议价能力无法独立验证;缺少公司市场份额的量化数据。
机构观点与估值:近一年覆盖机构为开源、江海、东莞三家。江海证券认为2025年业绩符合预期、盈利质量持续优化;开源证券维持'增持',预计2026-2028年归母净利润0.81/0.93/1.06亿元(PE 18.1/15.8/13.9X)。时间变化:开源证券盈利预测随业绩兑现逐步上修。分歧:仅开源证券给出PE口径估值,三家机构均无明确目标价;东莞证券侧重扣非增速论证盈利质量,开源证券主要引用归母增速,盈利口径侧重不同。所有预测基于发布时点股价,不代表当前估值或确定收益。
风险因素:已确认风险:汇率风险(2026H1财务费用+226.48%),地缘政治与原料成本波动(2026H1资产减值损失同比减少467.63%),下游养殖周期关联,价格风险(产品价格波动较小),合规事项(支付罚款4万元)。机构提示的风险包括市场竞争、客户集中、原材料价格波动。温差:券商点评段落正面评价业绩,未展开风险,财报则披露汇兑损失、罚款、地缘冲击等信号。证据缺口:环保、安全生产等风险因缺少段落证据无法确认存在或不存在。
治理与资本运作:回溯期内完成2024年年度权益分派,以总股本80,000,000股为基数每10股转增2.5股、派2.5元。2025年度财务报告获天健会计师事务所标准无保留意见,取得高新技术企业证书。治理责任主体明确。2026年一季报无会计政策变更或差错更正,但未经会计师事务所审计。未在段落证据中发现回购、增发、再融资或股权激励事项。限制:2026年半年报虽含股本结构章节,但段落未返回具体股权数据,分红后股本变动与股东集中度无法量化验证;券商研报均未对资本运作展开分析,缺乏机构交叉验证。
综合判断与观察要点:公司近一年基本面加速改善:收入利润增速逐期抬升、原料药毛利率持续提升、海外与多品类注册兑现、财务结构稳健,机构评级一致为'增持'且盈利预测上修。但需明确:本报告基于有限样本的段落证据,不构成投资建议;盈利预测与PE为机构发布时点观点,存在后续调整可能;开源证券与公司可能存在业务关系,其竞争地位与评级观点需谨慎看待。后续观察要点:2026年报中海外收入与汇兑损益变化,新产品注册后的商业化放量情况,养殖周期景气度回落对销量的影响,产品价格是否出现下行,客户集中度信息能否通过其他渠道补充验证。
观点分歧与对比:共识:三家券商均正面评价业绩与盈利质量,认为利润增速快于收入、原料药为核心引擎、养殖景气与募投产能共振、海外认证兑现。分歧:增长归因口径(公司称销量驱动,开源证券称磺胺类'量价齐升'),原料药收入口径(江海证券称磺胺类约1.5亿元,开源证券称原料药1.70亿元),估值量化程度(仅开源证券给出PE口径),风险视角温差(券商点评正面、未展开风险,财报则披露汇兑损失、罚款、地缘冲击等信号)。时间变化:开源证券盈利预测随业绩兑现逐步上修;2026H1新增汇兑损失拖累与地缘政治对原料成本的影响。
关键风险与不确定性:汇率风险,下游养殖周期风险,产品价格风险,地缘政治与原料成本波动,客户集中风险,合规风险。证据缺口:2025年三季报和2026年一季报段落仅返回章节标题,期间单季表现存在证据缺口;2025年年报对客户、供应商信息豁免披露,客户集中度无法验证;行业规模数据为第三方预测,缺少公司市场份额量化数据;仅开源、江海、东莞三家机构覆盖,未覆盖全市场观点;募投项目具体产能规模与投产进度、注册落地对收入的实际影响幅度未量化;汇兑损失、地缘政治影响为管理层归因,未经独立验证;段落为截取内容,可能未覆盖报告全部章节;环保、安全生产等风险因缺少段落证据无法确认存在或不存在。