猜你想问
德力股份这份研报的核心内容是什么?
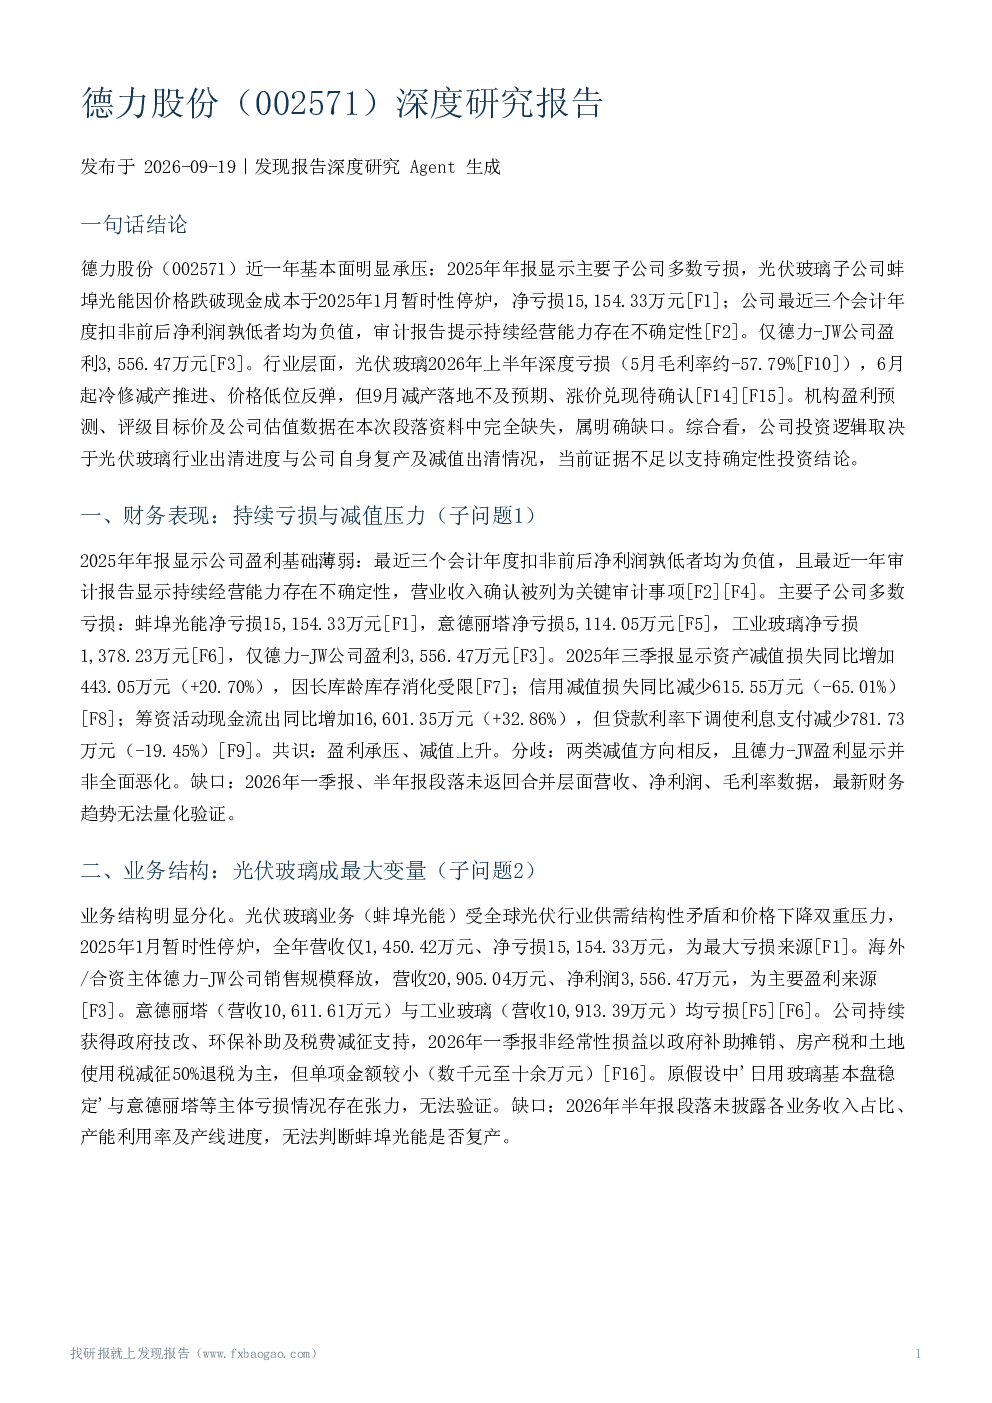
本报告分析德力股份近三年持续亏损,审计报告提示经营风险。蚌埠光能光伏玻璃业务亏损严重,德力-JW合资公司盈利。2025年三季报显示资产减值增加,信用减值减少。报告关注行业周期性,价格跌至8.5元/平方米后边际改善待确认,出口景气。公司面临持续经营、光伏业务、存货跌价、偿债等多重风险,但信用减值下降、融资成本降低有缓冲。当前投资逻辑需关注蚌埠光能复产、行业涨价持续性及减值出清情况。
光伏玻璃行业未来发展趋势如何?
光伏玻璃行业经历2026上半年完整周期,4-5月供需失衡价格跌至8.5元/平方米,6月起冷修减产,9月减产落地不及预期,价格回升待确认。出口维持景气,1-7月同比+24.3%。机构态度从探底转为拐点再至兑现待确认。行业出清中二三线产能盈利压力加大,竞争格局向头部集中。二线厂商如德力股份蚌埠光能成本规模劣势明显,但海外合资渠道具备竞争力。
报告重点分析了德力股份哪些方面?
报告重点分析德力股份财务恶化,近三年扣非净利润均为负,持续经营能力存疑。业务结构分化,蚌埠光能光伏玻璃亏损严重,德力-JW盈利。关注行业周期演变,价格跌至8.5元/平方米后边际改善待确认,出口景气。竞争格局向头部集中,二线厂商处境不利。报告提示经营亏损、减值、偿债等多重风险,但信用减值下降、融资成本降低有缓冲。投资逻辑需关注蚌埠光能复产、行业涨价持续性及减值出清情况。
当前光伏玻璃市场现状如何判断?
当前光伏玻璃市场处于周期底部边际改善阶段,4-5月价格跌至8.5元/平方米,毛利率约-57.79%,6月起冷修减产,9月减产落地不及预期,价格回升待确认。出口维持景气,1-7月同比+24.3%。机构态度从探底转为拐点再至兑现待确认。行业出清中二三线产能盈利压力加大,竞争格局向头部集中。二线厂商如德力股份蚌埠光能成本规模劣势明显,但海外合资渠道具备竞争力。
研报提示了哪些主要风险?
报告提示德力股份面临持续经营风险,近三年扣非净利润均为负,审计报告提示不确定性。光伏业务风险,蚌埠光能停炉且年亏超1.5亿元,复产进度与行业价格走势不确定。存货跌价风险,长库龄库存消化受限,资产减值损失同比+20.70%。偿债与流动性风险,筹资活动现金流出同比+32.86%,偿债压力上升。行业风险,光伏玻璃涨价兑现待确认,减产落地不及预期、库存回升,竞争格局向头部集中不利于二线厂商。此外还有资料缺口风险和财务数据截取风险。