猜你想问
德石股份研报核心内容是什么?
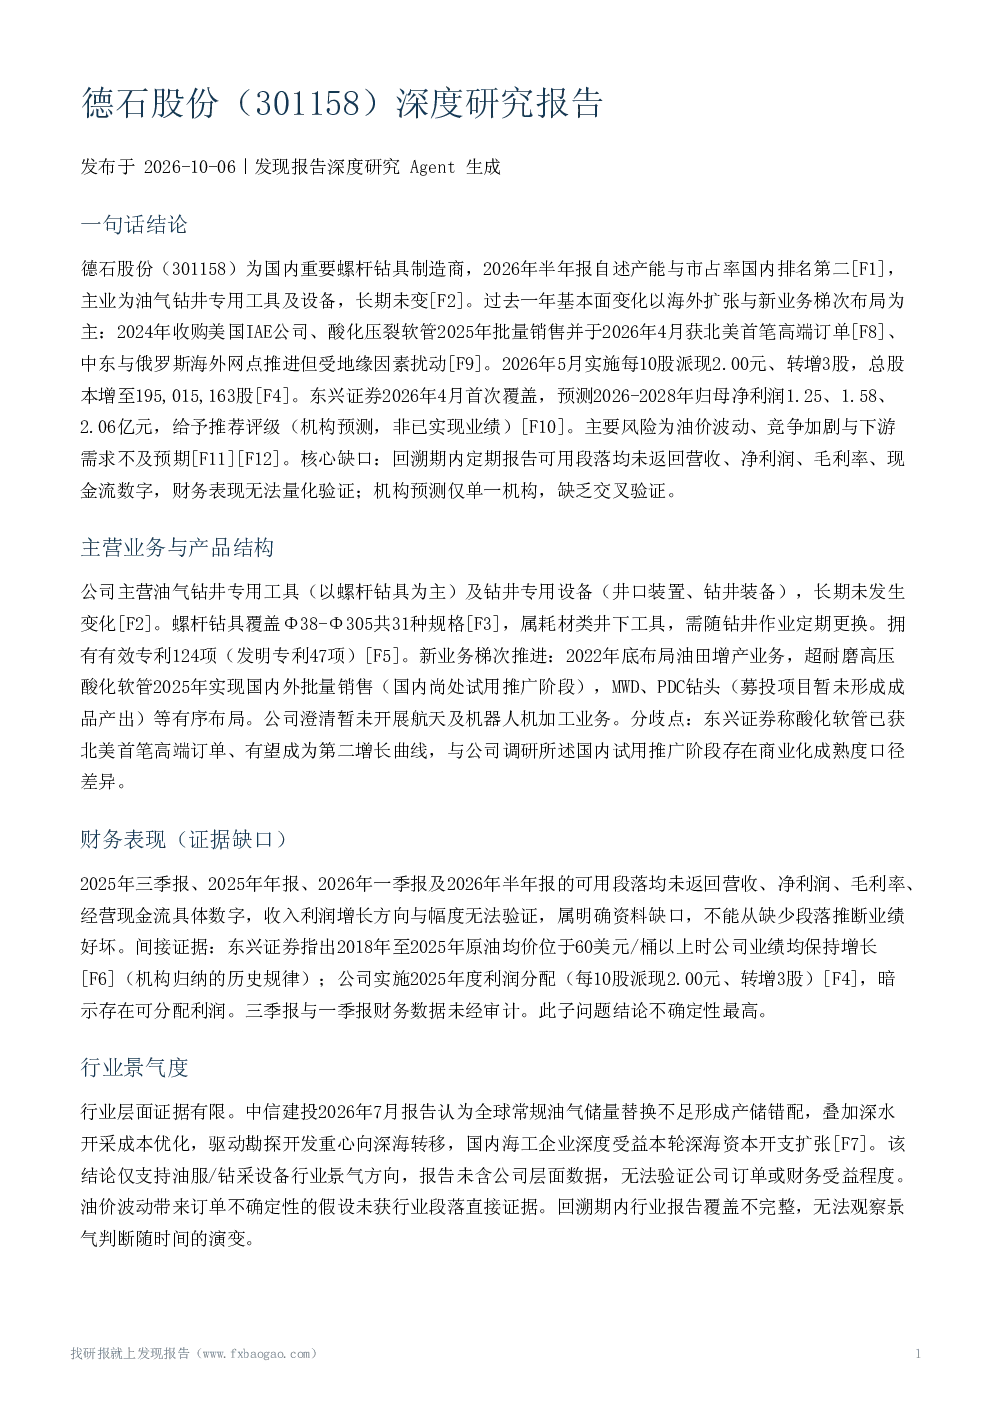
德石股份是国内重要的螺杆钻具制造商,主营油气钻井专用工具及设备,国内市占率第二。过去一年聚焦海外扩张与新业务布局:收购美国IAE公司、酸化压裂软管实现批量销售并获北美首笔高端订单,中东与俄罗斯海外网点推进但受地缘因素影响。公司实施每10股派现2.00元、转增3股,总股本增至195,015,163股。
油气行业发展趋势如何?
中信建投认为全球常规油气储量不足驱动勘探开发向深海转移,国内海工企业受益于资本开支扩张。但报告未含公司层面数据,无法验证公司具体受益程度。
报告重点分析了德石股份的哪些方面?
报告重点分析了德石股份的螺杆钻具业务、海外扩张战略(收购美国IAE公司、酸化压裂软管销售)、主要竞争对手(天津立林)、客户覆盖(斯伦贝谢、NOV等国际油服公司)、以及与杰瑞股份的海外渠道协同程度。
当前油气设备市场现状如何?
德石股份在国内螺杆钻具市场市占率第二,主要竞争对手包括天津立林等。公司客户覆盖国内油田及多国,为斯伦贝谢、NOV等国际油服公司合格供方。出口业务包含三桶油采购及直接销售。酸化软管实现批量订单并获北美高端订单,但与杰瑞股份的海外渠道协同程度待观察。
德石股份研报提示哪些风险?
报告提示的主要风险包括:竞争加剧可能导致市占率下降,油价与需求波动影响订单,地缘冲突影响海外项目推进,新业务与募投项目尚未完全兑现,以及盈利预测缺乏交叉验证。财务数据缺失、机构预测单一、行业报告不完整等证据局限性也需关注。
你可能感兴趣
振石股份(601112)深度研究报告
发现报告2026-10-12
诺德股份(600110)深度研究报告
发现报告2026-09-24
德力股份(002571)深度研究报告
发现报告2026-09-19
联德股份(605060)深度研究报告
发现报告2026-10-03
德尔股份(300473)深度研究报告
发现报告2026-09-23
泰德股份(831278)深度研究报告
发现报告2026-10-07
德石股份机构调研纪要
机械设备发现报告2025-08-13
德石股份机构调研纪要
机械设备发现报告2026-05-15
德石股份:2022年一季度报告
财报2022-04-27
德石股份:2023年一季度报告
财报2023-04-29