猜你想问
这份研报主要讲了什么内容?
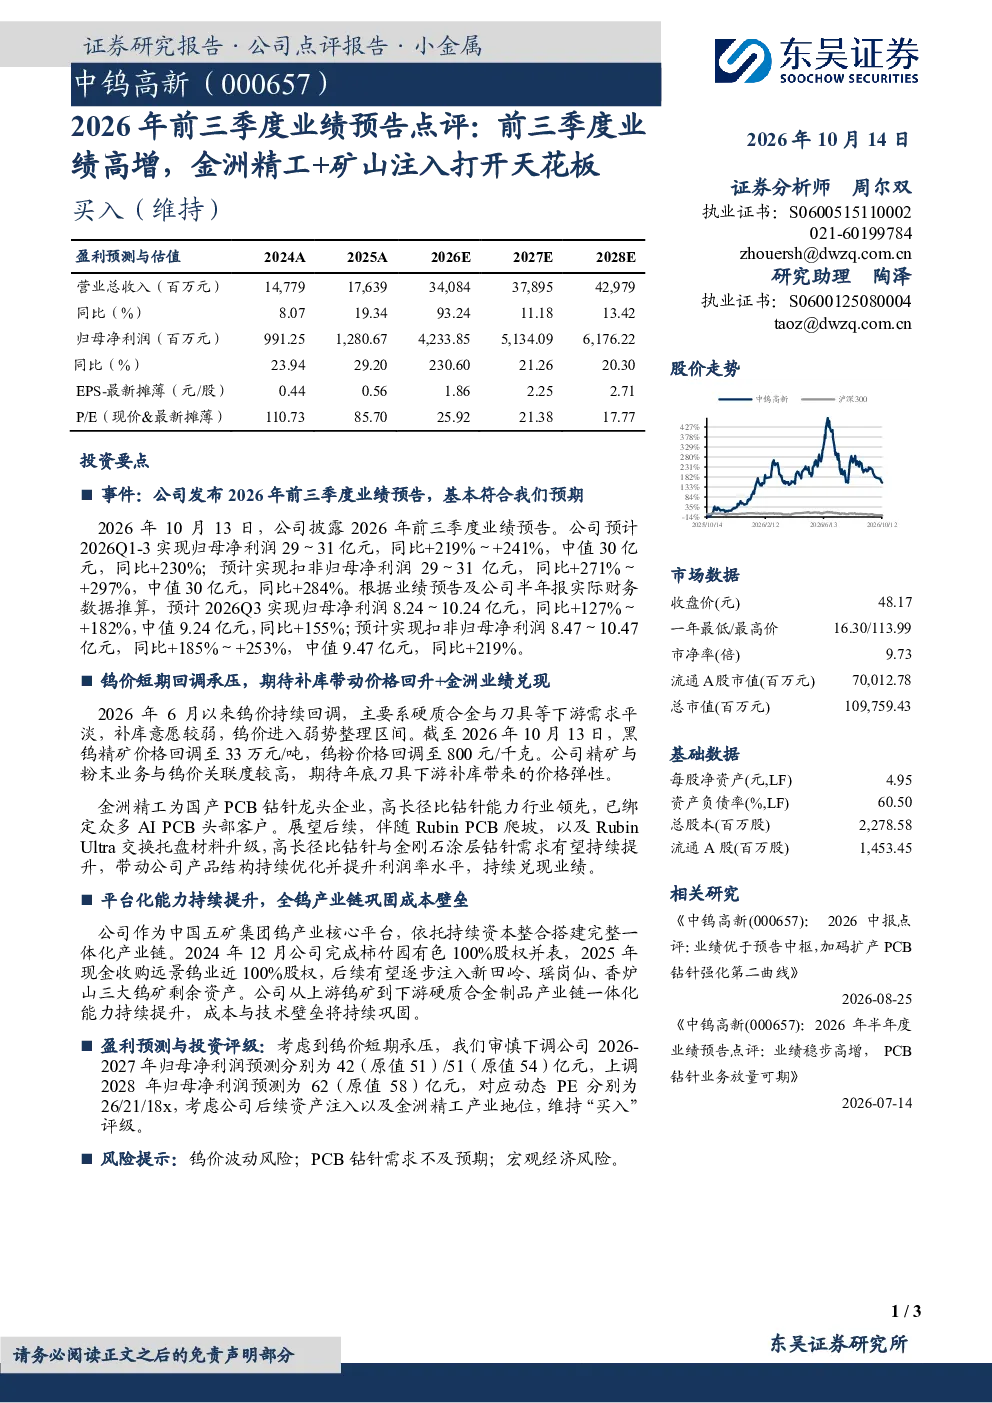
这份研报主要点评了公司2026年前三季度业绩预告,预计实现归母净利润29~31亿元,同比大幅增长219%~241%。报告详细分析了钨价波动对精矿与粉末业务的影响,以及金洲精工在PCB钻针领域的领先地位和未来增长潜力。同时,报告还介绍了公司通过资本整合搭建钨产业一体化产业链的进展,包括柿竹园有色并表、远景钨业收购等。最后,报告下调了2026-2027年归母净利润预测,但上调了2028年预测,维持“买入”评级。
钨价未来发展趋势如何?
钨价自2026年6月以来持续回调,主要原因是下游需求平淡,尤其是刀具下游补库尚未完全到位。报告认为,随着年底补库的预期,钨价有望回升。此外,金洲精工作为国产PCB钻针龙头企业,其高长径比钻针能力行业领先,已绑定AI PCB头部客户,伴随Rubin PCB爬坡及材料升级,高长径比钻针需求有望持续提升,推动产品结构优化和利润率提升。
报告重点分析了哪些方向?
报告重点分析了公司业绩预告、钨价波动影响、金洲精工PCB钻针业务增长潜力、产业链整合进展以及盈利预测。其中,公司业绩预告显示高增长,钨价波动对业务的影响,金洲精工的技术领先地位和客户资源,以及公司通过资本整合搭建完整产业链的战略布局是核心分析方向。
当前市场对有色金属行业有何判断?
当前市场对有色金属行业的判断主要关注钨价波动和下游需求变化。钨价受供需关系影响较大,短期内可能承压,但长期来看,随着新兴应用领域的拓展,如AI PCB等,对高性能材料的需求有望提升。报告指出,公司通过产业链整合和技术创新,有望在行业波动中保持竞争优势。
研报提示了哪些风险?
研报提示了钨价波动风险、PCB钻针需求不及预期风险以及宏观经济风险。钨价波动直接影响公司精矿与粉末业务的盈利能力,PCB钻针需求不及预期则可能影响金洲精工的增长前景。此外,宏观经济环境的变化也可能对行业整体表现产生影响。这些风险需要投资者密切关注。
你可能感兴趣
2026年前三季度业绩预告点评:Q3业绩高增,高端TV SoC持续放量
电子设备东吴证券2026-10-09
2021年前三季度业绩预告点评:前三季度业绩高增,综合盈利能力得到强化
食品饮料民生证券2021-10-13
2026年前三季度业绩预告点评:Q3业绩有望超预期,海外AIDC业务打开长期成长空间
机械设备东吴证券2026-10-14
鼎龙股份2026年前三季度业绩预告点评 国金电子
未知机构2026-10-08
2026年半年度业绩预告点评:26Q2业绩高增,并购永鑫精工打造新成长曲线
轻工制造东吴证券2026-07-17
2024年前三季度业绩预告点评:大客户模切&华阳通双轮驱动,24年前三季度业绩高增
电子设备华创证券2024-10-14
2017年前三季度业绩预告点评:业绩高增符合预期,蜕变生态PPP新秀极具弹性
建筑建材国泰君安证券2017-10-15
2024年前三季度业绩预告点评:安防&车载光学持续增长,24Q3业绩高增
电子设备华创证券2024-10-12
2024年前三季度业绩预告点评:配套车型放量&规模效应驱动业绩高增
电子设备华龙证券2024-10-15
公司三季报点评报告:前三季度业绩高增,关注焦煤弹性及资产注入
开源证券2022-10-26