猜你想问
这份研报的核心内容是什么?
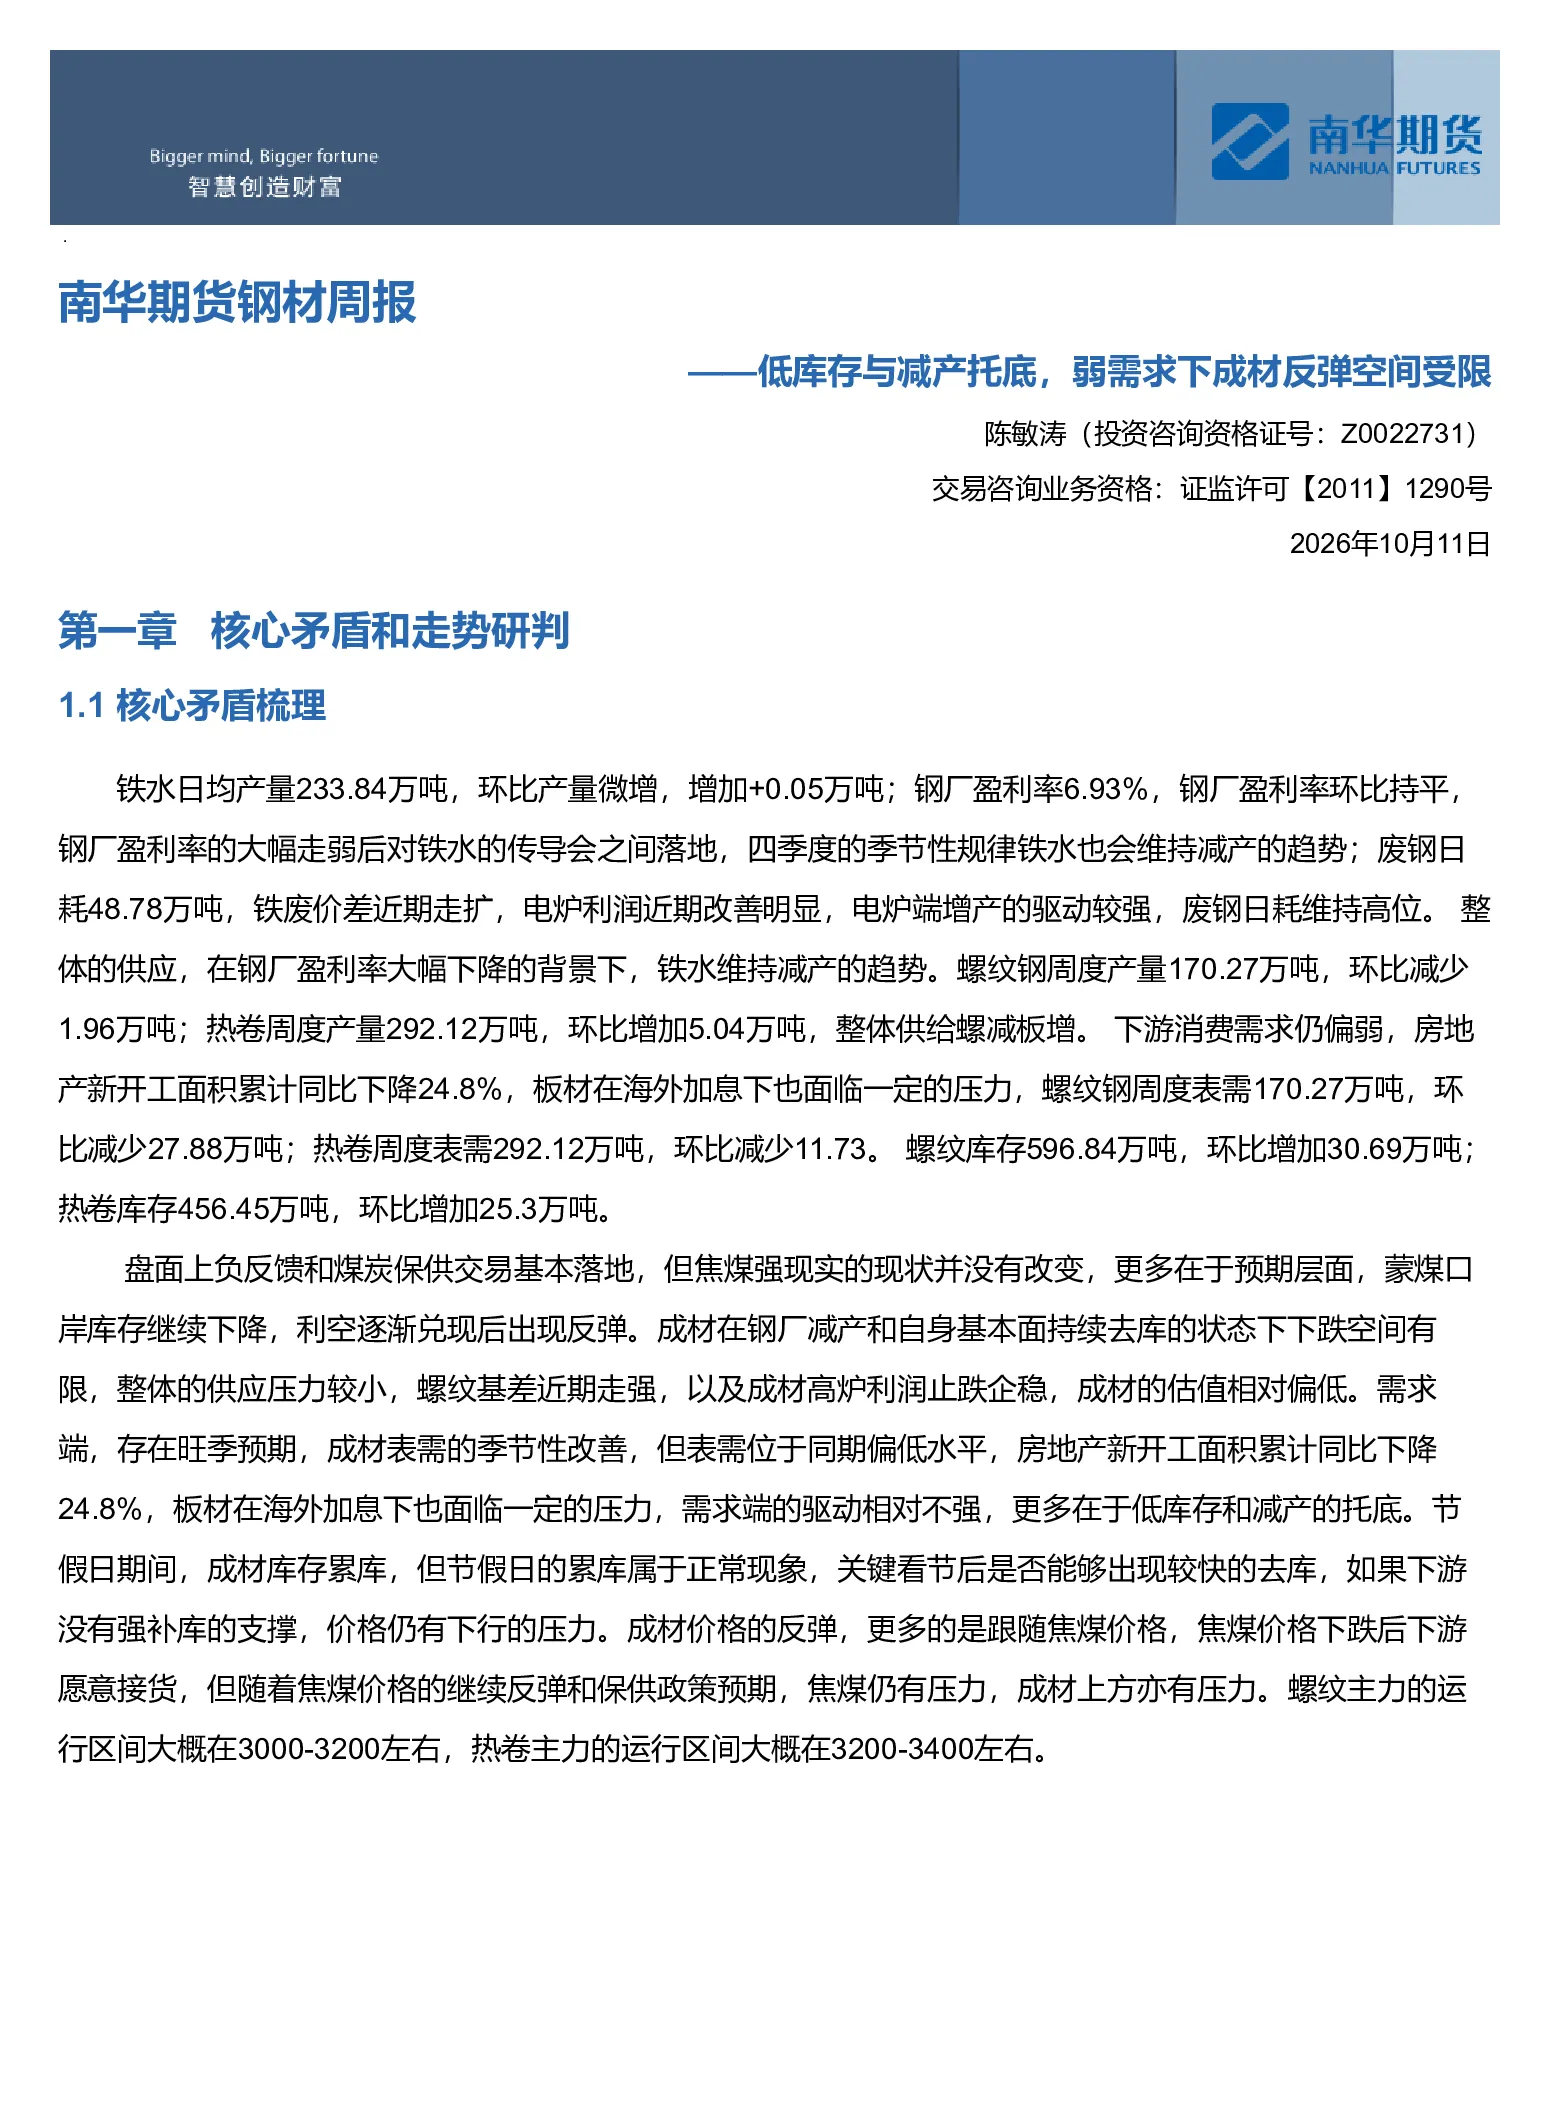
本报告分析了钢材市场的供需矛盾和价格走势。供应端方面,铁水产量微增但钢厂盈利率下降,预计四季度的季节性减产趋势将延续;废钢日耗维持高位,电炉增产驱动较强;螺纹钢产量减少,热卷产量增加。需求端方面,下游消费需求偏弱,房地产新开工面积同比下降,板材受海外加息影响压力较大;表需环比减少,库存持续累库。盘面方面,负反馈和煤炭保供交易基本落地,焦煤强现实并未改变,蒙煤口岸库存下降利空兑现后反弹。成材在钢厂减产和去库状态下下跌空间有限,螺纹基差走强,成材高炉利润止跌企稳,估值偏低;需求端存在旺季预期,但表需位于同期偏低水平,更多依赖低库存和减产托底。
钢材行业未来发展趋势如何?
钢材行业未来发展趋势呈现多空博弈格局。供应端,钢厂减产预期增强,尤其是反内卷预期可能推动减产;需求端,十五五规划开局之年,重大项目对钢材需求有望获得支撑,但海外加息和国内房地产疲软仍对需求形成压力。价格方面,预计螺纹主力合约2610价格区间3000-3200,热卷主力合约2610价格区间3200-3400;月差方面,近月短期偏强,短期走正套;基差方面,现货端按需采购,价格上涨乏力,基差小幅反弹;盘面利润方面,反弹较多,继续上涨空间有限,后续可能走缩。
报告中重点分析了哪些方向?
本报告重点分析了钢材市场的供需平衡、价格走势和产业链利润。供应端,重点关注铁水产量、钢厂盈利率、废钢日耗和电炉增产等指标;需求端,关注房地产新开工面积、表需和库存变化;价格走势方面,研判了螺纹和热卷主力合约的价格区间、月差走势、基差走势和盘面利润走势;产业链利润方面,跟踪了高炉利润、螺纹基差和成材估值等指标。此外,报告还分析了焦煤强现实与弱预期博弈、反内卷预期对减产的影响以及出口管制等因素对市场的影响。
当前钢材市场现状如何判断?
当前钢材市场呈现供需偏弱格局,但下跌空间有限。供应端,钢厂盈利率大幅下降,减产预期增强,但实际产量变化仍需关注;需求端,下游消费需求疲软,房地产新开工面积同比下降,表需环比减少,库存持续累库。盘面方面,负反馈交易基本落地,焦煤强现实并未改变,蒙煤口岸库存下降利空兑现后反弹。成材在钢厂减产和去库状态下下跌空间有限,螺纹基差走强,成材高炉利润止跌企稳,估值偏低;需求端存在旺季预期,但表需位于同期偏低水平,更多依赖低库存和减产托底。市场整体处于多空博弈阶段。
研报提示了哪些风险?
本报告提示了几个主要风险。首先是旺季需求不及预期,虽然存在金九银十旺季预期,但房地产疲软和海外加息压力可能抑制需求;其次是蒙煤发运恢复可能带来的供应压力;此外,焦煤保供政策可能导致焦炭价格波动,进而影响钢厂利润和产量;盘面负反馈交易接近尾声,保供落地后,减产预期可能走弱;成材累库也可能对价格形成压力。这些因素均需密切关注,可能对市场走势产生影响。