猜你想问
这份研报主要分析了什么内容?
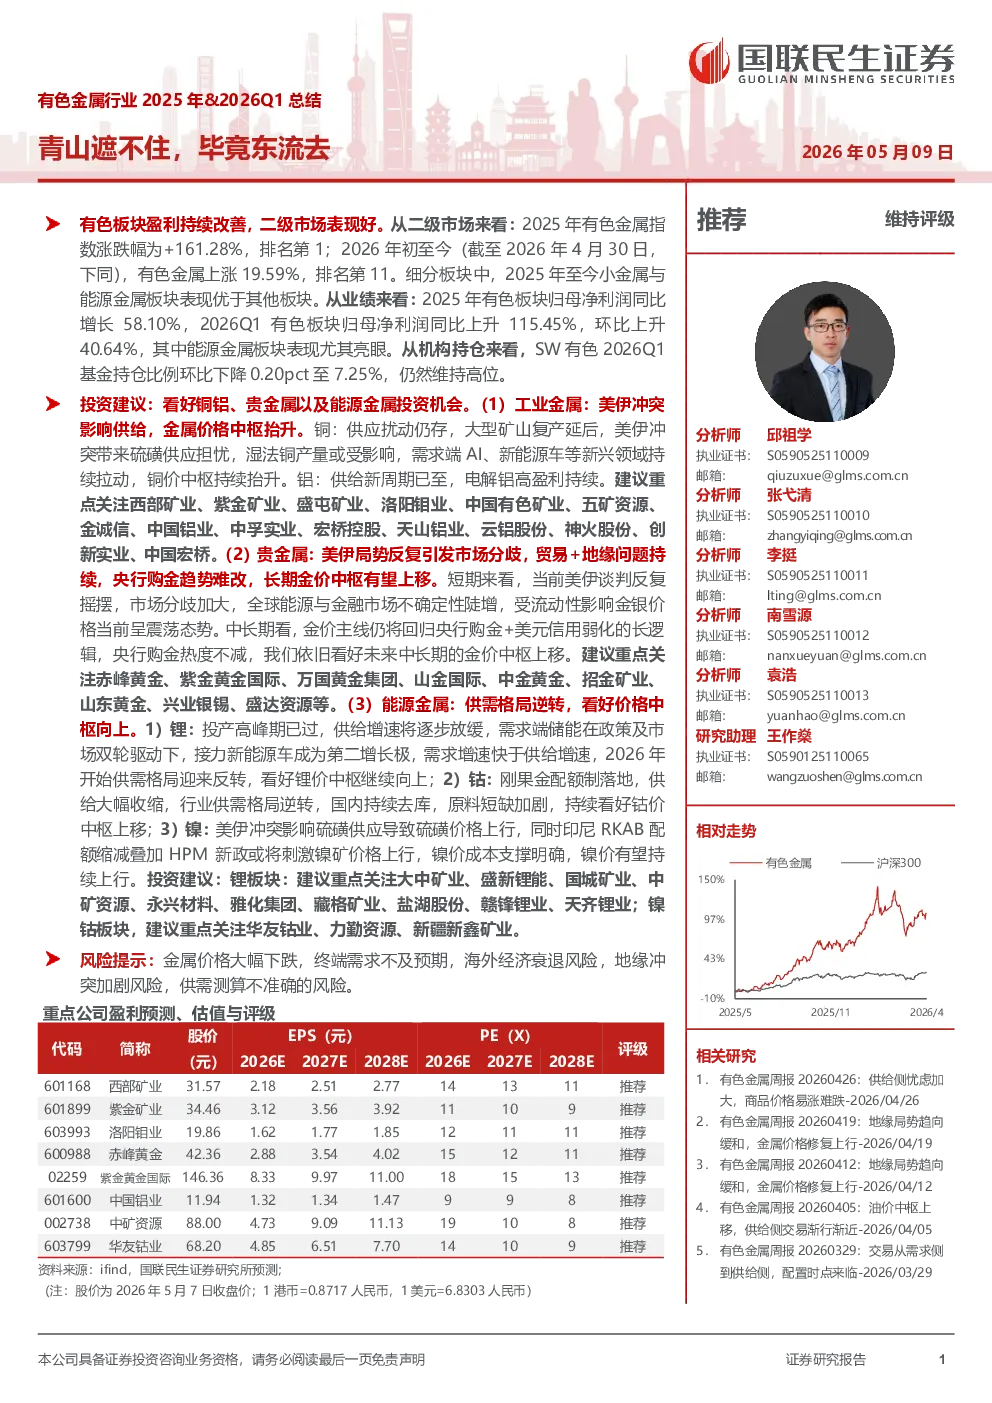
这份研报主要分析了有色金属行业在2025年至今及2026年Q1的整体表现。报告指出,有色金属板块整体涨幅161.28%,位列申万行业板块涨幅第1位,其中小金属和能源金属板块表现最为突出。板块盈利持续改善,2025年归母净利润同比增长58.10%,2026年Q1同比上升115.45%。从细分板块来看,除磁性材料外,其余板块均实现明显上涨,钨板块表现最佳,镍板块涨幅达101.2%。贵金属板块方面,金银价格大幅上涨,业绩亮眼。报告还展望了2026年的投资机会,看好铜铝、贵金属以及能源金属。
有色金属行业未来发展趋势如何?
有色金属行业未来发展趋势看好铜铝、贵金属以及能源金属的投资机会。工业金属方面,美伊冲突影响供给,金属价格中枢抬升。铜方面,供应扰动仍存,需求端AI、新能源车等新兴领域持续拉动,铜价中枢持续抬升。铝方面,供给新周期已至,电解铝高盈利持续。贵金属方面,央行购金趋势难改,金价长牛,2026年一季度全球央行购金热度同环比持续增长。能源金属方面,供需格局逆转,看好价格中枢向上。锂、钴、镍等价格有望持续上行。
研报重点分析了哪些方向?
研报重点分析了有色金属行业的细分板块表现、盈利能力及未来投资机会。细分板块方面,钨板块表现最佳,镍板块涨幅达101.2%,贵金属板块业绩亮眼。未来投资机会方面,看好铜铝、贵金属以及能源金属。铜方面关注供应扰动与需求拉动,铝方面关注供给新周期,贵金属方面关注央行购金与长牛逻辑,能源金属方面关注锂、钴、镍的供需格局逆转。
当前有色金属市场现状如何判断?
当前有色金属市场现状表现为板块整体涨幅领先,盈利持续改善,细分板块普遍上涨。铜铝方面,供应扰动与需求拉动支撑价格中枢抬升。贵金属方面,市场存在分歧但央行购金趋势不变,金银价格震荡但长牛逻辑不变。能源金属方面,锂、钴、镍供需格局逆转,价格中枢向上。整体来看,行业呈现结构性机会,但需关注美伊冲突等外部不确定性因素。
研报提示了哪些风险?
研报提示的风险主要包括美伊冲突等地缘政治风险,可能影响金属供给与价格。能源金属方面,锂、钴、镍价格中枢上移过程中需关注供给端政策变化与市场需求波动。贵金属方面,短期市场存在不确定性,受流动性影响金银价格可能震荡。此外,行业内部不同细分板块表现分化,需关注个股供需平衡变化及政策调控影响。