猜你想问
这份研报主要分析了华峰化学的哪些方面?
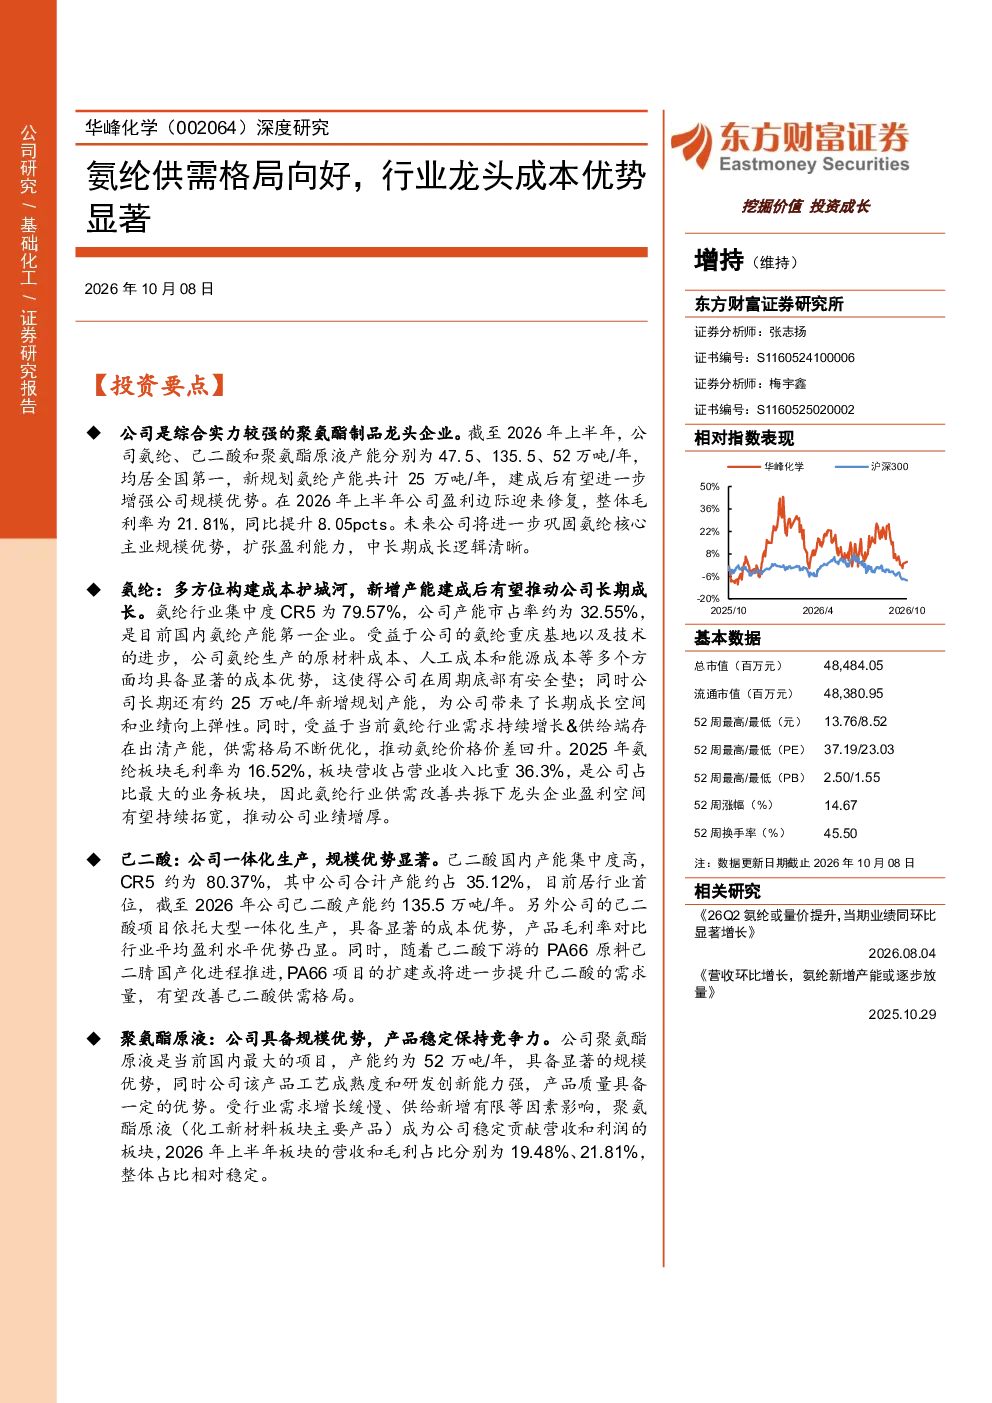
这份研报深度分析了华峰化学的核心业务及优势,重点探讨了公司在氨纶、己二酸和聚氨酯原液领域的行业领先地位和成本优势。报告详细阐述了公司氨纶产能的全国第一地位及其成本优势,并提及了25万吨的新增产能规划。同时,分析了己二酸产能的行业首位及其一体化生产的成本优势,以及聚氨酯原液产能的领先地位和稳定贡献。此外,报告还介绍了公司的生产基地布局、产销增长情况、盈利能力触底回升趋势,以及未来几年的业绩预测和投资建议。
当前氨纶行业的发展趋势如何?
当前氨纶行业的发展趋势向好,供需格局优化推动氨纶价格价差回升。华峰化学作为国内氨纶产能第一企业,凭借其成本优势,盈利空间有望持续拓宽。行业景气上行将带来业绩弹性,公司持续扩产巩固规模优势,进一步强化其龙头地位。不过,行业仍面临下游需求波动、原材料价格变动等挑战,需关注市场变化对行业整体的影响。
研报重点分析了华峰化学的哪些业务板块?
研报重点分析了华峰化学的三大核心业务板块:氨纶、己二酸和聚氨酯原液。氨纶方面,报告强调了公司产能全国第一及成本优势,并提及了未来产能扩张计划。己二酸方面,突出了公司产能的行业首位和一体化生产的成本优势,以及己二腈国产化进程对需求的潜在提升。聚氨酯原液方面,则指出其产能领先地位和对公司营收利润的稳定贡献。这些板块共同构成了公司稳健的业务结构和竞争优势。
根据报告,当前市场对华峰化学的判断是什么?
根据报告,市场对华峰化学的判断是积极的。公司作为国内产能最大、成本较优的行业龙头,受益于景气上行带来的业绩弹性,持续扩产巩固了规模优势。报告预测公司未来几年营业收入和净利润将保持增长,盈利能力触底回升趋势明确。尽管存在项目投产、下游需求、价格波动等风险,但公司整体发展前景被看好,显示出较强的市场竞争力。
研报中提示了哪些主要风险?
研报提示了华峰化学面临的主要风险,包括项目投产不及预期、下游需求不及预期、原材料及产品价格波动风险。项目投产不及预期可能导致产能扩张计划受阻,影响公司未来的市场竞争力。下游需求不及预期可能影响公司产品的销售和盈利能力。原材料及产品价格波动风险则可能直接冲击公司的成本控制和利润水平。这些风险需引起关注,并纳入投资决策的考量范围。