猜你想问
这份研报主要分析了聚酯行业的哪些方面?
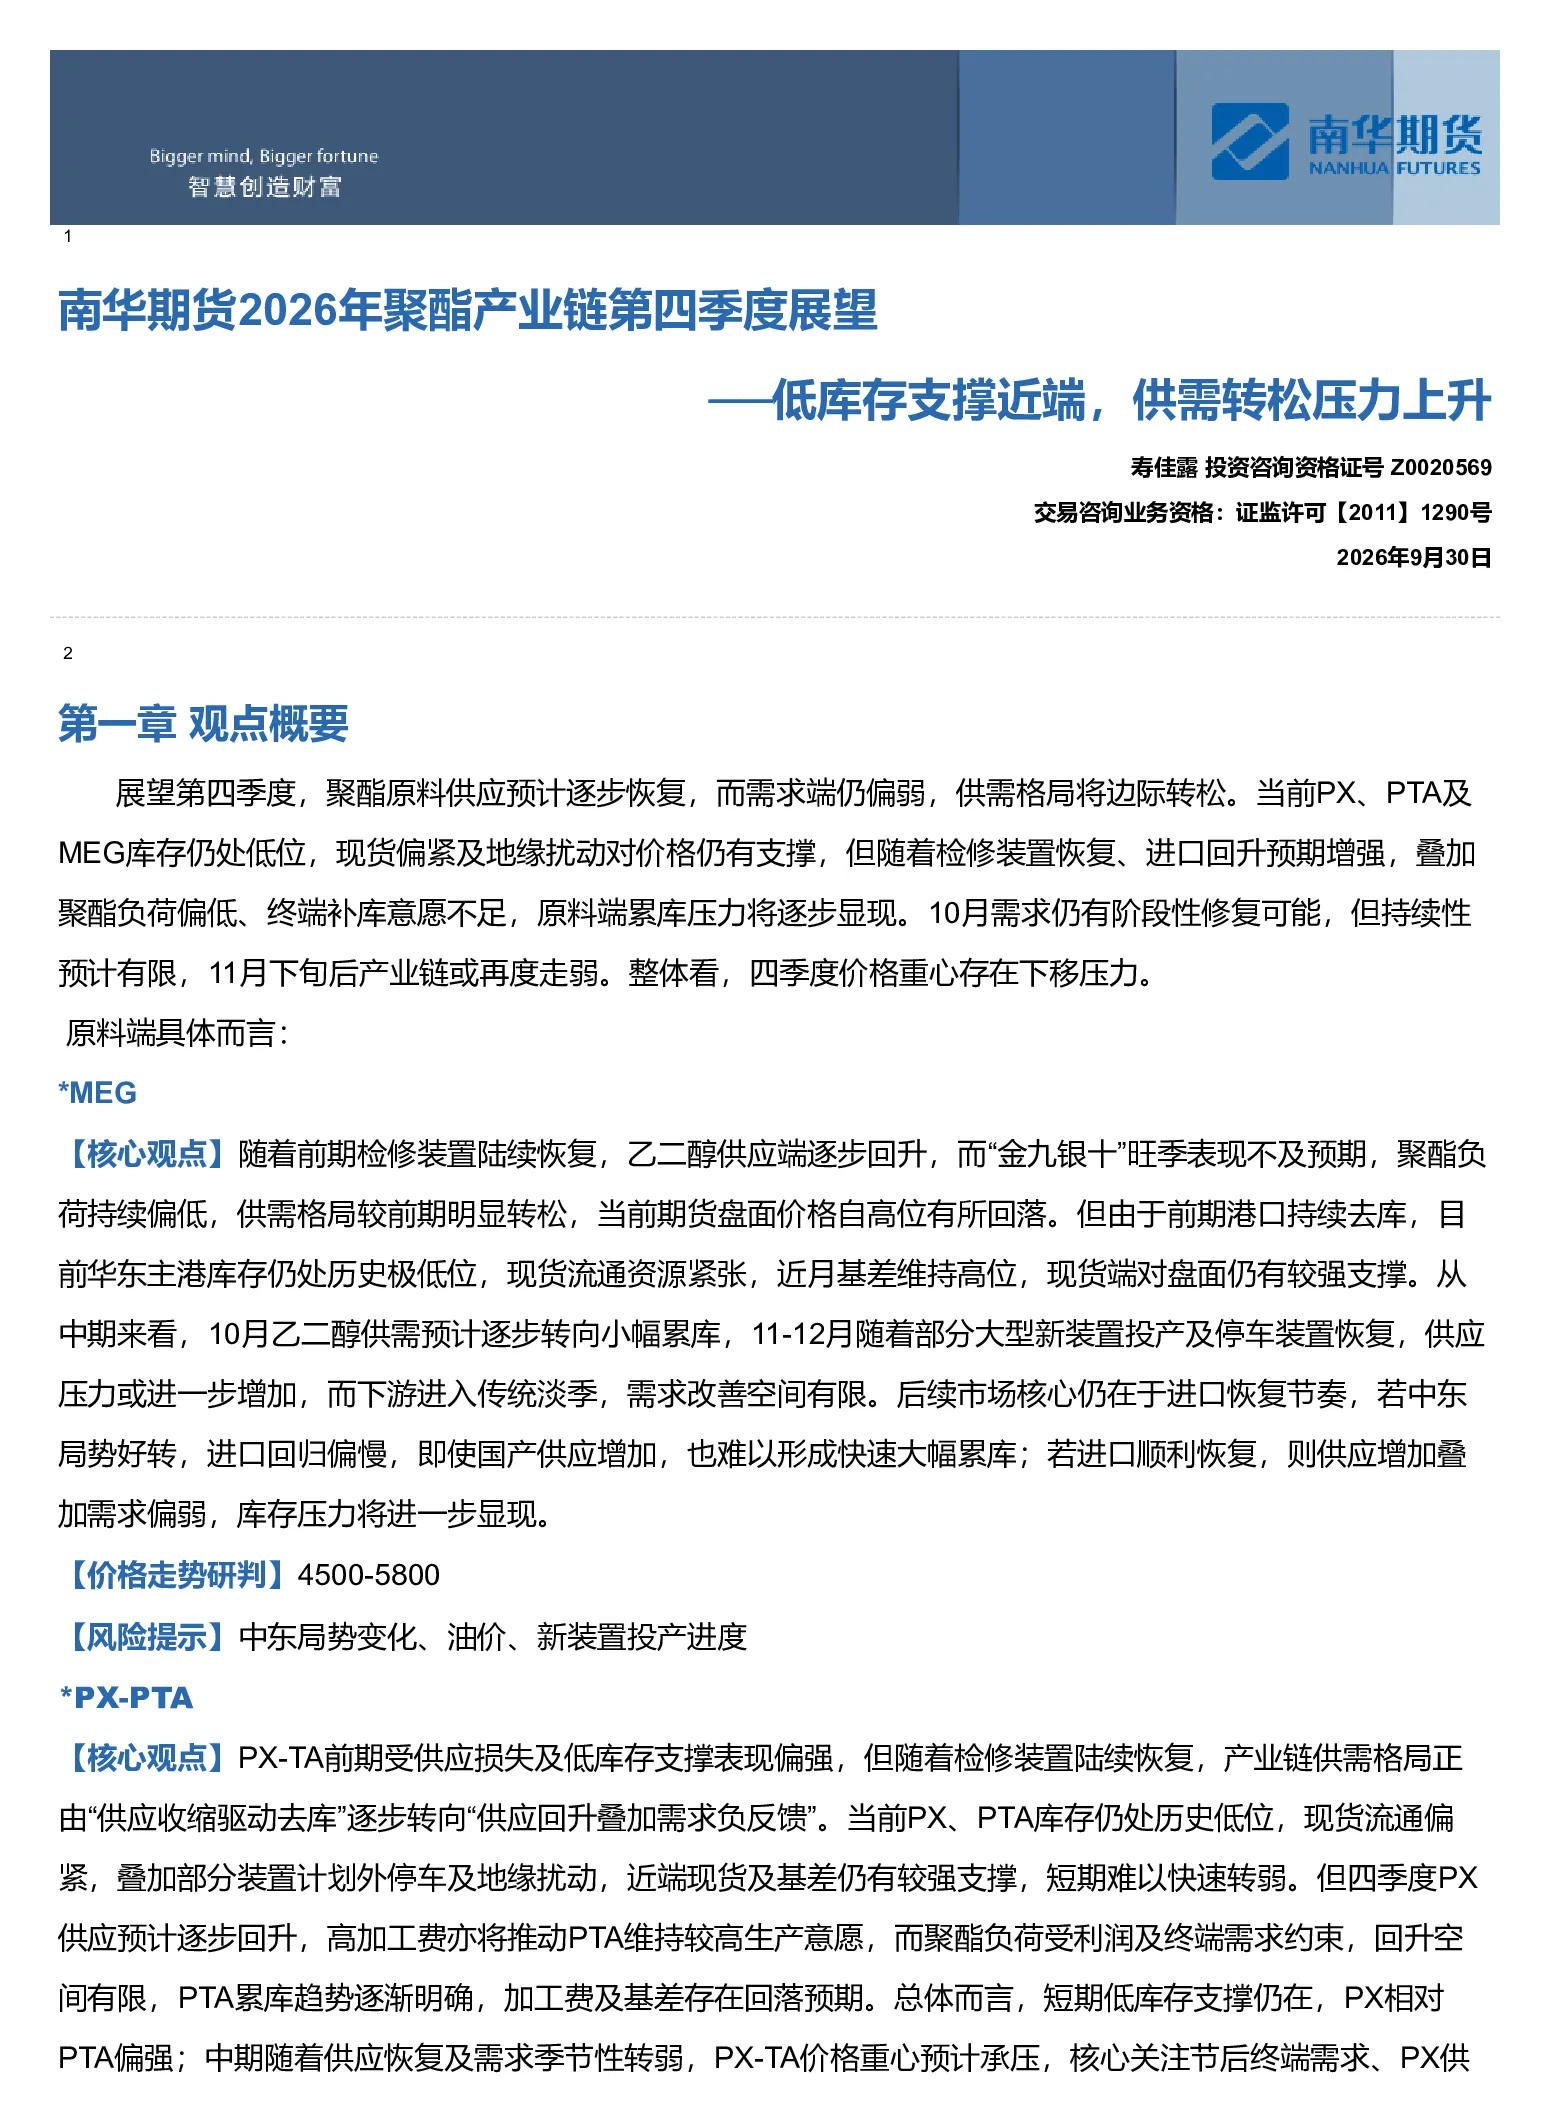
这份研报主要分析了聚酯原料市场,包括乙二醇(MEG)和对二甲苯(PX)-聚对苯二甲酸乙二醇酯(PTA)的核心观点、价格走势研判、风险提示以及供需分析。报告重点关注了四季度MEG和PTA市场的供需变化,分析了国产供应恢复、进口恢复节奏对市场的影响,并对价格走势进行了研判。同时,报告还回顾了前三个季度的市场行情,并对聚酯需求进行了分析,探讨了聚酯环节的开工表现和宏观需求趋势。
聚酯行业未来发展趋势如何?
聚酯行业未来发展趋势呈现供需转松的压力上升。乙二醇(MEG)市场由前期强势转为低库存现实与供应恢复预期之间的博弈,四季度供需预计逐步转向小幅累库。对二甲苯(PX)-聚对苯二甲酸乙二醇酯(PTA)市场同样由前期强势格局转为低库存现实与供应恢复预期之间的博弈,四季度供应压力预计较三季度明显增加,整体转向累库的概率较高。聚酯需求方面,2026年呈现内需边际走弱、外需尚有韧性的特征,但产业链主动补库不足,四季度需求的核心变量在于原料价格及基差回落后聚酯和织造利润能否得到实质修复,以及终端订单改善能否进一步转化为产业链的主动补库。
研报重点分析了聚酯市场的哪些方向?
研报重点分析了聚酯市场的供需变化、价格走势研判以及风险提示。对于乙二醇(MEG),报告分析了国产供应恢复和进口恢复节奏对市场的影响,研判了4500-5800元/吨的价格走势,并提示了中东局势变化、油价、新装置投产进度等风险。对于对二甲苯(PX)-聚对苯二甲酸乙二醇酯(PTA),报告分析了低库存现实与供应恢复预期之间的博弈,研判了5700-6300元/吨的价格走势,并提示了中东局势变化、油价等风险。此外,报告还回顾了前三个季度的市场行情,并对聚酯需求进行了深入分析。
当前聚酯市场现状如何?
当前聚酯市场现状呈现低库存支撑近端,供需转松压力上升的特征。乙二醇(MEG)市场由前期强势转为低库存现实与供应恢复预期之间的博弈,国产供应恢复确定性高,但进口恢复节奏是关键变量。对二甲苯(PX)-聚对苯二甲酸乙二醇酯(PTA)市场同样由前期强势格局转为低库存现实与供应恢复预期之间的博弈,短期低库存支撑仍在,但四季度供应压力预计较三季度明显增加,整体转向累库的概率较高。聚酯需求方面,2026年呈现内需边际走弱、外需尚有韧性的特征,但产业链主动补库不足,四季度需求的核心变量在于原料价格及基差回落后聚酯和织造利润能否得到实质修复,以及终端订单改善能否进一步转化为产业链的主动补库。
研报提示了哪些相关风险?
研报提示了聚酯市场相关的风险,包括中东局势变化、油价、新装置投产进度等。对于乙二醇(MEG),中东局势变化可能影响进口恢复节奏,油价波动可能影响供应成本,新装置投产进度可能改变市场供需格局。对于对二甲苯(PX)-聚对苯二甲酸乙二醇酯(PTA),中东局势变化可能影响PX供应恢复速度,油价波动可能影响成本端支撑,新装置投产进度可能改变市场供需平衡。此外,聚酯需求方面,内需边际走弱、外需分化等因素也可能对市场产生不确定性影响。这些风险因素需要投资者密切关注,以便及时调整投资策略。