猜你想问
TD科文研报对奈飞第三季度的核心观点是什么?
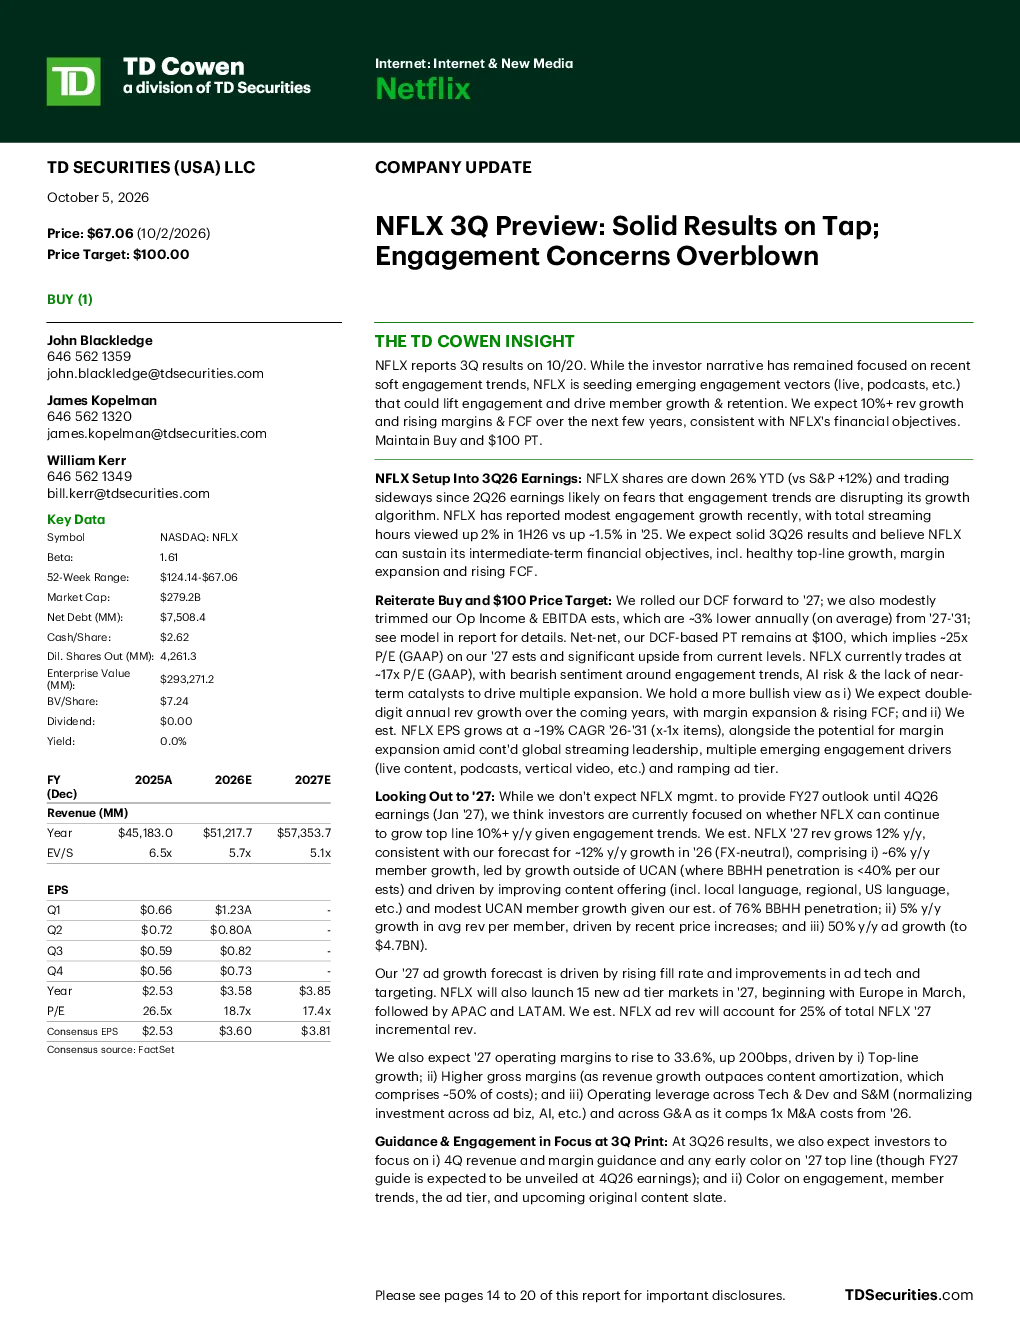
TD科文研报指出,尽管奈飞近期用户参与度增长放缓,但公司正通过直播内容、播客和垂直视频等新方式提升用户参与度,推动会员增长及留存。分析师预计2026年奈飞收入将增长13.4%,会员增长约6%,平均每名会员收入增长约5%,广告收入增长约50%。此外,奈飞计划在2027年推出15个新的广告层级市场,广告收入预计将占2027年新增收入的25%,运营利润率将提升至33.6%
奈飞所在赛道的发展趋势如何?
奈飞所在的流媒体赛道正面临激烈竞争,但公司通过创新内容形式和拓展广告业务展现出较强韧性。分析师预计2026年奈飞收入将增长13.4%,其中广告收入增长约50%,显示出多元化收入结构的发展潜力。国际业务和游戏业务也具备增长空间,但需关注内容成本上升和宏观经济风险带来的挑战
报告重点分析了奈飞的哪些方面?
报告重点分析了奈飞的财务表现、用户参与度策略及未来增长潜力。分析师预计2026年奈飞收入将增长13.4%,会员增长约6%,广告收入增长约50%,运营利润率将提升至33.6%。报告同时指出,奈飞正积极探索直播内容、播客和垂直视频等新方式,以提升用户参与度和推动会员增长
当前奈飞的市场状况如何?
奈飞当前市值为2792亿美元,净债务为75.08亿美元,每股现金为2.62美元。预计2026年收入将增长13.4%至511.74亿美元,运营利润为161.44亿美元,利润率为31.5%;2027年收入将增长12%至573.54亿美元,运营利润为192.57亿美元,利润率为33.6%。公司估值仍具吸引力,但需关注竞争加剧和内容成本上升等挑战
研报提示了哪些风险?
研报提示奈飞面临用户参与度增长放缓、竞争加剧、内容成本上升和宏观经济风险等挑战。尽管分析师看好奈飞的长期发展前景,但需关注国际业务扩张和游戏业务发展的不确定性。此外,广告业务占比提升可能影响内容质量,需警惕宏观经济波动对订阅收入的影响
你可能感兴趣
航空货运及地面运输:2026年第三季度TD科文承运人调查
交通运输TD证券2026-10-05
拼多多(PDD.US)19年第三季度业绩未达标;关注用户参与度
招银国际2019-11-21
业绩再超预期,用户参与度稳步提升
安信证券2022-09-06
1Q22业绩前瞻:用户流量稳健提升,广告和电商业务逆势增长
西部证券2022-04-30
可转债周报:增加业绩稳健品种关注度,鹏辉转债建议参与
华创证券2020-10-20
可转债周报:增加业绩稳健品种关注度,崇达转2建议参与
华创证券2020-09-06
BOSS直聘:业绩表现稳健用户注册放开,有望逐步恢复高成长
国盛证券2022-08-25
四季报点评:用户稳健增长,经营效率改善有望进一步带来业绩弹性
富途证券国际(香港)2022-03-30
半导体:英伟达:第三季度业绩稳健;第四季度指引应能缓解人工智能泡沫担忧
招银国际2025-11-20
半导体:英伟达:三季度业绩稳健,四季度指引有望缓解市场对AI泡沫的担忧
电子设备招银国际2025-11-21