猜你想问
9月美国CPI核心环比预计如何?
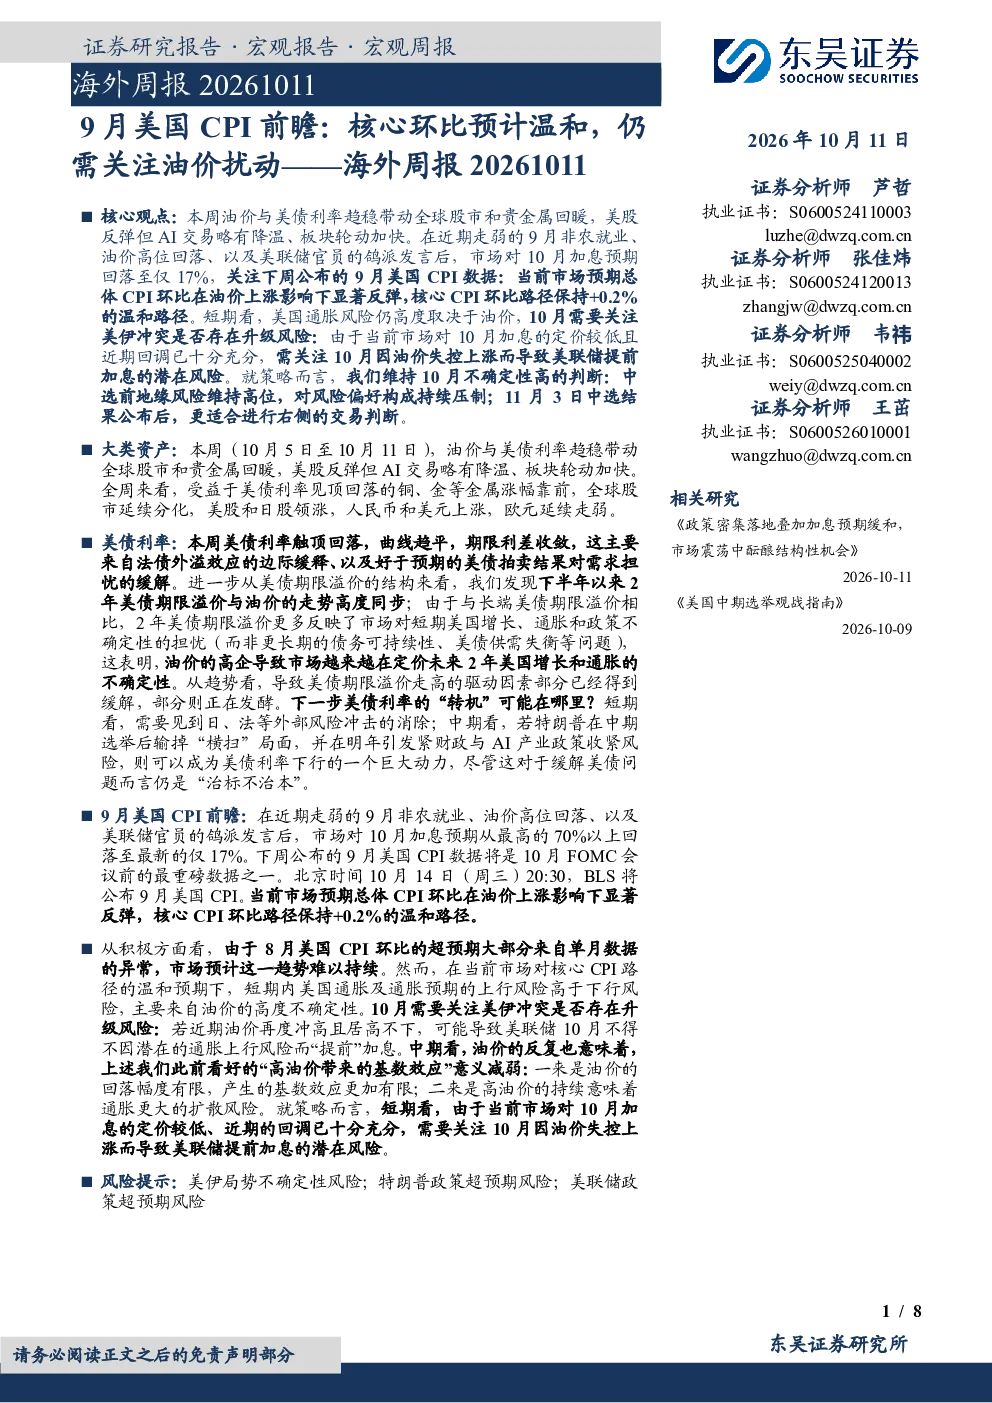
市场预期9月美国CPI核心环比将保持+0.2%的温和路径。8月CPI环比超预期主要来自单月数据异常,预计难以持续。积极因素包括8月CPI环比超预期主要来自单月数据异常,预计难以持续。但短期内美国通胀及通胀预期的上行风险高于下行风险,主要来自油价高度不确定性。10月需关注美伊冲突升级风险,可能导致美联储提前加息。
当前大类资产市场有何表现?
本周油价与美债利率趋稳带动全球股市和贵金属回暖。美股反弹但AI交易略有降温、板块轮动加快。受益于美债利率见顶回落,铜、金等金属涨幅靠前。全球股市延续分化,美股和日股领涨,人民币和美元上涨,欧元延续走弱。
美债利率近期有何变化及原因?
本周美债利率触顶回落,曲线趋平,期限利差收敛。主要来自法债外溢效应的边际缓释、好于预期的美债拍卖结果对需求担忧的缓解。2年美债期限溢价与油价高度同步,表明油价高企导致市场担忧未来2年美国增长和通胀的不确定性。下一步美债利率“转机”可能在于外部风险冲击消除或特朗普政策收紧。
美国经济数据近期有何表现?
本周公布的美国经济数据总体保持稳健,9月ISM服务业PMI略低于预期但仍保持高位,10月密歇根大学消费者信心指数再度逊于预期和前值。积极因素包括8月CPI环比超预期主要来自单月数据异常,预计难以持续。但短期内美国通胀及通胀预期的上行风险高于下行风险,主要来自油价高度不确定性。10月需关注美伊冲突升级风险,可能导致美联储提前加息。
本报告有哪些主要风险提示?
本报告提示的主要风险包括美伊局势不确定性风险;特朗普政策超预期风险;美联储政策超预期风险。短期内美国通胀及通胀预期的上行风险高于下行风险,主要来自油价高度不确定性。10月需关注美伊冲突升级风险,可能导致美联储提前加息。
你可能感兴趣
海外周报:4月美国CPI前瞻:核心通胀料温和反弹
东吴证券2026-05-11
美国7月CPI整体温和,但9月FOMC会议前仍需关注这些因素!
国泰君安证券2026-08-13
海外周报:美国7月CPI前瞻:商品价格抬升或推动CPI环比走高
东吴证券2025-08-10
美国消费者物价指数快评:5月份美国核心CPI环比上涨0.1% 通胀温和
国信证券2010-06-18
8月美国核心CPI环比超预期,9月美联储会议或加息25个基点
浦银国际2026-09-12
【新闻速递】全线超预期!美国9月CPI同比上涨2.4%,核心环比上涨0.3%
英大期货2024-10-11
海外观察:美国2026年5月CPI数据-涨价未扩散,核心通胀环比降温
东海证券2026-06-11
海外周报:2月美国CPI前瞻:油价飙升前的平静
东吴证券2026-03-08
核心CPI温和上涨,PPI环比由升转降
万和证券2017-05-10
南华外汇周报:美国核心CPI环比超预期20260913
南华期货2026-09-13