猜你想问
这份研报主要讲了什么内容?
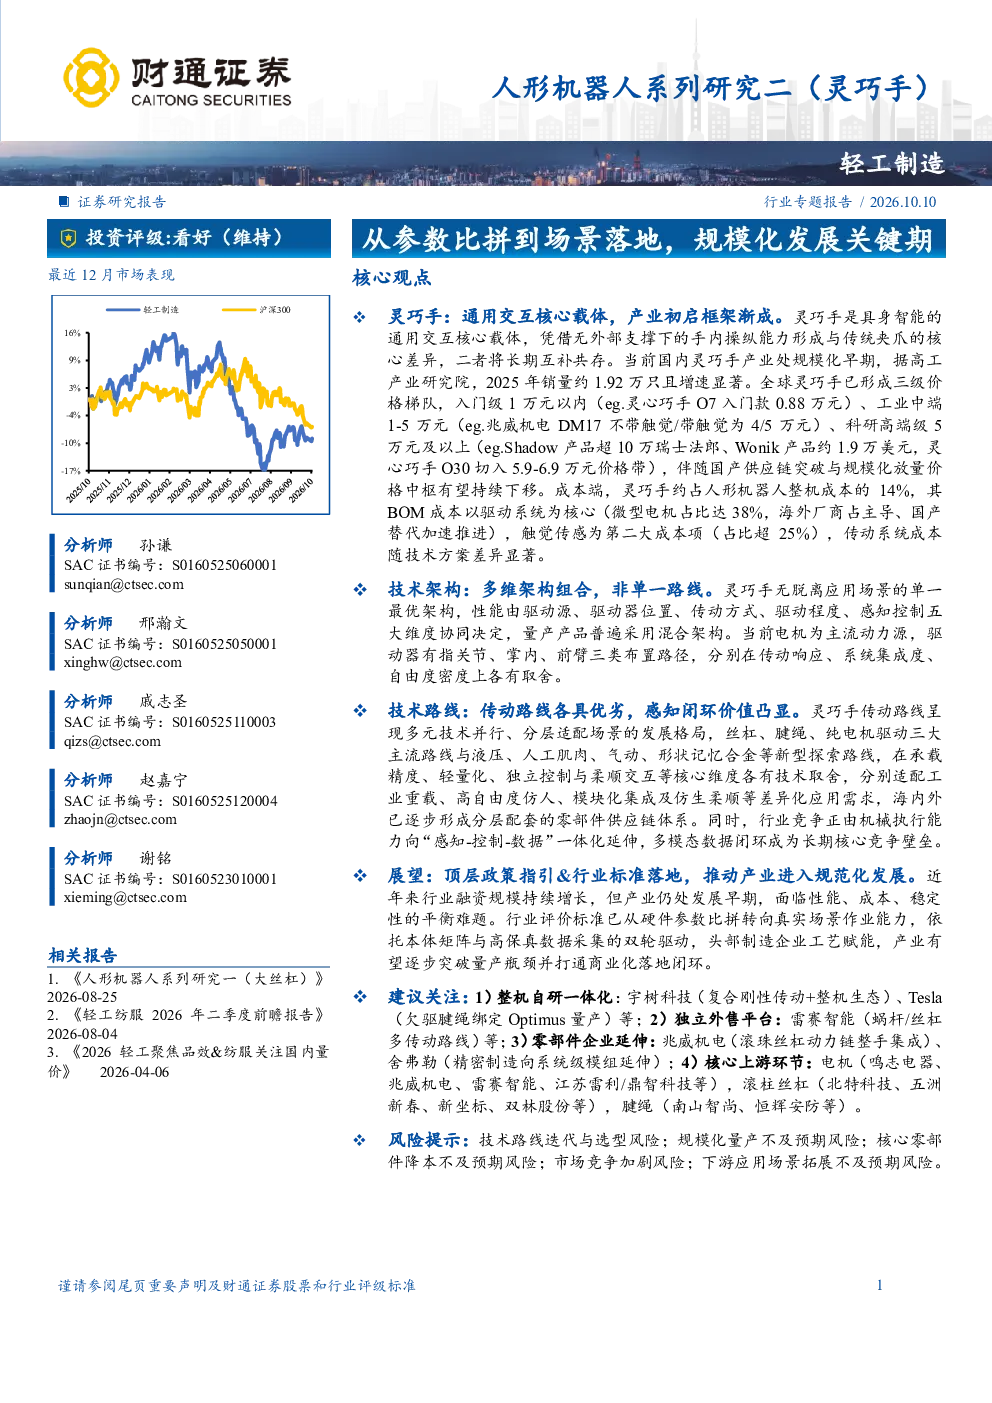
这份研报主要探讨了人形机器人系列中的灵巧手技术。报告分析了灵巧手作为具身智能通用交互核心载体的特点,对比了其与传统夹爪的区别,并指出两者将长期互补共存。报告重点介绍了国内灵巧手产业处于规模化早期阶段,预计2025年销量将达到1.92万只且增速显著。同时,全球灵巧手已形成三级价格梯队,国产供应链突破有望推动价格中枢持续下移。报告还深入剖析了灵巧手的技术架构、技术路线、销量与价格趋势、评价体系、企业格局以及未来展望,为投资者提供了全面的技术与市场分析视角。
灵巧手赛道未来的发展趋势是什么?
灵巧手赛道未来发展趋势呈现多元化与分层化特点。从技术路线看,丝杠、腱绳、纯电机驱动等主流路线将与液压、人工肌肉等新型探索路线并行发展,分别适配工业重载、高自由度仿人、模块化集成及仿生柔顺等差异化应用需求。市场竞争正由机械执行能力向“感知-控制-数据”一体化延伸,多模态数据闭环成为长期核心竞争壁垒。从市场发展阶段看,行业预计将经历“限定性通用”后再向规模化过渡,未来一两年将在一两个工序率先实现应用,三五年内可能大规模推广。随着顶层政策指引与首项行业标准的发布,国内灵巧手产业正式进入规范化、规模化发展阶段。
研报重点分析了哪些方向?
研报重点分析了灵巧手的技术架构、技术路线、销量与价格、评价体系、企业格局以及未来展望等多个维度。在技术架构方面,报告指出灵巧手无脱离应用场景的单一最优架构,性能由驱动源、驱动器位置、传动方式、驱动程度、感知控制五大维度协同决定,量产产品普遍采用混合架构。在技术路线方面,报告梳理了丝杠、腱绳、纯电机驱动等主流路线与液压、人工肌肉等新型探索路线的技术取舍与应用场景。在销量与价格方面,报告预测行业将经历“限定性通用”后再向规模化过渡,并分析了全球三级价格梯队及国产供应链突破对价格的影响。在评价体系方面,报告强调了多维量化指标与控制可靠性闭环的重要性。在企业格局方面,报告对比了海外与国内企业的差异化发展路径。在未来展望方面,报告指出行业正沿着末端执行与智能决策协同演进的路径发展。
目前灵巧手市场的现状如何?
目前灵巧手市场呈现规模化早期与多元化竞争并存的现状。从市场规模看,国内灵巧手产业处于规模化早期阶段,预计2025年销量约1.92万只且增速显著。从价格体系看,全球灵巧手已形成入门级(1万元以内)、工业中端(1-5万元)、科研高端级(5万元及以上)三级价格梯队,国产供应链突破有望推动价格中枢持续下移。从技术路线看,丝杠、腱绳、纯电机驱动等主流路线与液压、人工肌肉等新型探索路线并行发展,分别适配不同应用场景。从竞争格局看,行业竞争正由机械执行能力向“感知-控制-数据”一体化延伸,多模态数据闭环成为长期核心竞争壁垒。从发展阶段看,行业预计将经历“限定性通用”后再向规模化过渡,未来一两年将在一两个工序率先实现应用,三五年内可能大规模推广。
研报提示了哪些风险?
研报提示了以下几项主要风险:技术路线迭代与选型风险,即灵巧手技术路线的选择可能存在不确定性,不同技术路线在承载精度、轻量化、独立控制与柔顺交互等核心维度各有取舍,企业需谨慎选择适合自身发展的技术路径。规模化量产不及预期风险,即灵巧手产业从早期阶段向规模化过渡过程中,可能面临量产瓶颈,导致市场扩张速度不及预期。核心零部件降本不及预期风险,即灵巧手的BOM成本以驱动系统为核心,触觉传感为第二大成本项,若核心零部件成本降本不及预期,将影响产品竞争力。市场竞争加剧风险,随着行业进入规模化发展阶段,市场竞争将日趋激烈,企业需提升自身技术实力与市场竞争力。下游应用场景拓展不及预期风险,即灵巧手的应用场景拓展速度可能不及预期,影响市场需求释放。