猜你想问
MongoDB投资者日报告核心内容是什么?
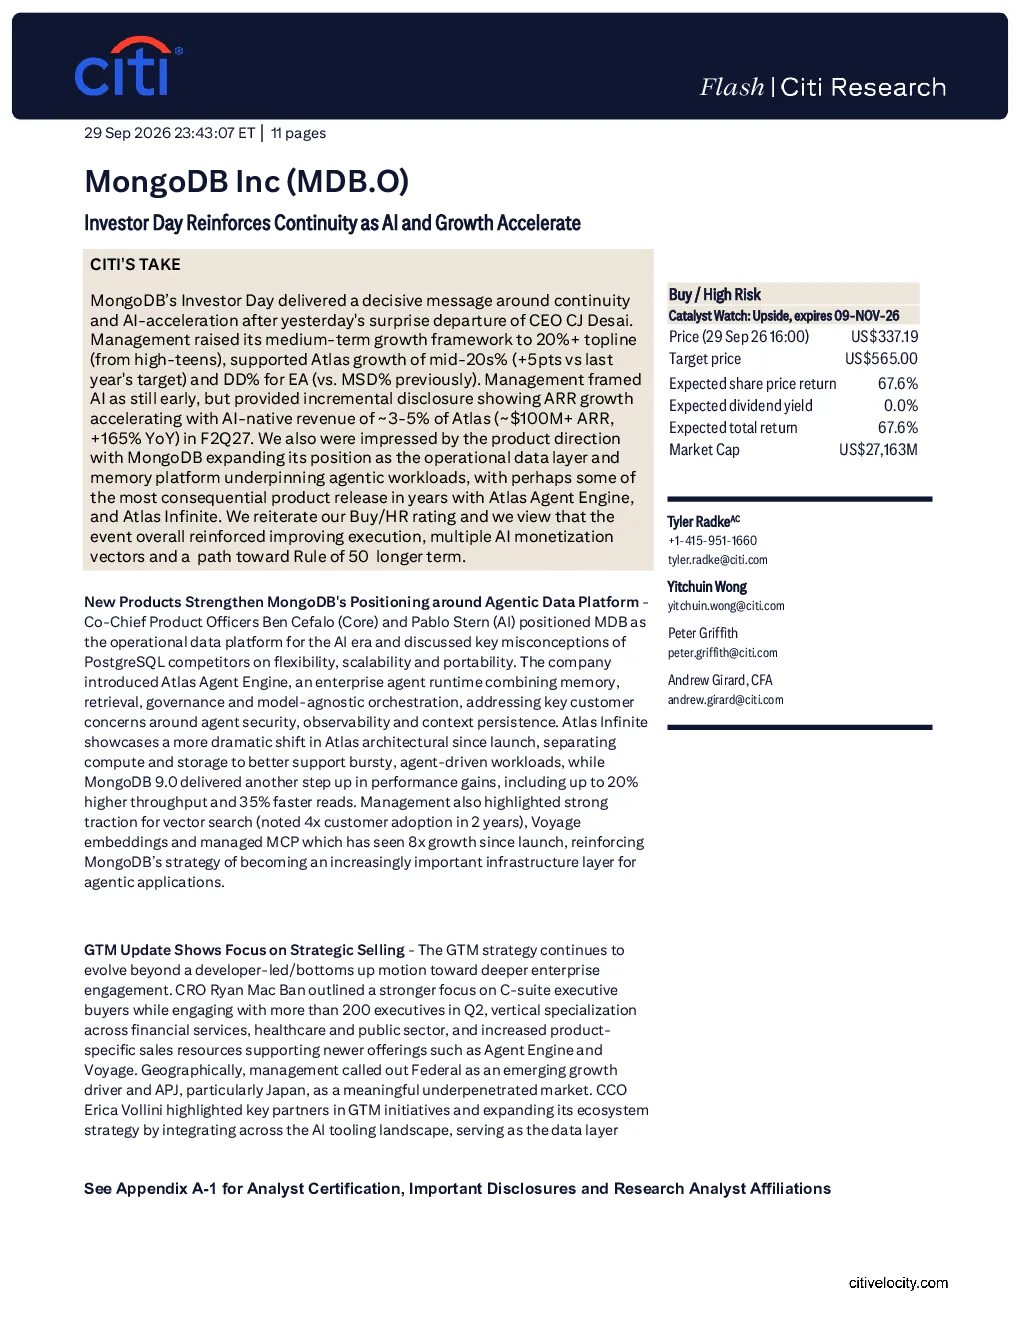
MongoDB投资者日报告强调了管理层延续性和AI加速,上调了中期增长框架至20%以上,其中Atlas增长目标为25%,EA增长目标为10%以上。报告指出AI功能收入同比增长165%,达到超过1亿美元的ARR,AI原生客户数量同比增长2倍,达到2200家。此外,公司推出了Atlas Agent Engine和Atlas Infinite等新产品,并提升了MongoDB 9.0的性能。
AI行业发展趋势如何?
AI行业仍处于早期阶段,但MongoDB的AI功能收入正在加速增长,同比增长165%。公司正将自身定位为AI时代操作数据层和内存平台,支持代理式工作负载。向量搜索、Voyage嵌入和托管MCP等功能的采用量显著增长,显示出AI在数据管理中的重要性日益提升。
报告重点分析了哪些方向?
报告重点分析了MongoDB的AI业务增长、产品方向、GTM策略调整和生态系统战略。在AI业务方面,报告详细介绍了AI功能收入增长和AI原生客户数量增长。产品方向上,公司推出了Atlas Agent Engine和Atlas Infinite等新产品,并提升了MongoDB 9.0的性能。GTM策略上,公司正从以开发者为主导的模式转向更深的企业级参与,加大了对C级高管买家的关注。
当前市场现状如何?
MongoDB的市场现状显示其AI业务正在加速增长,AI功能收入同比增长165%,AI原生客户数量同比增长2倍。公司在金融服务、医疗保健和公共部门等垂直领域进行专业化,并增加了针对新产品的销售资源。此外,公司指出联邦政府是新兴的增长动力,而亚太地区(尤其是日本)是一个渗透率显著偏低的市场。
研报中有哪些风险提示?
研报中将股票评级为“高风险”,主要风险包括Atlas消耗风险、超大规模竞争风险和AI monetization风险。如果这些因素的影响与预期不符,股价可能大幅低于目标价。公司需要关注AI功能的商业化进程,以及来自超大规模竞争对手的挑战。