猜你想问
LG电子第三季度报告核心内容是什么?
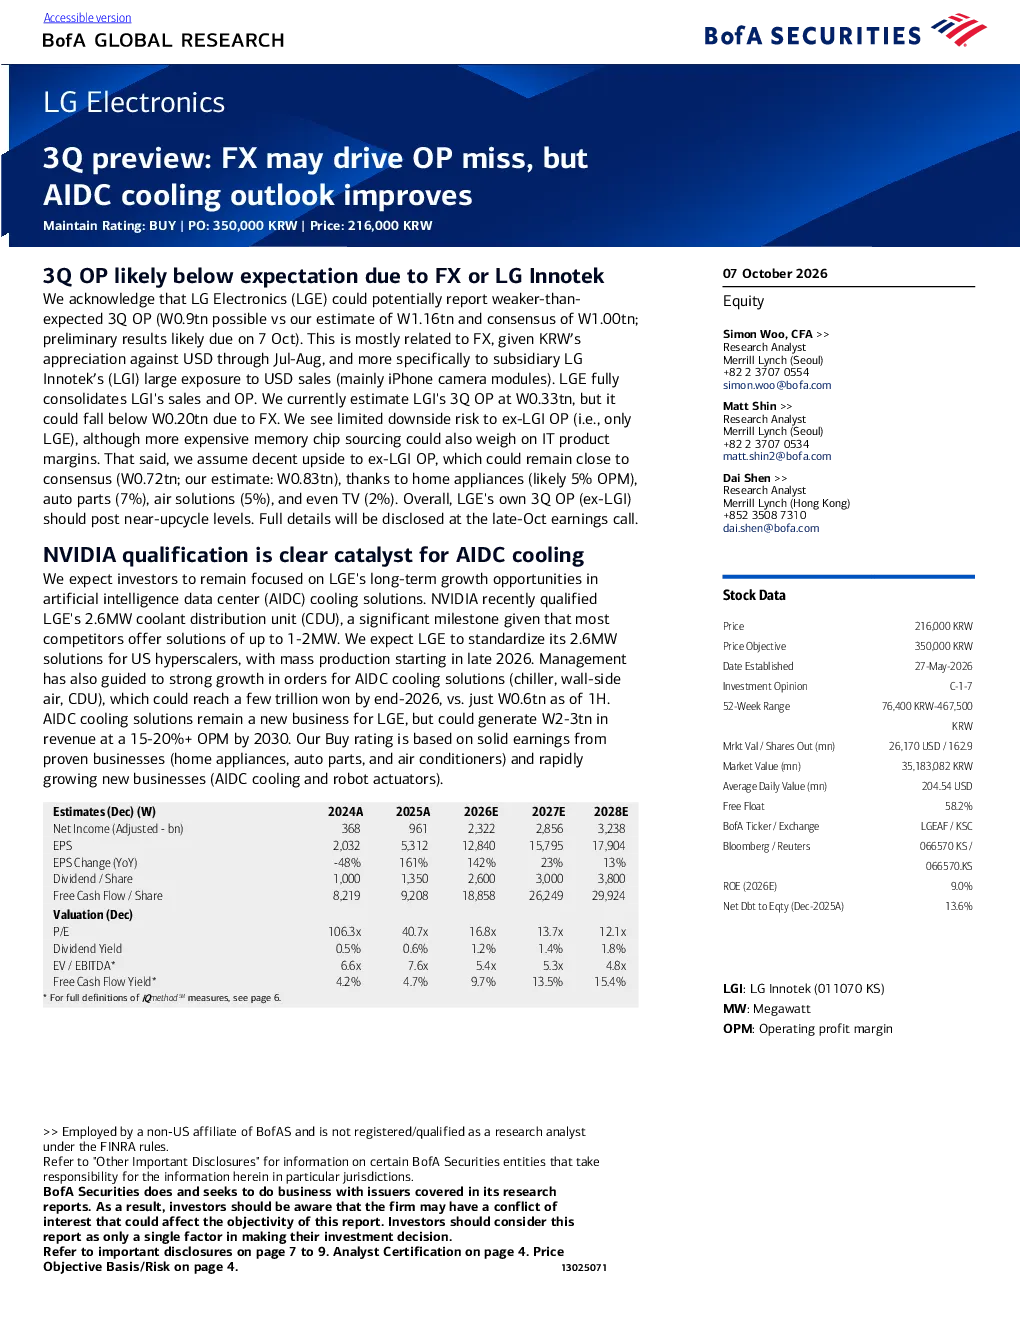
LG电子第三季度报告指出,尽管预计2026-2028年营业利润将达4万亿韩元以上,主要得益于家电、汽车零部件和空调业务的稳健增长,以及机器人业务和人工智能数据中心冷却解决方案的长期机会,但第三季度营业利润可能因汇率影响(特别是LG Innotek受美元销售额拖累)而低于预期。报告强调,人工智能数据中心冷却解决方案是LG的长期增长引擎,已获NVIDIA认证的2.6MW冷却分配单元将推动标准化和大规模生产。
LG电子所在赛道的发展趋势如何?
LG电子所在赛道呈现稳健与新兴并行的趋势。家电、汽车零部件和空调业务持续增长,而人工智能数据中心冷却解决方案作为新兴领域,凭借NVIDIA认证和标准化潜力,展现出巨大市场空间。报告预测2024-2028年调整后净利润将大幅增长,从36.8万亿韩元增至323.8万亿韩元,凸显赛道长期价值。
报告重点分析了哪些方向?
报告重点分析了LG电子的业务多元化布局,特别是传统业务的稳健性(如家电、汽车零部件)与新兴业务的增长潜力(如人工智能数据中心冷却)。报告详细预测了2024-2028年各项关键财务数据,包括净利润、每股收益、自由现金流和市盈率,并强调AIDC冷却解决方案作为长期增长核心。
当前市场对LG电子的判断是什么?
市场对LG电子的判断呈现结构性分化:短期受汇率影响可能限制第三季度利润表现,但长期来看,其核心业务稳健且新兴业务(尤其是AIDC冷却)具有显著增长潜力。报告预测未来五年财务数据持续向好,市盈率和自由现金流收益率逐步提升,反映市场对其长期价值的认可。
LG电子报告存在哪些风险提示?
报告提示的主要风险在于汇率波动可能影响短期利润表现,特别是对美元销售额占比较高的LG Innotek业务。此外,新兴业务如AIDC冷却解决方案虽前景广阔,但仍面临技术标准化、市场竞争和市场需求验证等不确定性。投资者需关注这些风险因素对短期业绩和长期增长轨迹的潜在影响。
你可能感兴趣
LG电子第三季度收益不及预期但风险可控,重申买入评级
美国银行证券2026-10-07
三星电子:第三季度预览,无盈利不及预期、上行空间犹存
美银证券2026-10-06
LG CHEMICAL LIMITED(051910.KS):OW:收益减少,但EV前景改善
信息技术汇丰银行2014-03-20
Netmarble (251270KS) 2Q25e预览:预计再次超出营业利润预期
汇丰银行2025-07-09
Genmab A/S Q3'26预览:BARCe营收与营业利润符合预期,Epkinly获批后将目标价上调至3100丹麦克朗,关注本季度Rina-S及Peto III期数据
巴克莱银行2026-10-09
胜宏科技(A)2Q营业利润不及预期,动能自3Q恢复
美银证券2026-08-28
中国化工行业10月化工调查:需求预期改善,但利润前景滞后
基础化工美银证券2026-10-05
中远航运(600428):2012年船队营业利润为负,但业绩逐步改善趋势已现
交通运输山西证券2013-03-27
日本电子株式会社(6951):预计2026财年第三季度营业利润为240亿日元
Jefferies2025-05-15
携程集团2026年第一季度调整后营业利润超预期,但2026年第二季度指引偏软
汇丰2026-06-25