猜你想问
这份报告的核心内容是什么?
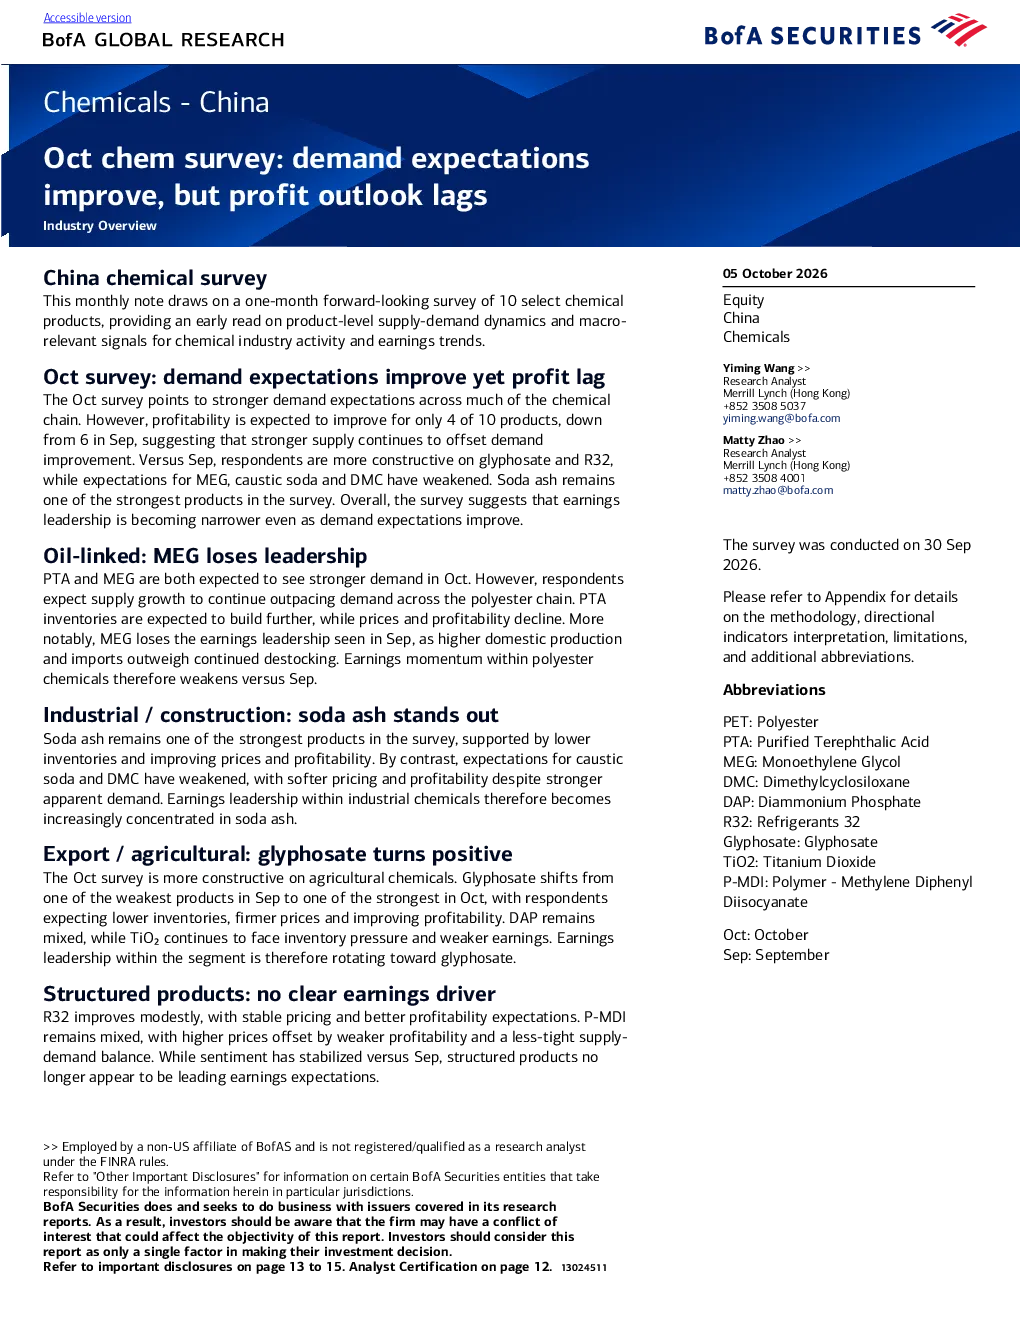
报告显示10月份化工行业需求预期有所改善,但盈利前景仅预期4种产品改善,较9月的6种有所下降。供应增长持续抵消需求改善,盈利领先地位变得更加集中。聚酯链盈利动能减弱,工业和建筑化学品盈利改善更具选择性,草甘膦预期从弱势转为强势,纯碱表现强劲。结构产品情绪稳定但未出现明显盈利驱动因素。
化工行业未来发展趋势如何?
化工行业整体需求预期改善,但盈利前景改善具有选择性。聚酯链、烧碱、DMC等盈利能力预计下降,而纯碱、草甘膦等表现较好。行业盈利领先地位正在轮换,更多转向选定的商品化学品。供应增长持续影响市场,供需平衡仍是关键影响因素。
报告中重点分析了哪些化工品?
报告重点分析了聚酯链(PTA、MEG)、工业和建筑化学品(纯碱、烧碱、DMC)、出口和农业化学品(草甘膦、DAP、TiO₂)、结构产品(R32、P-MDI)。其中纯碱、草甘膦预期表现强劲,而PTA、MEG、烧碱、DMC等面临盈利能力下降压力。
当前化工市场现状如何判断?
当前化工市场处于传统“金九银十”季节性回升期,但改善情绪尚未完全转化为全面复苏。原料成本大幅上涨,9月布伦特原油、苯、丙烷等价格上涨显著。工业生产同比增长5.3%,化学出口增长放缓至约8%。市场整体供需平衡仍不稳定,盈利改善具有选择性。
这份报告有哪些风险提示?
报告提示化工行业盈利改善前景滞后,供应增长持续抵消需求改善。聚酯链、工业化学品部分品种盈利能力下降风险。原料成本波动风险,9月原料成本大幅上涨对利润空间造成挤压。出口增长放缓可能影响部分化工品市场表现。供需平衡变化可能导致价格波动风险。
你可能感兴趣
中国化工行业10月调查:需求预期改善但盈利前景滞后
基础化工美银证券2026-10-05
美股医疗保健行业牙医调查显示:第4季度需求放缓,但第1季度NTM前景表明,市场预期经济将继续复苏,尽管复苏缓慢
医药生物瑞信2021-01-22
LG电子第三季度预览:FX可能驱动营业利润不及预期,但AIDC冷却前景改善
美银证券2026-10-07
TSF 好于预期,但需求增长继续滞后
信息技术华泰金融2022-02-14
化工行业周报:前10月化学原料和化学制品制造业利润同比下降7.7%,环己烷等化工品价格周环比上行
基础化工信达证券2024-11-29
2017年10月规模以上工业企业利润数据点评:利润增速下行,但经营效率改善
华龙证券2017-11-29
2015年10月中国外贸数据简评:出口前景不甚乐观,进口改善仍需时日
民族证券2015-11-09
化工行业2019年10月第2周周报:中美谈判超预期,化工周期股有望迎来反弹
基础化工东吴证券2019-10-13
10月外贸数据评论:季节性因素、海外需求回落滞后支撑出口
国金证券2018-11-08
中泰化工周度观点21W24:NYMEX油价创两年半新高,需求前景进一步改善
基础化工中泰证券2021-06-13