猜你想问
这份研报主要分析了什么内容?
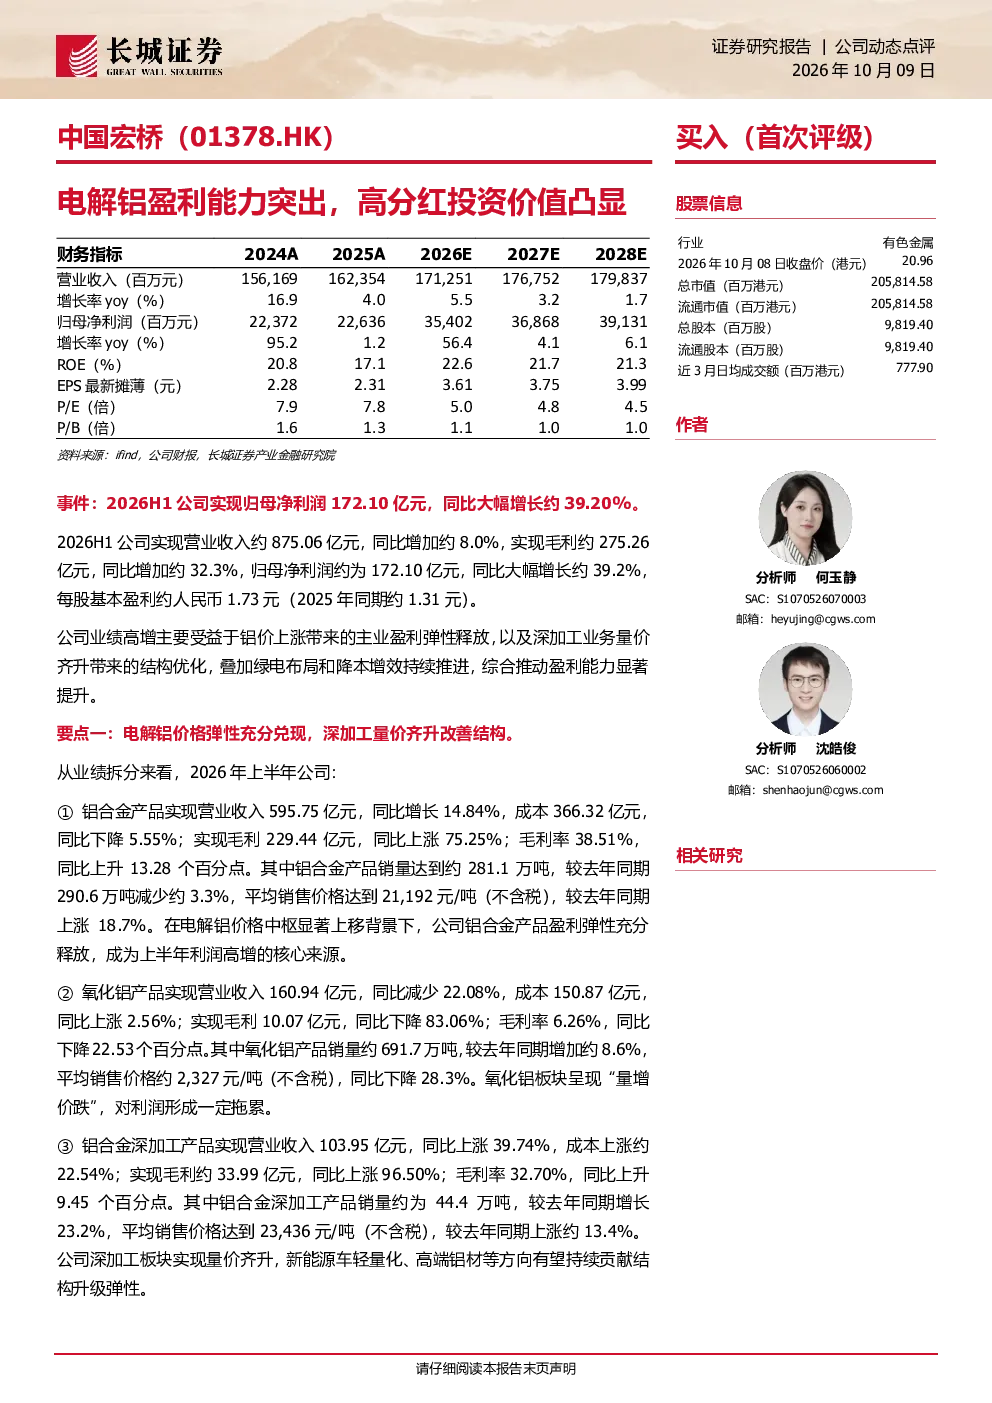
这份研报主要分析了中国宏桥2026年上半年的业绩大幅增长情况。报告指出,主要受益于铝价上涨带来的主业盈利弹性释放,以及深加工业务量价齐升带来的结构优化,叠加绿电布局和降本增效持续推进,综合推动盈利能力显著提升。具体来看,铝合金产品营业收入同比增长14.84%,毛利率上升13.28个百分点;氧化铝产品呈现量增价跌,对利润形成拖累;铝合金深加工产品营业收入同比增长39.74%,毛利率上升9.45个百分点。此外,报告还分析了公司大额回购、债务结构优化、股东回报增强、资源与绿电布局等长期战略。
电解铝行业未来发展趋势如何?
电解铝行业未来发展趋势呈现多元化特点。一方面,铝价波动将直接影响行业盈利能力,企业需加强成本控制和风险管理。另一方面,深加工业务量价齐升是行业结构优化的方向,铝合金深加工产品增长显著,未来有望成为行业新的增长点。同时,绿色低碳转型是行业重要趋势,企业通过布局绿电、发展新能源项目,可降低能源成本,提升可持续发展能力。此外,资源保障能力也是行业竞争关键,企业需加强铝土矿采购及储备,确保原料稳定供应。
研报重点分析了哪些方面?
研报重点分析了以下几个方面:首先,电解铝价格弹性对主业盈利的影响,以及深加工业务的量价齐升如何改善公司结构。其次,公司通过大额股份回购、高比例现金分红、控股股东增持等举措,持续增强股东回报。再次,公司长期布局铝土矿采购及储备,以及光伏、风电等绿电项目,夯实原料保障和绿色低碳发展基础。最后,报告预测了公司未来三年归母净利润增长情况,并给予“买入”评级。
当前电解铝市场现状如何?
当前电解铝市场现状呈现价格波动与结构优化的特点。一方面,铝价上涨为行业带来盈利弹性释放的机会,但铝价波动也带来经营风险。另一方面,行业内部结构优化趋势明显,深加工业务占比提升,产品附加值提高。从企业层面看,盈利能力显著提升,股东回报增强,同时积极布局绿色能源和资源保障,为长期发展奠定基础。但需注意,原材料及能源成本波动、下游需求变化等因素仍可能影响行业表现。
研报提示了哪些风险?
研报提示了以下几个风险:首先,铝价大幅波动可能导致企业盈利不稳定。其次,原材料及能源成本上升可能侵蚀利润空间。再次,海外资源项目推进不及预期可能影响原料保障能力。此外,下游需求若不及预期,可能影响产品销售和盈利水平。最后,公司定增推进不及预期可能影响资本开支计划。这些风险需引起投资者关注。