猜你想问
本周市场主要波动有哪些?
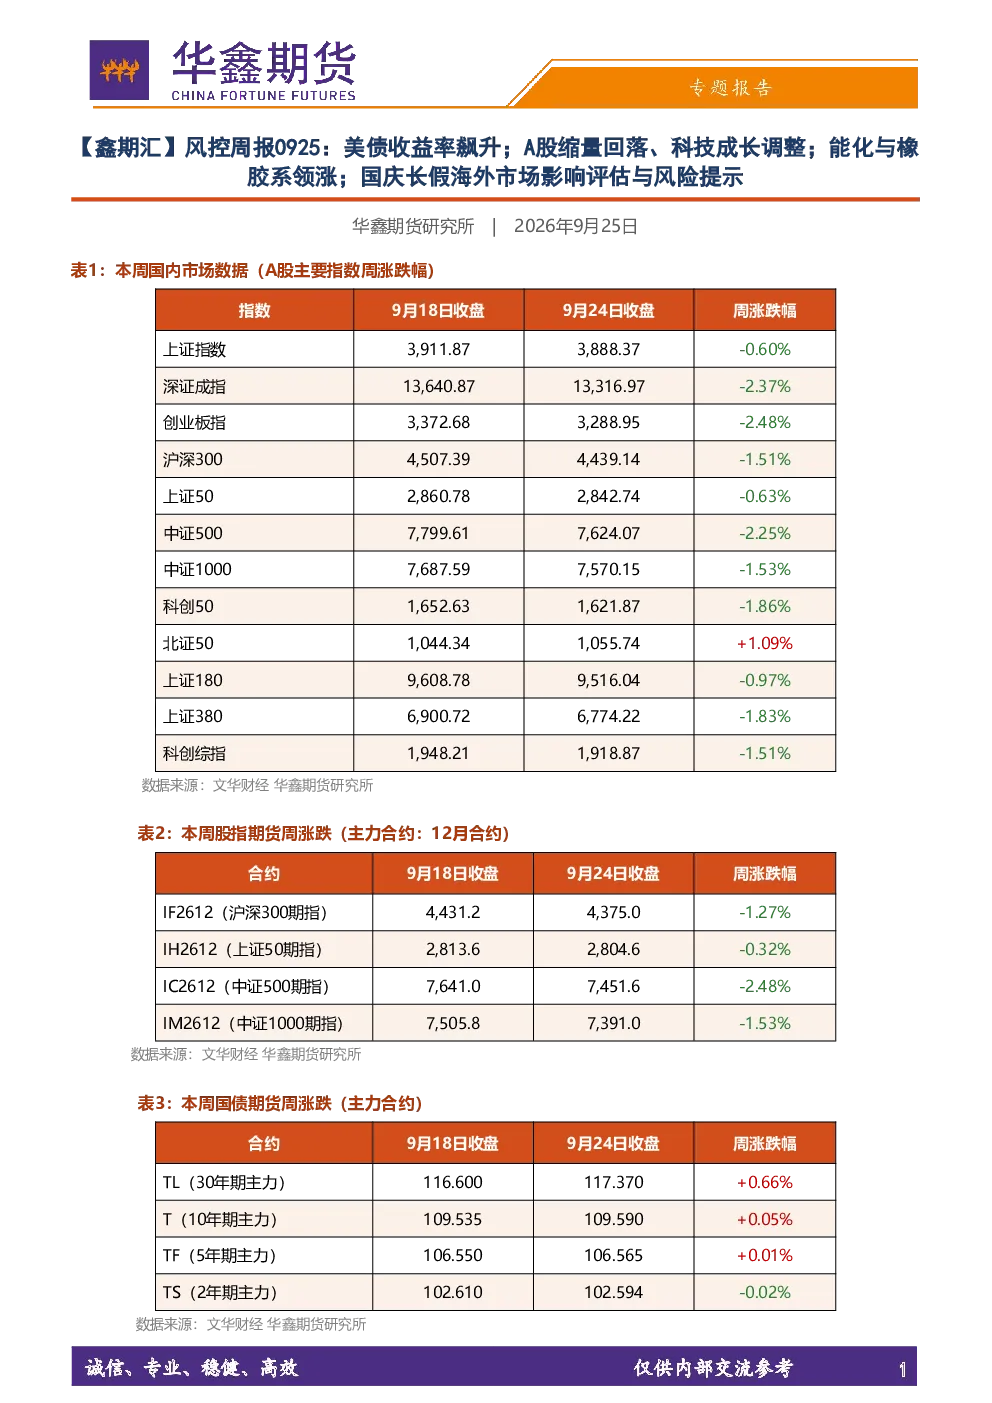
本周市场主要波动包括:美债收益率飙升,连续三日刷新近二十年新高;A股缩量回落,科技成长板块高位回调;能化与橡胶系商品期货领涨,贵金属重挫。这些波动主要受美联储偏鹰政策预期、美国9月PMI超预期、中美元首会晤释放的稳定信号以及市场由情绪驱动转向存量博弈等因素影响。
科技成长板块近期表现如何?
本周科技成长板块表现不佳,呈现高位回调态势。主要原因是资金从科技成长板块转向大盘价值与高股息等防御方向,市场风格由“科技领跑”转为“科技回调、价值抗跌”。此外,部分科技股估值较高,获利了结压力增大,也导致该板块整体承压。
下周哪些行业值得关注?
下周需关注以下行业:A股方面,关注科技成长企稳与大盘价值防御板块;贵金属方面,需承压调整,等待利率见顶信号;有色金属方面,铜供需双逻辑主导,震荡运行为主;能化方面,成本推动与地缘扰动叠加,品种间分化加剧;黑色与煤焦板块,震荡消化,关注节后复产情况;农产品方面,自身供需与天气主导,油脂油料偏强,生猪延续弱势。
当前市场处于什么状态?
当前市场处于高位回落状态,主要受外部利率冲击与内部节前谨慎情绪影响。A股市场由“情绪驱动”回归“存量博弈、结构分化”,风格由“科技领跑”转为“科技回调、价值抗跌”。债市长端走强,商品市场分化明显,能化与橡胶系领涨,贵金属重挫。市场正从“流动性驱动”转向“利率与基本面驱动的精细化定价”。
国庆长假期间需注意哪些风险?
国庆长假期间需注意以下风险:海外市场正常交易,外盘波动将在10月8日开盘集中释放;贵金属、有色金属、能源化工、油脂油料受海外影响最大,跳空风险较高;需警惕跳空缺口风险、美债收益率与美元波动风险、宏观数据与美联储政策路径风险、地缘政治风险、流动性与保证金风险、汇率风险等。建议提前做好仓位管理,规避潜在风险。