猜你想问
这份研报的核心内容是什么?
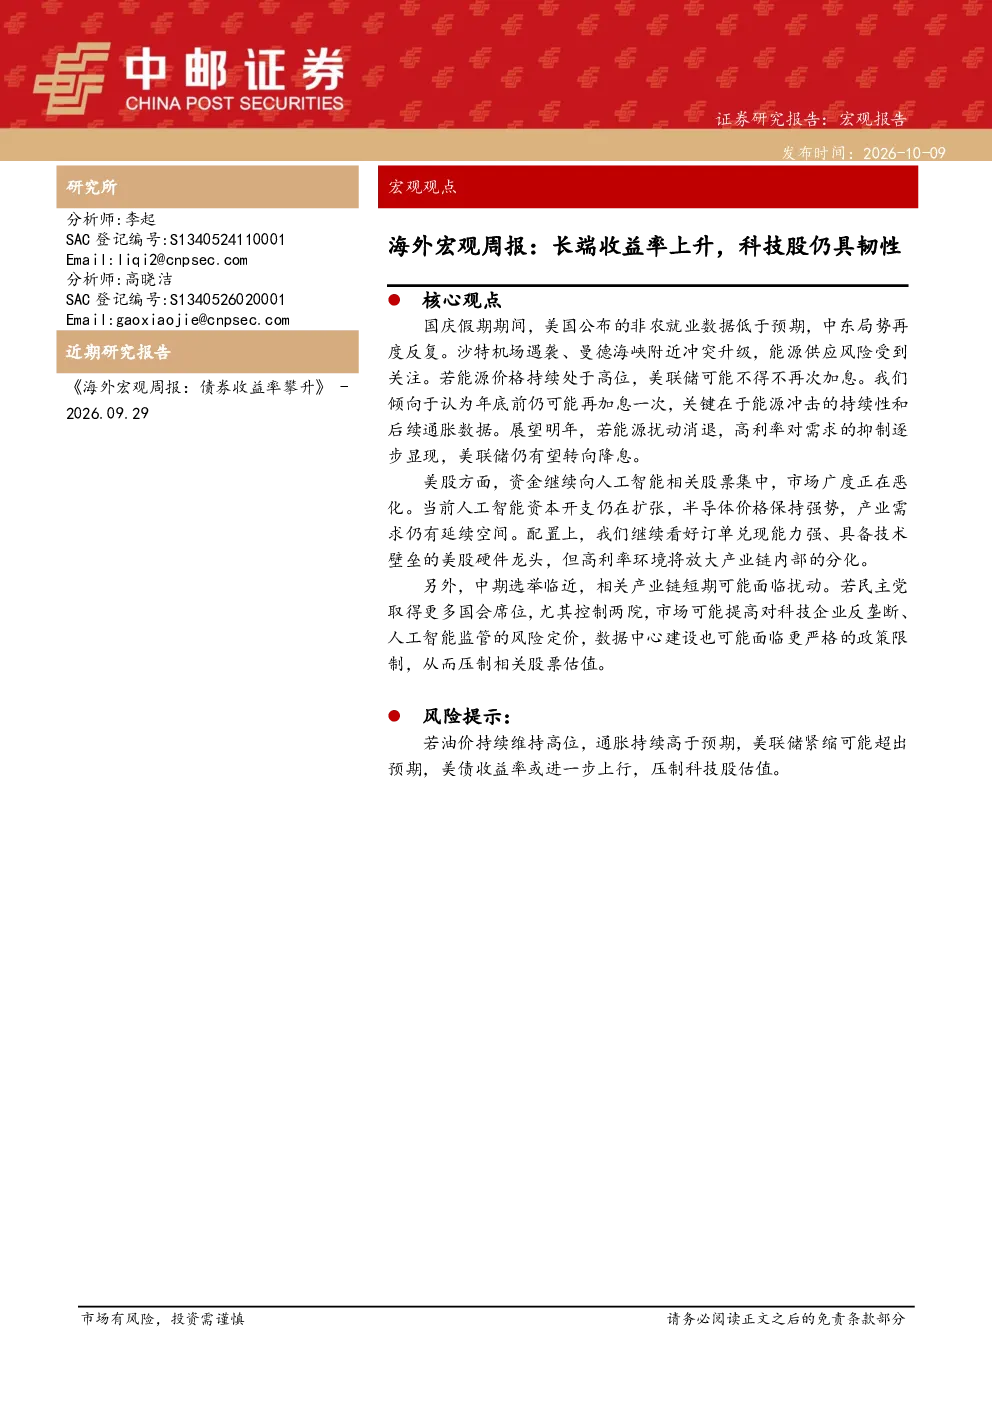
研报指出,美国非农就业数据低于预期,中东局势动荡加剧能源供应风险,可能迫使美联储再次加息。报告认为年底前仍可能再加息一次,关键在于能源冲击的持续性和后续通胀数据。展望明年,若能源扰动消退,高利率对需求的抑制逐步显现,美联储仍有望转向降息。
人工智能相关股票的发展趋势如何?
资金继续向人工智能相关股票集中,但市场广度正在恶化。当前人工智能资本开支仍在扩张,半导体价格保持强势,产业需求仍有延续空间。报告看好订单兑现能力强、具备技术壁垒的美股硬件龙头,但高利率环境将放大产业链内部的分化。中期选举和潜在的政策监管风险也对科技股估值构成压力。
研报重点分析了哪些方向?
报告重点分析了美国经济面临的通胀和就业数据双重压力,中东地缘政治风险对能源供应的影响,以及美股市场资金流向和人工智能行业的产业链分化。此外,还探讨了中期选举可能带来的政策监管风险,以及美联储的加息立场和未来政策走向。
当前美股市场的现状如何?
当前美股市场资金继续向人工智能相关股票集中,但市场广度正在恶化。半导体价格保持强势,产业需求仍有延续空间。高利率环境放大产业链内部分化,订单兑现能力强、具备技术壁垒的美股硬件龙头受关注。但中期选举和潜在的政策监管风险也对科技股估值构成压力。
研报提到了哪些风险提示?
研报提示,若油价持续维持高位,通胀持续高于预期,美联储紧缩可能超出预期,美债收益率或进一步上行,将压制科技股估值。此外,中东地缘政治风险、中期选举带来的政策监管风险,以及美联储加息立场和未来政策走向,都是需要关注的潜在风险因素。
你可能感兴趣
海外宏观周报:美联储12月加息后,美债长端收益率会升吗?
国金证券2017-11-27
宏观债券周报:海外疫情爆发,长端利率下行空间仍存
财信证券2020-03-16
传媒行业周报2024年34期:传媒半年报收尾,收入端仍具增长韧性
文化传媒国泰君安证券2024-08-31
全球风险监控周报第31期:美债长端收益率上升,人民币汇率波动率回落
国泰君安证券2023-10-11
全球风险监控周报第19期:美债长端收益率大幅上升
国泰君安证券2023-07-14
全球风险监控周报第25期:美债长端收益率继续上升
国泰君安证券2023-08-23
贵金属周报:长端美债收益率继续走高 但降息预期仍存
华泰期货2025-07-20
宏观周报:美国就业仍具韧性 内地房地产持续疲软
华联期货2025-06-08
宏观周报:假期出行热度延续,美国就业仍具韧性
西南证券2025-05-04