猜你想问
摩根士丹利报告核心内容是什么?
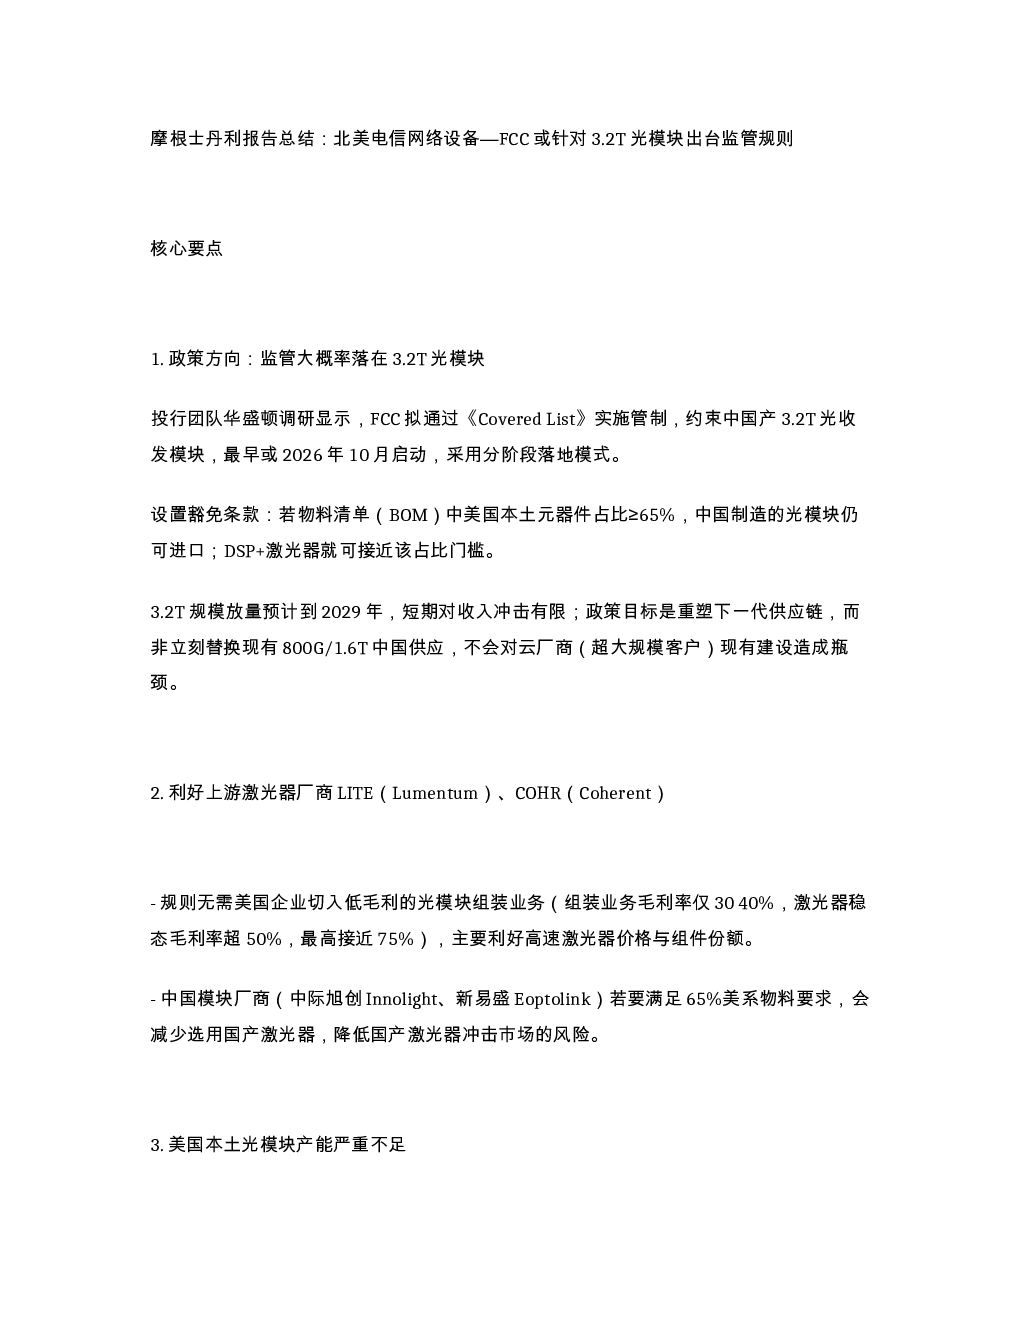
该报告分析美国FCC可能通过《Covered List》管制中国产3.2T光模块,最早2026年10月启动,分阶段落地。设置豁免条款:若BOM中美国本土元器件占比≥65%,中国产光模块可进口;DSP+激光器占比可接近门槛。3.2T规模放量预计到2029年,短期收入冲击有限;政策目标为重塑供应链,而非立即替换800G/1.6T中国供应,不瓶颈云厂商现有建设。
3.2T光模块赛道发展趋势如何?
3.2T光模块规模放量预计到2029年,美国FCC的潜在监管将重塑供应链,利好上游激光器厂商如LITE和COHR,但中国模块厂商若满足65%美系物料要求,或减少选用国产激光器,降低国产冲击风险。美国本土产能不足,仅AAOI具备光模块制造能力,年化产能1200万只800G/1.6T,远低于中际旭创+新易盛的1.01亿只。
报告重点分析了哪些方向?
报告重点分析美国FCC对3.2T光模块的潜在监管影响,包括政策方向、豁免条款、短期与长期影响。同时分析利好上游激光器厂商,美国本土产能不足,以及关键风险如InP衬底供应链问题。与LITE企业访谈印证监管需分阶段实施,当前60-65%光模块来自中国,骤然管制会造成供需扰动。
当前市场现状如何判断?
美国仅AAOI具备光模块制造能力,年化产能1200万只800G/1.6T,而中际旭创+新易盛年化合计1.01亿只,是AAOI的8倍以上。AAOI满产仅支撑约3.7GW AI算力需求,短期无法承接需求转移。3.2T规模放量预计到2029年,短期收入冲击有限。
研报有哪些风险提示?
报告提示关键风险在于InP衬底是激光器产能扩张瓶颈,若中方收紧出口或引发风险。非中国供应商如JX Advanced Metals、住友电工、古河电工间接受益。FCC政策设计契合企业诉求,但需关注供应链潜在风险点,报告为机构研究观点,不构成投资建议。
你可能感兴趣
摩根士丹利报告总结 北美电信网络设备 FCC或针对3.2T光模块
未知机构2026-10-07
摩根士丹利研报总结 北美电信网络设备 FCC或针对3.2T光模
未知机构2026-10-02
今天大摩出一份的关于FCC或针对3.2T光模块出台监管政策的研究报告 成为大热啊
未知机构2026-10-02
大摩出一份的关于FCC或针对3.2T光模块出台监管政策的研究报告
未知机构2026-10-02
更新 潜在FCC光收发器监管规则 3.2T产品或将成为监管对象
未知机构2026-10-02
FCC更新3.2T价值含量规则落地产业链分工重塑关注光模块龙头
未知机构2026-10-02
FCC 关于光收发器的潜在规则更有可能在 3.2T 时出台 - LITE AAOI C
未知机构2026-10-02
FCC新规解读 本次最终规则未直接针对光模块 但组件级提案仍留有
未知机构2026-09-10