猜你想问
这份研报主要分析了哪些化工品?
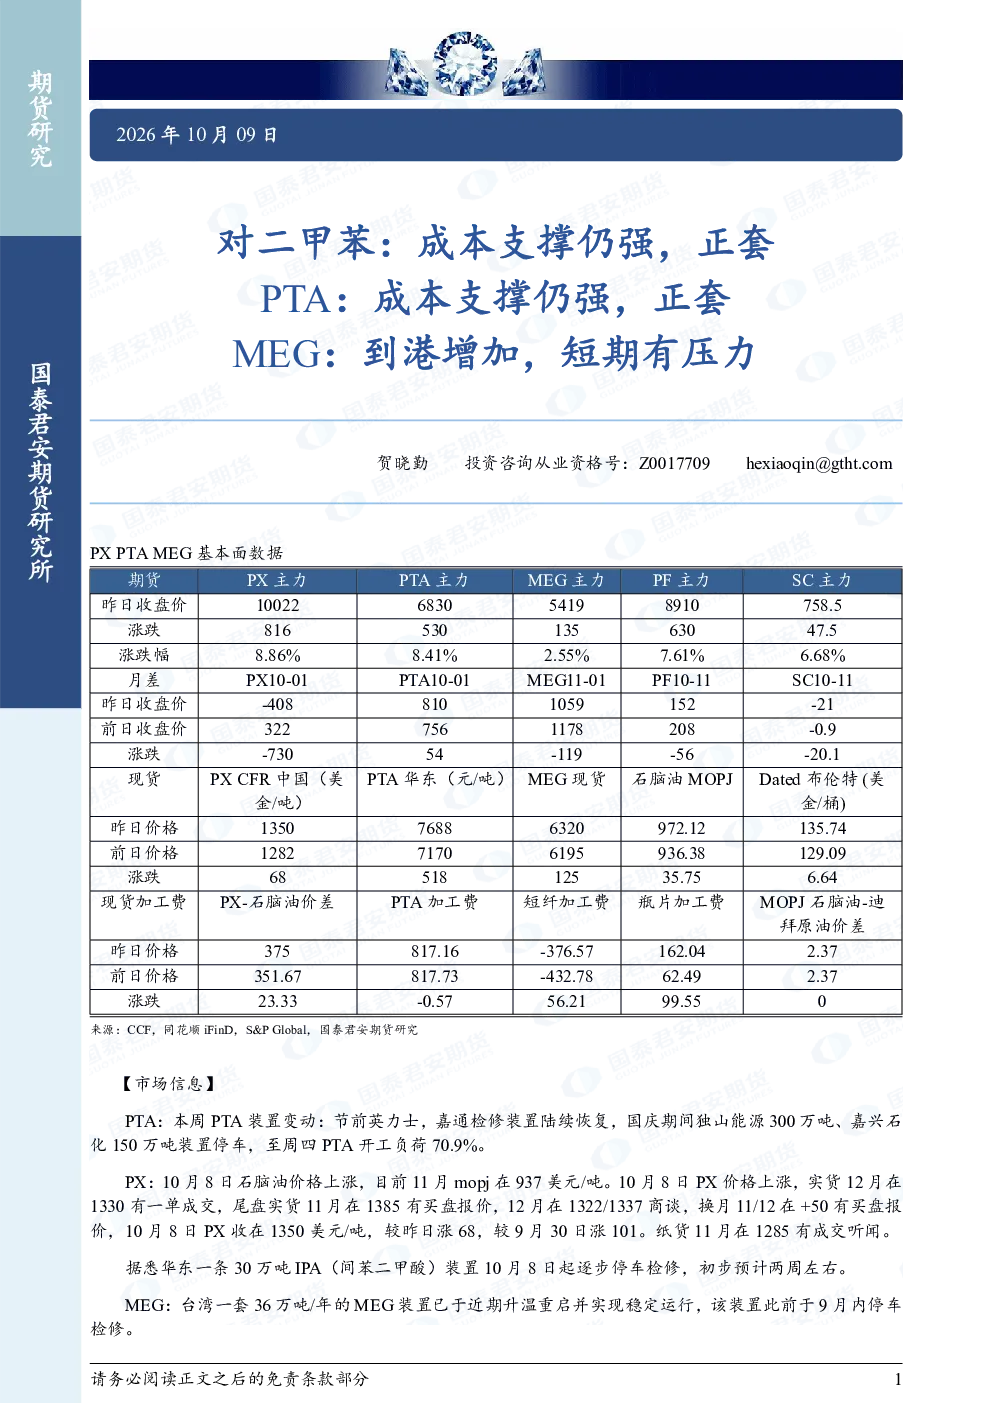
本报告主要分析了对二甲苯、PTA和MEG的市场动态。对二甲苯和PTA受成本支撑影响呈现强势趋势,而MEG则因到港量增加短期内面临压力。报告详细探讨了各品种的供需格局、装置变动及价格走势。
当前PTA市场的主要变化是什么?
本周PTA市场变化包括英力士、嘉通检修恢复,独山能源、嘉兴石化装置停车,导致开工负荷降至70.9%。同时,下游聚酯开工情况对PTA需求有直接影响,低库存下可流通货源偏少,需持续关注聚酯开工变化对PTA价格的影响。
报告如何看待MEG的未来趋势?
报告指出MEG短期趋势偏弱回调,但中长期不宜过分看空。节后基差跌至800元附近,现货成交清淡,港口库存出现拐点,10月份到港量预计增加。国产装置开工创新高,而下游聚酯开工下调导致供应边际宽松,仓单数量下降,10合约交割风险降低,需关注11合约交割情况。
对二甲苯和PTA的正套操作有何依据?
对二甲苯和PTA的正套操作主要基于成本支撑。报告显示,PX成本持续提升,海外油品供需偏紧对芳烃价格形成支撑,同时10月份海内外部分装置检修有助于维持去库格局。PTA低库存且下游需求尚可,进一步强化了成本支撑下的正套逻辑。
本报告提示了哪些市场风险?
报告提示的主要风险包括MEG市场短期供应宽松可能带来的价格压力,以及下游聚酯开工波动对PTA和MEG需求的潜在影响。此外,装置检修恢复可能改变市场供需平衡,需密切关注港口库存和到港量变化,以及仓单交割风险对相关品种价格的影响。
你可能感兴趣
对二甲苯成本支撑仍强正套 PTA成本支撑仍强正套 MEG到港增加短期有压力
国泰君安证券2026-10-09
对二甲苯成本支撑仍强,正套 PTA成本支撑仍强,正套 MEG到港增加,短期有压力
国泰君安证券2026-10-08
对二甲苯:中期趋势仍偏弱 PTA:短期有反弹,仓单持续增加,1-5反套 MEG:低库存,偏强震荡市,1-5正套
国泰君安期货2024-12-12
对二甲苯:成本支撑,短期震荡偏强 PTA:成本有支撑,1-5正套 MEG:去库带动单边反弹,1-5正套
国泰君安期货2024-11-06
对二甲苯:成本支撑,短期震荡偏强 PTA:成本有支撑,1-5正套 MEG:去库带动单边反弹,1-5正套
国泰君安期货2024-11-05
对二甲苯:成本支撑偏强 PTA:多PX空PTA MEG:到港量增加,短期不追高
国泰君安期货2023-12-27
对二甲苯:趋势仍偏强,短期不追高 PTA:成本支撑偏强,多PTA空PF MEG:5-9正套
国泰君安期货2025-01-10
对二甲苯:成本端大幅上涨,月差滚动正套 PTA:成本支撑,月差正套 MEG:关注台风天气对到港影响
国泰君安期货2025-07-30
对二甲苯:成本支撑,短期震荡市,1-5反套 PTA:成本有支撑,1-5正套 MEG:1-5正套
国泰君安期货2024-11-01
对二甲苯:成本支撑,日内预计反弹 PTA:成本有支撑,短期反弹 MEG:近月多头迟迟未离场,趋势走强,正套
国泰君安期货2024-08-30