猜你想问
马士基最新的报价是多少?
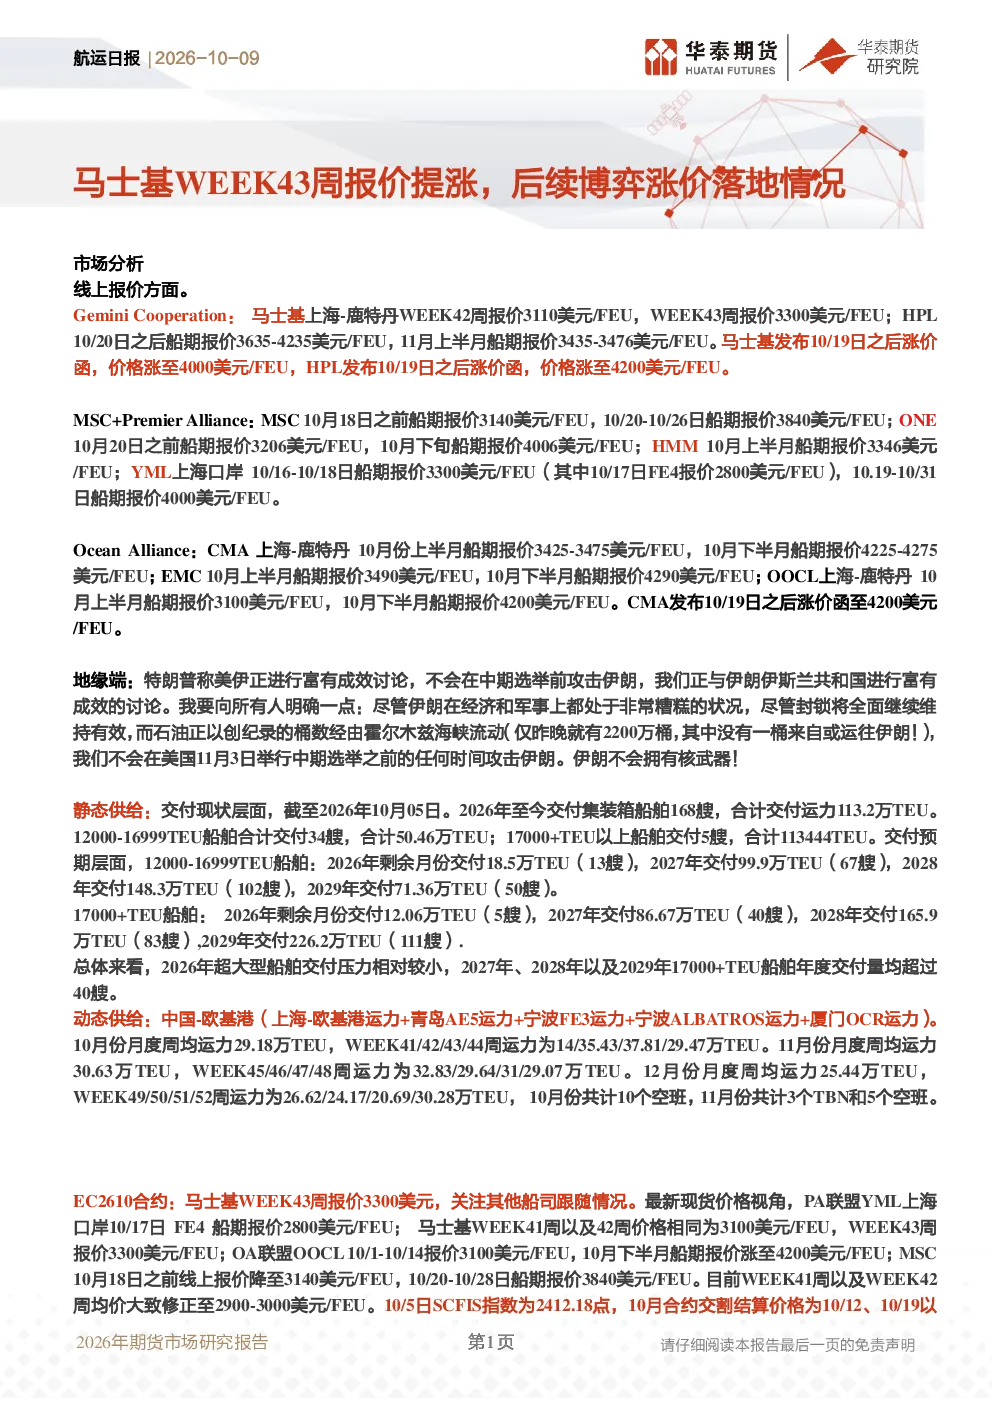
马士基WEEK42周报价为3110美元/FEU,WEEK43周报价上调至3300美元/FEU。此外,马士基在10月19日发布涨价函,宣布10月20日之后船期价格涨至4000美元/FEU。HPL也发布类似涨价函,价格涨至4200美元/FEU。这些报价变化反映了当前航运市场的供需关系和成本压力。马士基的报价上调对其他船司的报价策略产生了影响,市场正在关注后续是否会有更多船司跟进涨价。
航运行业未来发展趋势如何?
航运行业未来发展趋势受多种因素影响,包括全球贸易格局、船舶交付计划、地缘政治风险和燃油价格波动。从交付计划来看,2026年超大型船舶交付压力相对较小,但2027年及以后将有大量新船交付,可能对市场运力供给产生影响。动态供给方面,中国-欧基港运力保持较高水平,但存在空班情况,显示市场仍存在结构性供需不平衡。此外,旺季合约如EC2611和EC2612的博弈性较高,预计短期价差将继续走阔,反映市场对未来价格走势的预期。
本报告重点分析了哪些方面?
本报告重点分析了航运市场的线上报价、静态供给、动态供给、EC2610合约、EC2611和EC2612合约以及市场数据等多个方面。线上报价方面,主要船司均发布涨价函,报价显著上涨,反映了市场供需紧张。静态供给方面,2026年超大型船舶交付压力相对较小,但2027年及以后交付量较大,可能对市场长期运力供给产生影响。动态供给方面,中国-欧基港运力保持较高水平,但存在空班情况,显示市场仍存在结构性供需不平衡。EC2610合约接近交割,盘面价格已提前计价涨价预期,而EC2611和EC2612合约博弈性较高,预计短期价差将继续走阔。
当前航运市场现状如何?
当前航运市场现状表现为供需关系紧张,主要船司纷纷发布涨价函,报价显著上涨。马士基WEEK43周报价上调至3300美元/FEU,HPL和MSC也宣布了类似的涨价动作。静态供给方面,2026年超大型船舶交付压力相对较小,但2027年及以后将有大量新船交付,可能对市场运力供给产生影响。动态供给方面,中国-欧基港运力保持较高水平,但存在空班情况,显示市场仍存在结构性供需不平衡。此外,EC2610合约接近交割,盘面价格已提前计价涨价预期,而EC2611和EC2612合约博弈性较高,预计短期价差将继续走阔。这些因素共同影响了当前航运市场的价格走势和供需格局。
本报告提示哪些风险?
本报告提示的风险主要包括以下几个方面:首先,地缘政治风险可能对航运市场产生重大影响,例如美伊关系的波动可能影响中东地区的航运安全和成本。其次,船舶交付计划的变动可能对市场运力供给产生不确定性,2027年及以后将有大量新船交付,可能加剧市场竞争。此外,EC2611和EC2612合约的博弈性较高,市场波动率可能进一步放大,投资者需关注合约价差的变化。最后,燃油价格波动和苏伊士运河复航消息的进展也可能对航运成本和市场价格产生影响,需密切关注相关动态。