猜你想问
镍行业最新动态有哪些?
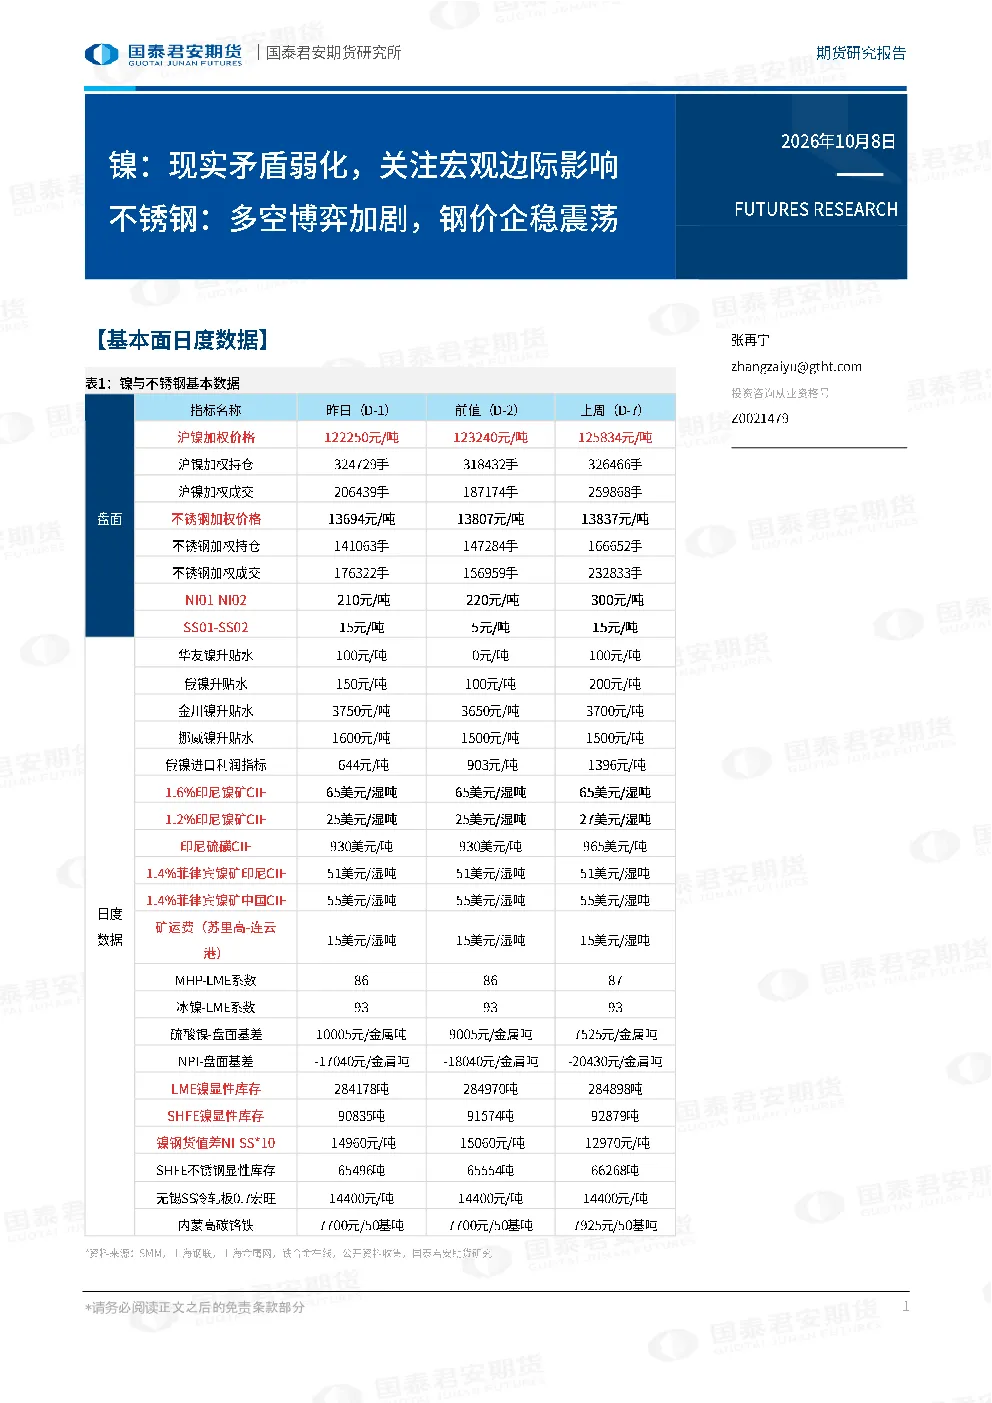
印尼总统普拉博沃在大宗商品改革上做出退让,5月设立的国有大宗商品出口机构DSI仅负责监控交易。印尼政府维持年度报告机制,而非恢复三年期方案,2027年矿产和煤炭行业工作计划和预算(RKAB)申请将于10月开放。印尼计划于2027年1月4日开始在其新的商品交易所进行交易,锡和镍铁将纳入开业交易。厄尔尼诺现象威胁印尼镍冶炼厂电力供应,依赖水电站的设施运营受影响。Eramet采矿活动在经历四个月维护后逐步重启。印尼IMIP园区水资源缺口扩大,镍铁产量或初步计划降负45%半个月。美国8月核心PCE同比3.4%(预期3.7%),通胀低于预期;9月非农新增就业2.9万人(预期约9万人),就业明显弱于预期,市场计价10月加息概率迅速下跌,12月加息预期仍有韧性。
镍和不锈钢的库存情况如何?
LME镍库存减少720吨至284178吨;SMM纯镍社会库存-0.1至12.4万吨;硫酸镍上游、下游、一体化产线库存天数周环比0、-1、0至8、11、10天;前驱体库存周环比+0.3至12.0天;三元材料库存周环比+0.2至7.7天。SMM镍铁全产业链库存周环比-0.7至13.3万金属吨,月度环比+16%;SMM不锈钢厂库161万吨,月同/环比+4%/+3%;SMM不锈钢社会库存环比+1.7%至92.5万吨;钢联不锈钢社会总库存116.23万吨,周环比增加1.80%,其中冷轧库存减少0.30%,热轧库存增加4.42%。
镍行业未来发展趋势是什么?
印尼镍铁产量或因水资源缺口降负,全球镍供应格局可能发生变化。美国通胀和就业数据影响市场加息预期,宏观流动性对镍价形成重要支撑。中国不锈钢库存小幅波动,多空博弈加剧,钢价企稳震荡。印尼新商品交易所的设立将提升市场交易透明度,但短期内对镍价影响有限。镍铁产业链库存天数变化显示供需关系持续调整,需关注宏观边际变化对镍价的影响。
当前镍和不锈钢市场处于什么状态?
沪镍和不锈钢趋势强度均为0,市场处于震荡整理阶段。印尼镍铁产量调整和全球库存变化显示供应端存在不确定性。中国不锈钢库存小幅增加,但需求端尚未出现明显疲软信号。宏观层面通胀和就业数据不及预期,市场对加息预期有所降温,但12月加息预期仍有韧性。镍铁和不锈钢价格受供需和宏观双重影响,短期企稳震荡格局可能持续。
阅读这份研报需要注意哪些风险?
本报告观点和信息仅供专业投资者参考,不构成投资建议,投资者需自行承担风险。印尼政策变动可能对镍铁出口产生重大影响,需持续关注其大宗商品改革进展。全球宏观经济形势复杂多变,通胀和就业数据可能引发市场预期波动。镍铁和不锈钢产业链库存变化频繁,需警惕供需错配风险。厄尔尼诺现象可能对印尼镍冶炼厂电力供应造成持续影响,进而影响镍供应稳定性。