猜你想问
镍铁价格近期走势如何?
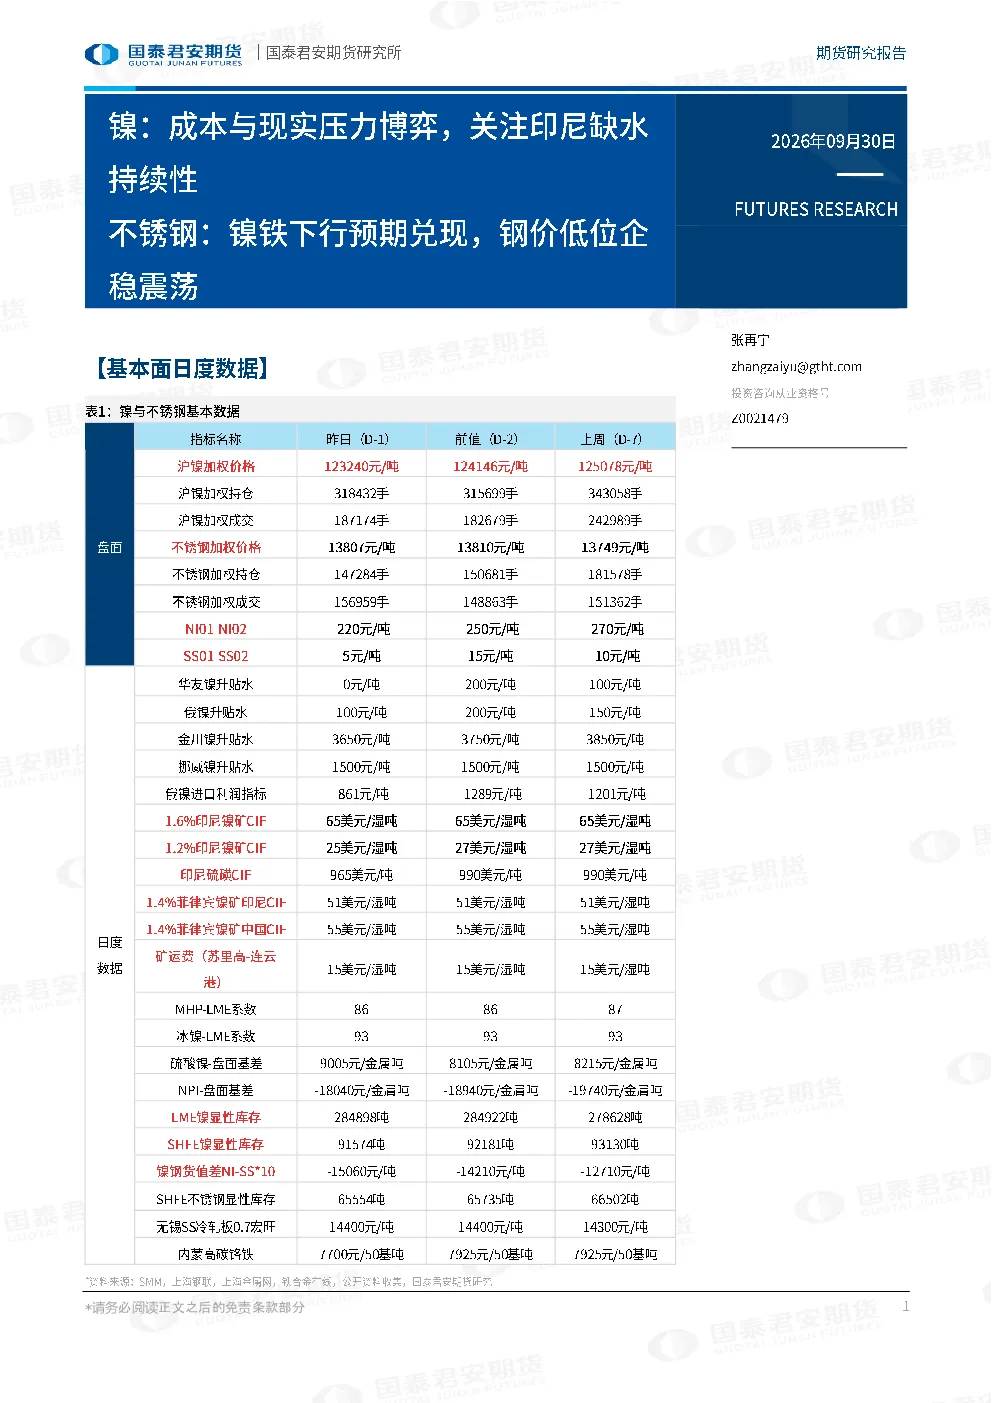
报告指出,受印尼政策调整、厄尔尼诺现象影响及全球市场压力等因素,镍铁价格下行预期得到兑现。印尼产量可能因政策或水资源短缺而降负,全球市场供需关系变化也影响价格。镍铁全产业链库存周环比小幅上升,但月度环比增幅较大,显示市场供应压力仍在累积。后期价格走势需持续关注印尼政策变动及全球宏观经济环境变化。
印尼镍铁行业面临哪些主要风险?
印尼镍铁行业面临的主要风险包括政策不确定性,如印尼政府可能调整大宗商品出口政策,影响镍铁出口量。此外,厄尔尼诺现象可能导致印尼部分地区电力供应紧张,进而影响镍铁冶炼厂的正常生产。水资源短缺问题也对镍铁生产构成挑战,部分园区因缺水可能需要降负荷运行。这些因素均可能对镍铁供应端产生持续影响。
不锈钢市场当前库存情况如何?
不锈钢市场库存呈现分化态势。不锈钢厂库和社会库存均处于相对低位,但月度环比有所增加,显示需求端存在一定压力。钢联数据显示,社会总库存周环比略有下降,其中冷轧和热轧库存均有所减少,表明下游消费尚可。库存天数方面,上游、下游和一体化产线保持稳定,但前驱体和三元材料库存天数略有上升,需关注其对后续市场的影响。
报告对镍铁行业未来发展趋势有何分析?
报告认为,镍铁行业未来发展趋势需关注供应端和需求端的双重影响。供应端,印尼政策调整和厄尔尼诺现象可能导致镍铁产量下降;需求端,库存低位企稳表明市场需求尚有支撑。但整体来看,镍铁价格仍面临下行压力,后期需关注印尼政策及全球市场环境变化对镍铁供需关系的影响。
本报告有哪些需要注意的风险提示?
本报告观点仅供专业投资者参考,不构成投资建议。报告信息来源已公开资料,其准确性、完整性或可靠性不作保证。投资者需自行承担风险。市场有风险,投资需谨慎。报告未涉及任何投资建议或预测,过往表现不应作为未来依据。投资者应基于自身判断进行投资决策。
你可能感兴趣
镍:成本与现实压力博弈,关注印尼缺水持续性 不锈钢:镍铁下行预期兑现,钢价低位企稳震荡
国泰君安证券2026-09-29
镍:成本与现实压力博弈,关注印尼缺水持续性;不锈钢:镍铁利润逐步挤出,钢价企稳震荡;工业硅:区间震荡运行;多晶硅:逢低布局多单
国泰君安证券2026-09-27
不锈钢:镍铁利润逐步挤出,钢价企稳震荡:镍:成本与现实压力博弈,关注印尼缺水持续性
国泰君安证券2026-09-28
不锈钢:镍铁利润逐步挤出,钢价企稳震荡:镍:成本与现实压力博弈,关注印尼缺水持续性
国泰君安证券2026-09-27
不锈钢:镍铁下行预期兑现,钢价低位企稳震荡:镍:湿法增量不及预期,边际成本与现实维持博弈
国泰君安证券2026-09-24
镍:湿法增量不及预期,边际成本与现实维持博弈 不锈钢:镍铁下行预期兑现,钢价低位企稳震荡
国泰君安证券2026-09-20
镍:湿法增量不及预期,边际成本与现实维持博弈 不锈钢:镍铁下行预期兑现,钢价低位企稳震荡
国泰君安证券2026-09-24
不锈钢:镍铁下行预期兑现,钢价低位企稳震荡:镍:湿法增量不及预期,边际成本与现实维持博弈
国泰君安证券2026-09-23
镍:湿法增量不及预期,边际成本与现实维持博弈 不锈钢:镍铁下行预期兑现,钢价低位企稳震荡
国泰君安证券2026-09-21