猜你想问
这份钢材周报的核心内容是什么?
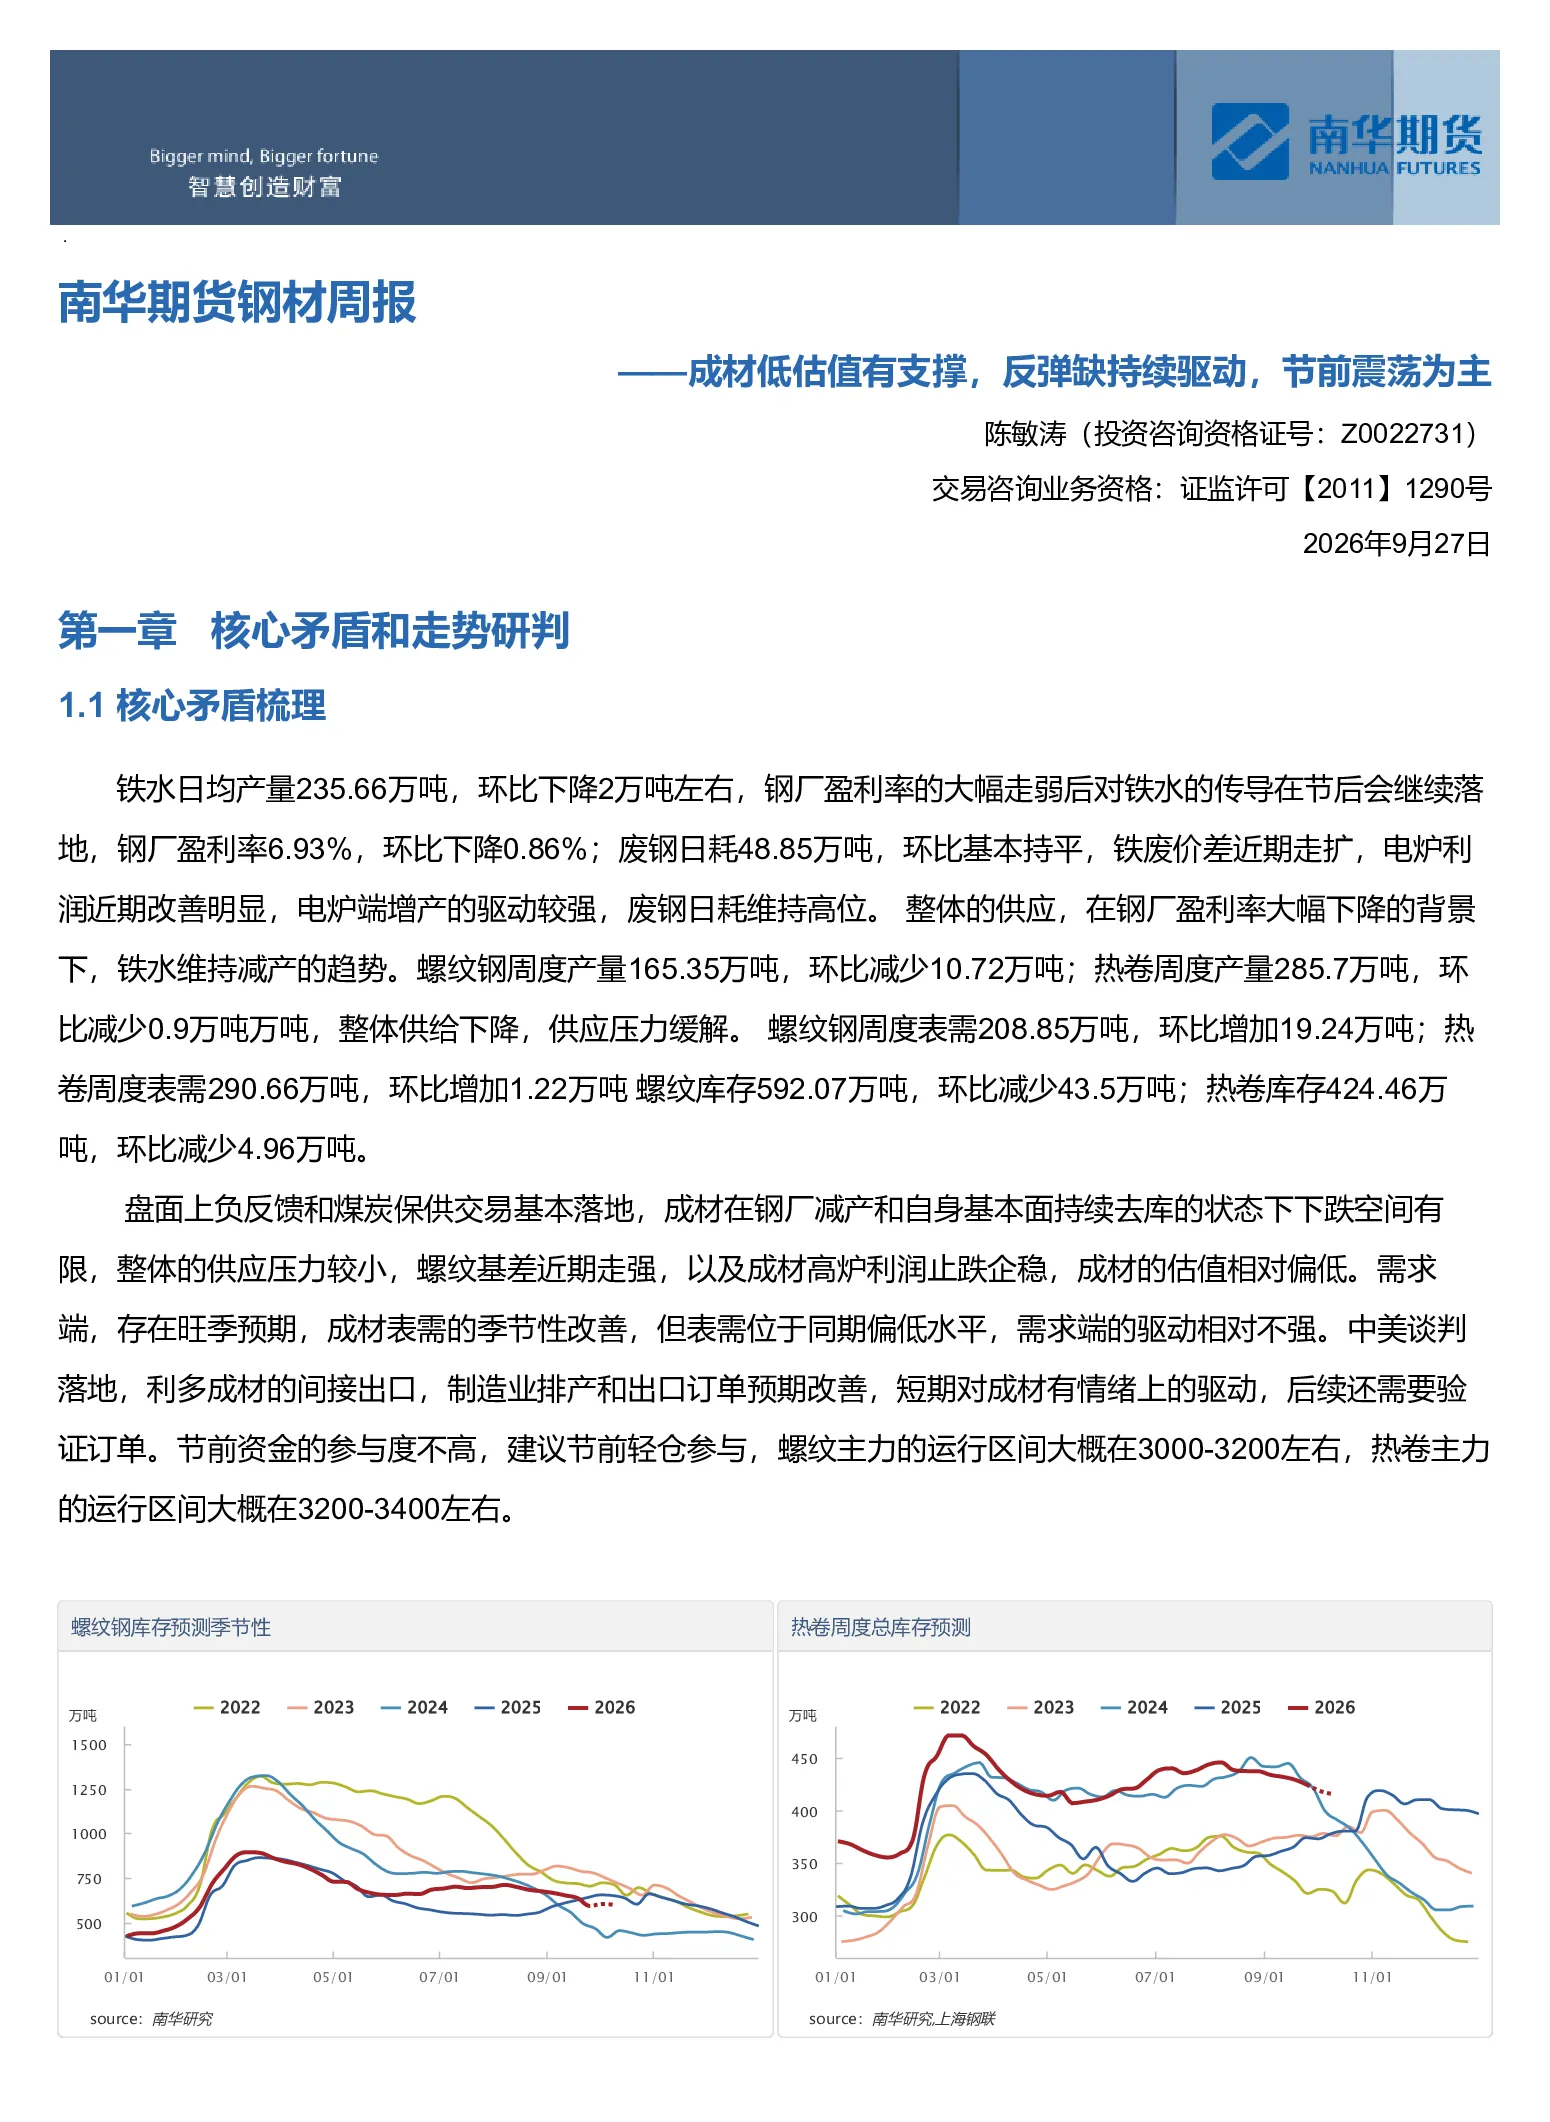
这份南华期货钢材周报分析了成材市场的核心矛盾,指出供应端因铁水减产和钢厂盈利走弱而压力缓解,需求端表需季节性改善但强度偏低,盘面估值偏低且螺纹基差走强。报告研判价格走势,预计螺纹主力合约2610价格区间3000-3200,热卷主力合约2610价格区间3200-3400,并提示存在旺季预期但需验证订单。同时关注利多信息如减产预期和利空信息如电炉增产驱动,强调盘面利润反弹空间有限。
钢材行业未来发展趋势如何?
钢材行业未来发展趋势需关注供需平衡变化。供应端,铁水减产趋势持续,但电炉利润改善可能驱动增产;需求端,旺季预期下表需季节性改善,但整体强度仍偏低,中美谈判或利多间接出口。此外,焦煤保供政策压制提涨,终端需求疲软,需警惕电炉增产驱动和盘面交易接近尾声可能交易复产的风险。产业链上下游利润及出口利润需持续跟踪以判断市场动态。
报告中重点分析了哪些方向?
报告重点分析了供应端铁水减产趋势、钢厂盈利率变化、电炉增产驱动;需求端表需季节性改善、库存去库情况;盘面估值、基差、月差结构及利润走势;以及重要信息中的利多与利空因素。此外,还解读了价量及资金、估值利润、供需库存推演等方向,为市场参与者提供全面分析视角。
当前钢材市场现状如何判断?
当前钢材市场现状表现为供应端压力因铁水减产和钢厂盈利走弱而缓解,需求端表需季节性改善但强度偏低,库存减少。盘面方面,成材估值偏低,螺纹基差走强,高炉利润止跌企稳。市场存在旺季预期和中美谈判利多间接出口的支撑,但需警惕焦煤保供政策压制、终端需求疲软、电炉增产驱动及盘面交易接近尾声可能交易复产的风险。
这份研报提示了哪些风险?
研报提示的主要风险包括旺季需求不及预期,可能导致市场情绪回落;蒙煤发运恢复可能增加供应压力。此外,需关注焦煤保供政策对价格提涨的压制,以及终端需求疲软可能影响市场表现。电炉利润改善驱动复产和盘面交易接近尾声可能交易复产,也需纳入风险考量,以规避潜在的市场波动。