猜你想问
本周楼市成交数据有何亮点?
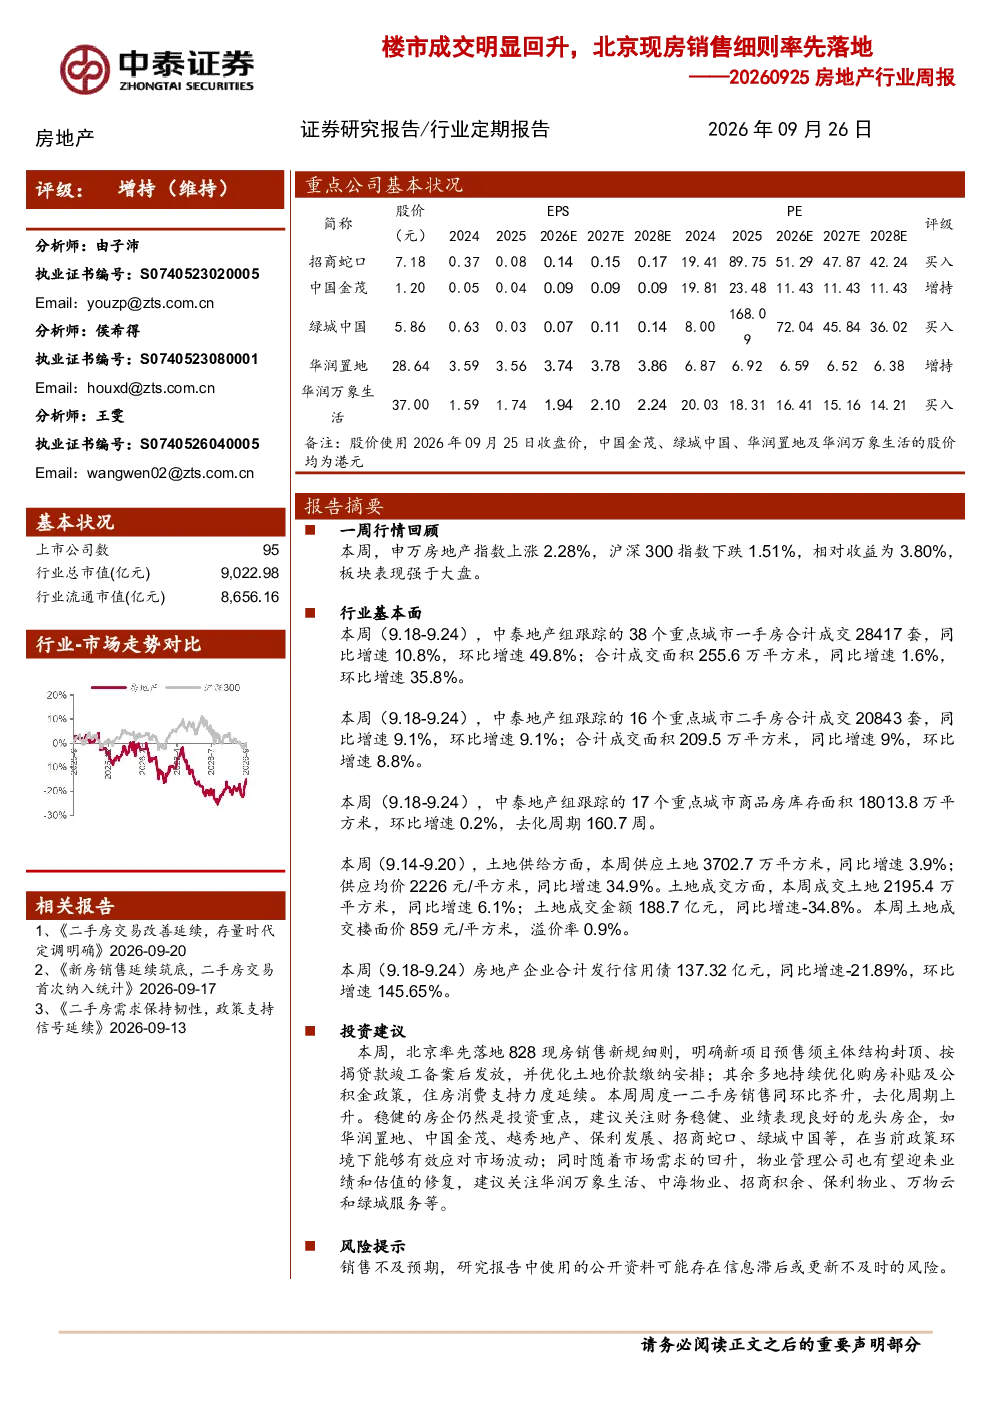
本周38个重点城市一手房成交28417套,环比增速49.8%,同比增速10.8%。一线城市成交表现突出,环比增幅达58.3%。二手房成交20843套,环比增速9.1%,同比增速9.1%。数据表明市场活跃度显著提升,尤其是一线城市需求释放明显。
近期房地产政策有哪些新动向?
中央政策方面,1年期LPR与5年期LPR连续16个月保持不变。地方政策方面,北京落地现房销售新规,要求预售项目主体结构封顶且按揭贷款竣工备案后方可销售。苏州、长沙等城市也发布公积金新政,支持住房消费。政策导向旨在稳定市场预期,促进合理住房需求。
本周房地产板块投资关注点有哪些?
申万房地产指数上涨2.28%,板块表现强于大盘。个股方面,先导基电、我爱我家等领涨,万科A表现突出。建议关注财务稳健、业绩表现良好的龙头房企,如华润置地、越秀地产、保利发展等。同时可关注华润万象生活、中海物业等物业管理公司。
当前房地产市场基本面如何?
本周17个重点城市商品房库存面积18013.8万平方米,环比增速0.2%,去化周期160.7周。土地市场方面,土地成交面积同比增速6.1%,但成交金额同比减少34.8%。行业融资方面,本周房地产企业发行信用债137.32亿元,环比增速145.65%。整体看市场库存压力可控,但土地市场热度有所降温。
本报告有哪些风险需要留意?
主要风险包括销售不及预期,可能导致房企资金链压力加大。此外,研究报告中使用的公开资料可能存在信息滞后或更新不及时的风险。建议投资者密切关注市场动态及政策变化,审慎评估投资决策。
你可能感兴趣
第37周成交回落,市场等待现房销售细则落地
房地产国泰海通证券2026-09-13
房地产行业周报:北京楼市新政落地,24H1百强房企销售降幅收窄
房地产德邦证券2024-07-02
房地产行业周报(11.3-11.7):湖南平江全面推行现房销售,各地楼市政策创新
房地产西南证券2025-11-08
房地产行业跟踪周报:一二手成交环比持续低位,北京限价房销售办法落地
房地产东吴证券2018-05-27
房地产行业周报(2026年第35周):一揽子地产政策出台,现房销售等制度改革逐步落地
房地产华创证券2026-09-01
北京现房销售细则要点及华通线缆投资相关梳理
未知机构2026-09-25
房地产行业跟踪周报:一二手成交环比提升靓眼,北京积分落户操作细则出台
房地产东吴证券2018-04-15
房地产行业北京第三轮土拍:土拍企稳,现房销售利好央国企
房地产国泰君安证券2022-09-26
房地产行业周报(2026年第26周):楼市成交环比增加,招蛇北京、杭州拿地
房地产华创证券2026-06-29
房地产行业跟踪周报:新房成交环比改善,北京发布楼市新政
房地产东吴证券2024-07-02