猜你想问
这份研报主要讲了什么内容?
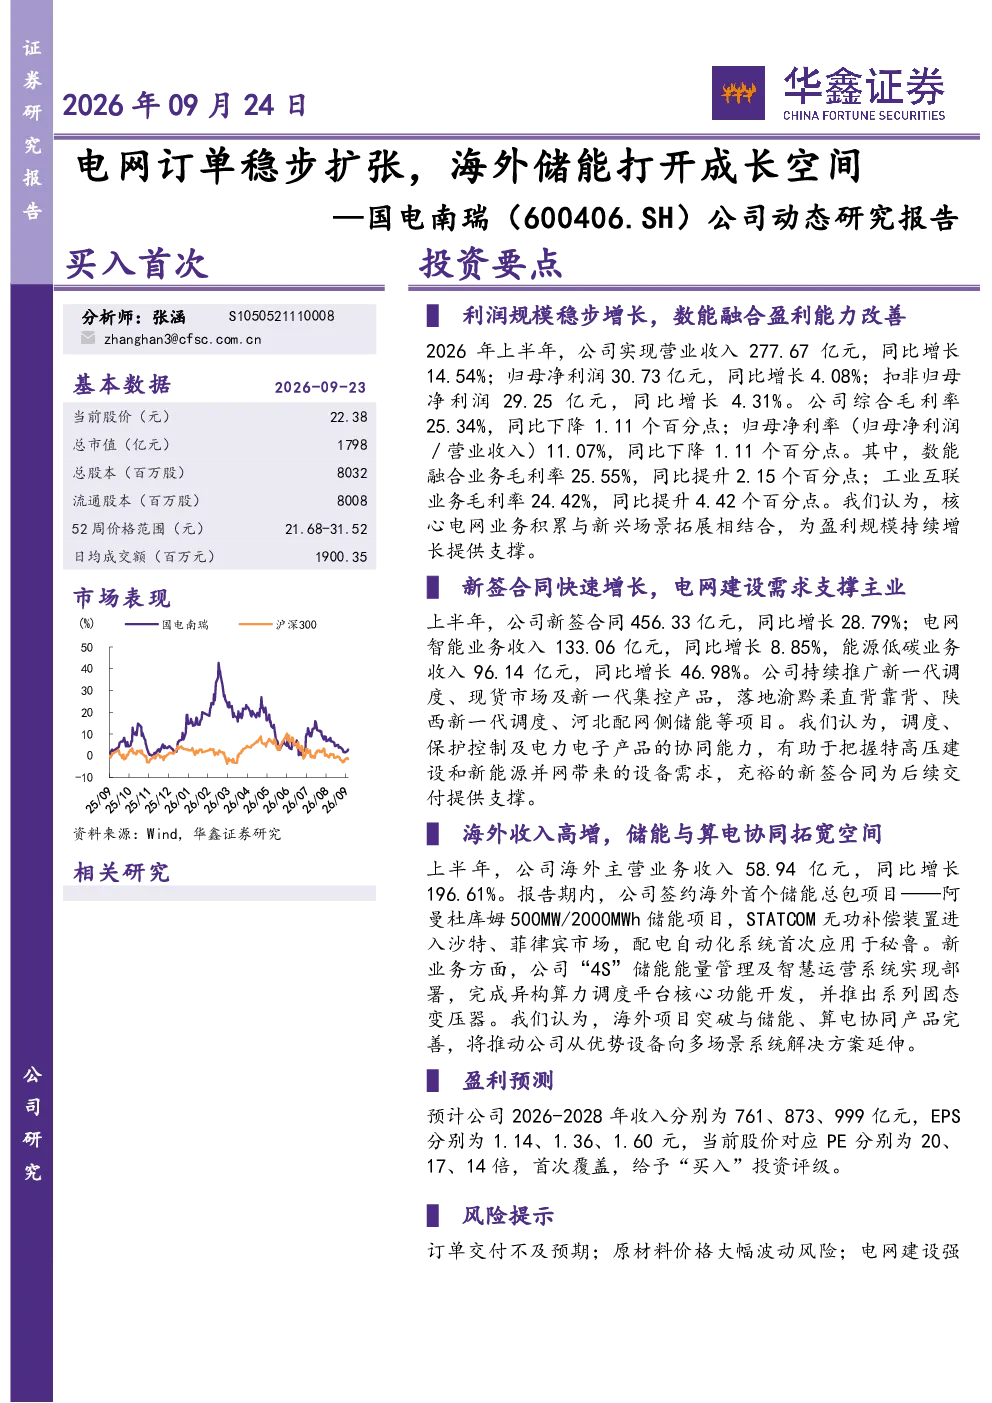
本报告分析了国电南瑞2026上半年业绩,显示营收277.67亿元增14.54%,利润30.73亿元增4.08%。数能融合与工业互联业务毛利率提升,新签合同456.33亿元增28.79%,海外收入58.94亿元增196.61%,签约阿曼储能项目,拓展多场景系统解决方案。
储能行业发展趋势如何?
储能行业正快速发展,国电南瑞海外储能收入高增,推出“4S”储能系统,阿曼储能总包项目落地。公司向系统解决方案延伸,固态变压器等新产品推动业务多元化,符合新能源并网需求。
报告重点分析了哪些方向?
报告重点分析电网业务与新兴场景结合,数能融合、工业互联毛利率提升显示盈利改善。海外市场拓展显著,STATCOM进入沙特菲律宾,配电自动化首次应用于秘鲁。公司产品从设备向系统延伸,调度、保护控制协同能力助力把握特高压与新能源并网机遇。
当前市场对国电南瑞有何判断?
国电南瑞凭借电网业务稳定与新签合同高增,支撑盈利持续增长。海外项目突破与储能算电协同产品完善,拓宽成长空间。预计2026-2028年收入分别为761、873、999亿元,EPS为1.14、1.36、1.60元,当前股价对应PE分别为20、17、14倍。
研报提示了哪些风险?
报告提示订单交付不及预期、原材料价格波动、电网建设强度不及预期及大盘系统性风险。需关注合同执行进度、成本控制能力、电网投资政策变化及市场整体波动对公司经营的影响。
你可能感兴趣
公司动态研究报告:储能强势增长,布局AIDC打开新成长空间
电气设备华鑫证券2025-09-27
公司动态研究报告:车用交流发电机龙头,切入储能赛道打开成长空间
华鑫证券2023-03-29
公司动态点评:海外储能消防合作落地,打开未来成长空间
长城证券2022-03-16
公司动态研究报告:业绩稳步修复,多元布局打开成长空间
机械设备华鑫证券2023-12-28
公司动态研究报告:出海引擎与算力冷却双轮驱动,三地产能扩张打开成长空间
机械设备华鑫证券2026-08-31
公司动态研究报告:智慧电器深耕算力配电,海外储能拓展成长空间
电气设备华鑫证券2026-09-24
公司动态研究报告:海外业务快速增长,数据中心打开成长空间
电气设备华鑫证券2026-09-20
公司动态研究报告:2024Q1业绩高增,海外扩张奠定中长期成长空间
华鑫证券2024-06-26
公司动态研究报告:电网订单稳步拓展,出海与算力供电培育增量
电气设备华鑫证券2026-09-24
瑞浦兰钧 储能保持高景气 海外扩张 产能稀缺打开成长空间
未知机构2026-08-14