猜你想问
这份研报的核心内容是什么?
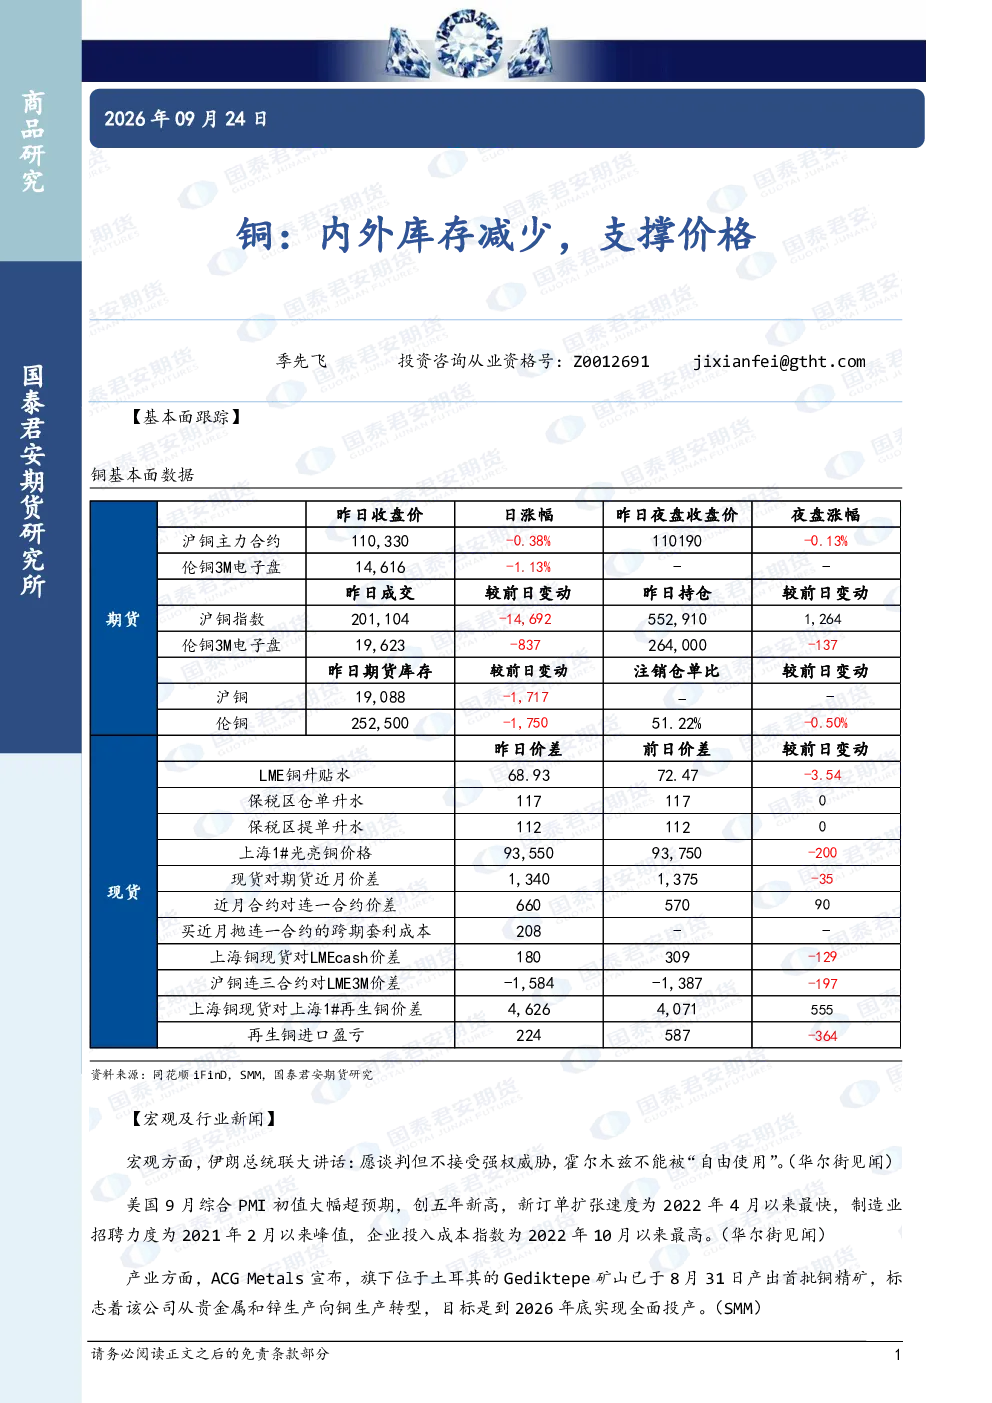
本报告主要分析了铜市场的供需状况。报告指出,智利Codelco的产量下降及复苏计划推迟,导致全球铜供应压力加大;同时,ACG Metals在土耳其的新产能短期内难以弥补缺口。需求端方面,中国8月精炼铜进口量环比和同比均显著下滑,反映出国内需求疲软。内外库存的减少对价格形成支撑,但需求疲软限制了上涨空间。美国PMI强劲或支撑风险偏好,但地缘政治因素如伊朗表态仍需关注。
铜行业的发展趋势如何?
从行业发展趋势来看,铜供应端面临挑战,智利作为主要产区的产量波动和成本上升将持续影响市场。需求端则表现出不确定性,虽然美国制造业扩张和新订单增长强劲,但中国等主要消费国的需求疲软是关键制约因素。ACG Metals等新进入者的产能释放尚需时间,短期内供应缺口难以快速填补。长期来看,需关注智利产量的恢复情况以及中国需求的修复进程。
研报重点分析了哪些方向?
本报告重点分析了铜市场的供需平衡、宏观环境及库存变化。在供应端,重点关注智利Codelco的产量变化及其对全球市场的影响,同时跟踪ACG Metals的新产能进展。需求端则聚焦于中国精炼铜进口数据,反映国内市场的消费状况。此外,报告还评估了美国PMI等宏观指标对市场情绪的影响,并分析了库存变动对价格的支撑作用。
当前铜市场的现状如何判断?
当前铜市场呈现出供应压力加大与需求疲软并存的局面。智利产量的下降和Codelco的复苏计划推迟,导致供应端紧张。而中国进口量的显著下滑则显示出国内需求偏弱。尽管美国PMI数据强劲可能支撑风险偏好,但地缘政治的不确定性依然存在。内外库存的减少为价格提供了一定支撑,但整体市场仍面临需求不足的制约,短期内铜价或震荡偏强。
研报提示了哪些风险?
本报告提示的主要风险包括:智利铜产量恢复不及预期,可能进一步加剧全球供应紧张;中国需求持续疲软,或对铜价形成持续压力;美国PMI数据虽好,但若宏观经济出现超预期下行,可能引发风险偏好逆转;地缘政治风险,特别是伊朗对霍尔木兹海峡的表态,可能引发市场波动。此外,ACG Metals等新产能的释放进度也存在不确定性,可能影响市场供需格局。