猜你想问
Credo(CRDO.O)Q1业绩表现如何?
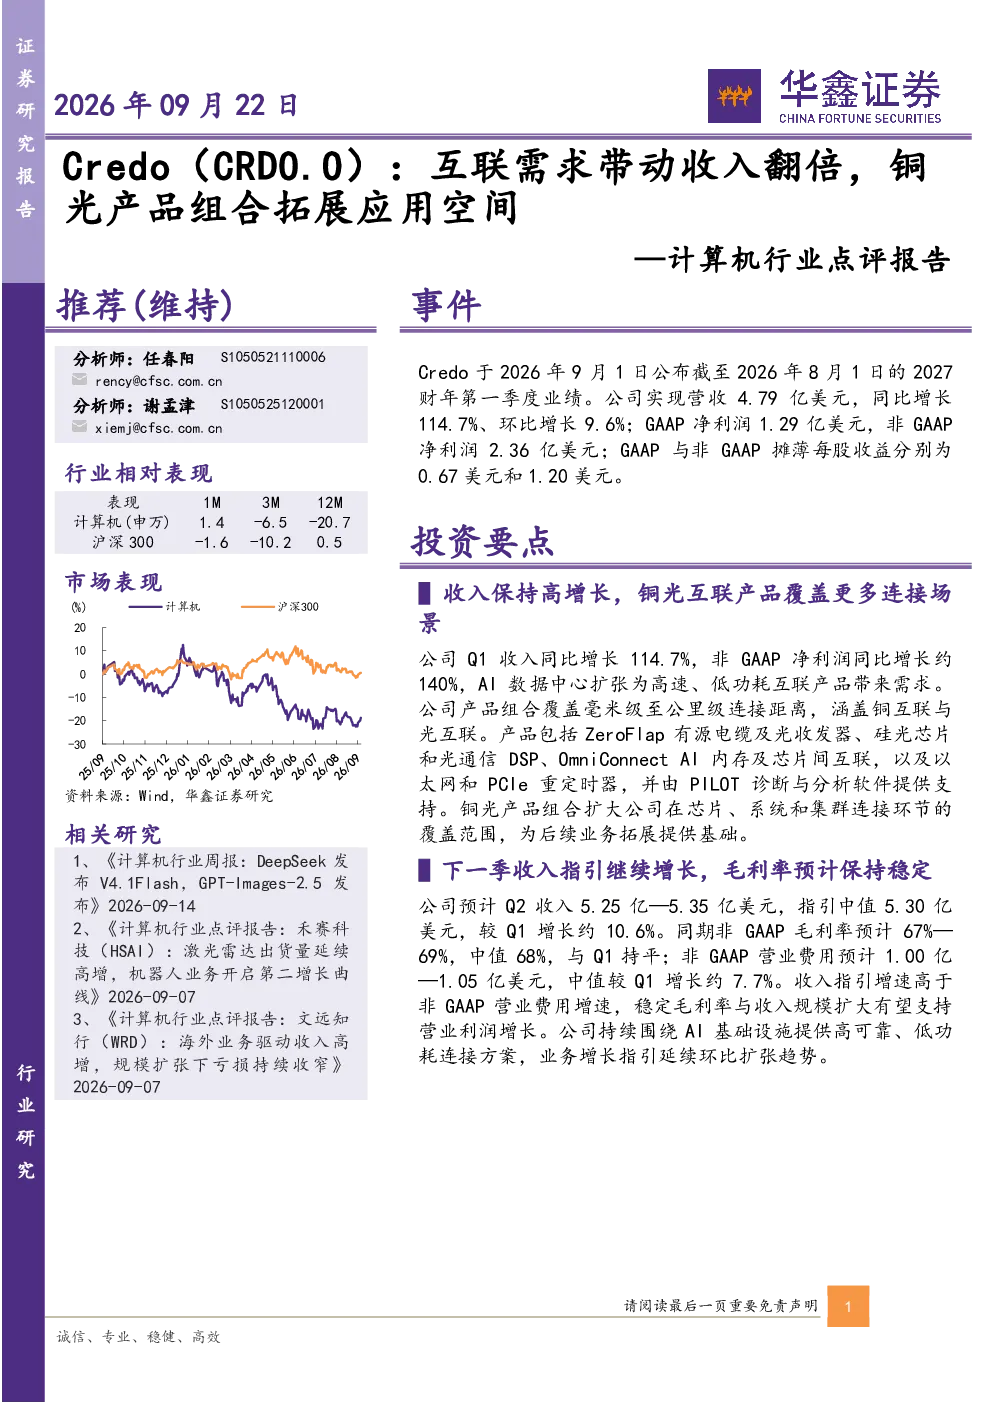
Credo(CRDO.O)发布2027财年Q1业绩,营收4.79亿美元,同比增长114.7%,环比增长9.6%;GAAP净利润1.29亿美元,非GAAP净利润2.36亿美元;GAAP与非GAAP摊薄每股收益分别为0.67美元和1.20美元。AI数据中心扩张带动高速、低功耗互联产品需求,公司产品组合覆盖毫米级至公里级连接距离,涵盖铜互联与光互联,包括ZeroFlap有源电缆及光收发器、硅光芯片和光通信DSP、OmniConnect AI内存及芯片间互联,以及以太网和PCIe重定时器,并由PILOT诊断与分析软件提供支持,铜光产品组合扩大公司在芯片、系统和集群连接环节的覆盖范围。研发费用1.15亿美元,同比增长118.4%,持续投入高速连接产品研发。期末现金及短期投资合计7.64亿美元,为产品开发与业务运营提供资金支持。收入快速增长形成营业盈利和资金基础,有助于公司推进铜光互联产品组合及新应用布局。
AI互联产品市场发展趋势如何?
AI数据中心扩张带动高速、低功耗互联产品需求增长,公司产品组合覆盖毫米级至公里级连接距离,涵盖铜互联与光互联,包括ZeroFlap有源电缆及光收发器、硅光芯片和光通信DSP、OmniConnect AI内存及芯片间互联,以及以太网和PCIe重定时器,并由PILOT诊断与分析软件提供支持。铜光产品组合扩大公司在芯片、系统和集群连接环节的覆盖范围。未来,随着AI基础设施建设的持续推进,高速、低功耗互联产品需求有望保持强劲增长,为相关企业带来发展机遇。公司持续围绕AI基础设施提供高可靠、低功耗连接方案,业务增长指引延续环比扩张趋势。
报告重点分析了哪些方面?
报告重点分析了Credo(CRDO.O)在2027财年Q1的业绩表现,包括营收、净利润、每股收益等关键财务数据,以及AI数据中心扩张对高速、低功耗互联产品需求的驱动作用。同时,报告详细介绍了公司产品组合,涵盖铜互联与光互联,包括ZeroFlap有源电缆及光收发器、硅光芯片和光通信DSP、OmniConnect AI内存及芯片间互联,以及以太网和PCIe重定时器,并由PILOT诊断与分析软件提供支持,展示了公司在芯片、系统和集群连接环节的覆盖范围。此外,报告还分析了公司下一季的收入指引、毛利率、营业费用等财务预期,以及研发投入和现金流状况,评估了公司推进铜光互联产品组合及新应用布局的资金基础。
当前市场对Credo(CRDO.O)的判断是什么?
当前市场对Credo(CRDO.O)的判断主要基于其Q1业绩表现和未来增长潜力。公司实现营收4.79亿美元,同比增长114.7%,环比增长9.6%;GAAP净利润1.29亿美元,非GAAP净利润2.36亿美元;GAAP与非GAAP摊薄每股收益分别为0.67美元和1.20美元。AI数据中心扩张带动高速、低功耗互联产品需求,公司产品组合覆盖毫米级至公里级连接距离,涵盖铜互联与光互联,包括ZeroFlap有源电缆及光收发器、硅光芯片和光通信DSP、OmniConnect AI内存及芯片间互联,以及以太网和PCIe重定时器,并由PILOT诊断与分析软件提供支持,铜光产品组合扩大公司在芯片、系统和集群连接环节的覆盖范围。下一季收入指引为5.25亿—5.35亿美元,中值5.30亿美元,较Q1增长约10.6%;非GAAP毛利率预计67%—69%,中值68%,与Q1持平;非GAAP营业费用预计1.00亿—1.05亿美元,中值较Q1增长约7.7%。收入指引增速高于非GAAP营业费用增速,稳定毛利率与收入规模扩大有望支持营业利润增长。研发费用1.15亿美元,同比增长118.4%,持续投入高速连接产品研发。期末现金及短期投资合计7.64亿美元,为产品开发与业务运营提供资金支持。收入快速增长形成营业盈利和资金基础,有助于公司推进铜光互联产品组合及新应用布局。
研报提示了哪些风险?
研报提示了Credo(CRDO.O)面临的风险,包括AI客户资本开支与互联产品需求不及预期、新产品验证、客户导入及交付慢于预期、客户集中及订单波动风险、技术竞争、产品组合和供应链变化影响盈利能力。AI客户资本开支与互联产品需求不及预期可能导致公司业绩增长放缓;新产品验证、客户导入及交付慢于预期可能影响公司市场拓展速度;客户集中及订单波动风险可能影响公司收入稳定性;技术竞争加剧可能压缩公司利润空间;产品组合和供应链变化可能影响公司盈利能力。公司需密切关注市场变化,加强风险管理,以应对潜在挑战。