猜你想问
Lumentum最新财报核心内容有哪些?
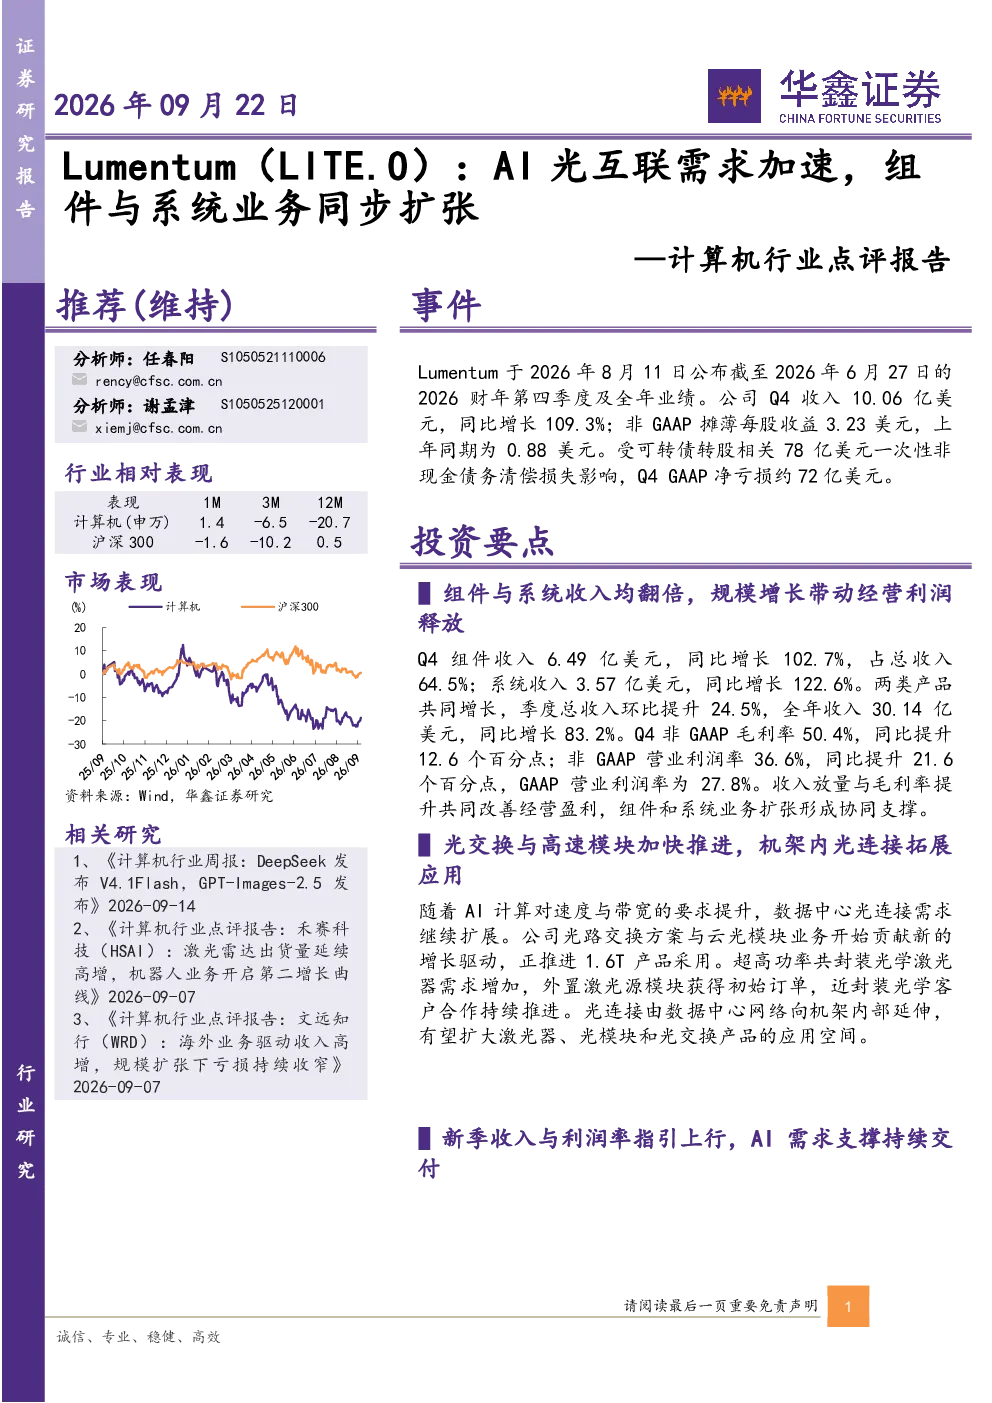
Lumentum发布2026财年Q4及全年业绩,Q4收入10.06亿美元,同比增长109.3%,非GAAP每股收益3.23美元。组件与系统业务同步扩张,Q4组件收入6.49亿美元(同比增长102.7%),系统收入3.57亿美元(同比增长122.6%),总收入环比提升24.5%,全年收入30.14亿美元(同比增长83.2%)。非GAAP毛利率50.4%(同比提升12.6个百分点),非GAAP营业利润率36.6%(同比提升21.6个百分点)。光交换与高速模块业务加速推进,推进1.6T产品采用,外置激光源模块获得初始订单,机架内光连接拓展应用空间。预计2027财年Q1收入12.25亿—12.75亿美元,非GAAP营业利润率39.5%—40.5%。
AI光互联赛道发展趋势如何?
AI光互联需求加速,推动光交换与高速模块业务加速推进。Lumentum推进1.6T产品采用,外置激光源模块获得初始订单,机架内光连接拓展应用空间。AI需求、光路交换及高速模块导入支撑增长,规模增长带动经营利润释放,产品组合扩展有望继续增强盈利能力。但需关注需求不及预期、新产品导入慢于预期等风险。
报告重点分析了哪些方向?
报告重点分析了Lumentum组件与系统业务同步扩张,包括Q4组件收入6.49亿美元(同比增长102.7%),系统收入3.57亿美元(同比增长122.6%)。光交换与高速模块业务加速推进,推进1.6T产品采用,外置激光源模块获得初始订单,机架内光连接拓展应用空间。新季收入与利润率指引上行,预计2027财年Q1收入12.25亿—12.75亿美元,非GAAP营业利润率39.5%—40.5%。
当前市场现状如何判断?
当前市场现状显示AI光互联需求加速,Lumentum收入与利润率表现强劲。Q4收入10.06亿美元,同比增长109.3%,非GAAP毛利率50.4%,非GAAP营业利润率36.6%。组件与系统业务同步扩张,规模增长带动经营利润释放。但需关注产能供应链问题、客户集中与行业竞争加剧等风险。
研报提示了哪些风险?
研报提示AI光互联需求不及预期、新产品导入慢于预期、产能供应链问题、客户集中与行业竞争加剧等风险。AI光互联需求加速是主要支撑,但需警惕需求波动、新产品推广不确定性及供应链稳定性问题。市场竞争加剧也可能影响盈利能力,需持续关注客户结构变化及行业竞争格局演变。