猜你想问
这份研报主要分析了哪些内容?
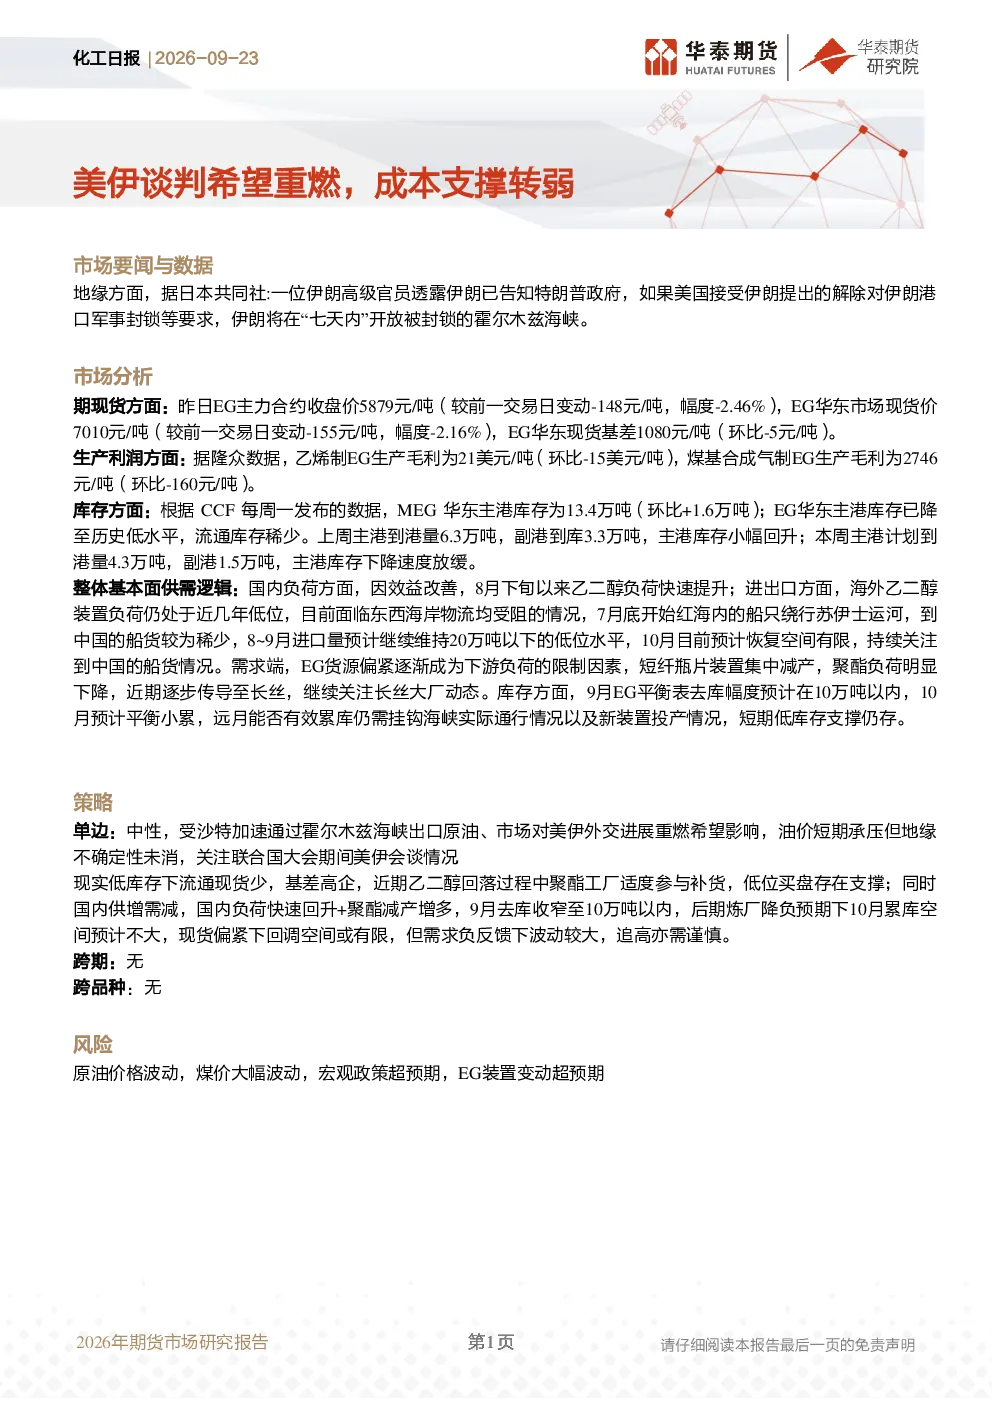
本研报分析了美伊谈判对化工行业的影响,重点关注乙二醇(EG)的期现货价格、生产利润、库存变化及供需逻辑。报告指出,EG主力合约和现货价下跌,生产毛利下降,但华东主港库存降至历史低水平。国内负荷快速提升与聚酯减产并存,9月去库收窄,10月累库可能性不大。低库存支撑价格,但需求负反馈限制上涨空间。
乙二醇行业未来发展趋势如何?
乙二醇行业短期受地缘政治及供需逻辑影响,低库存支撑价格。美伊关系及霍尔木兹海峡通行情况是关键变量。国内负荷快速回升与聚酯减产并存,9月去库收窄,10月累库可能性不大。长期来看,需关注原油价格波动、煤价大幅波动、宏观政策超预期及EG装置变动等因素对行业的影响。
研报重点分析了乙二醇的哪些方面?
研报重点分析了乙二醇的期现货价格走势、生产利润变化、库存情况及供需逻辑。报告显示,EG主力合约和现货价下跌,乙烯制EG和煤基合成气制EG生产毛利均环比下降。华东主港EG库存降至历史低水平,但下降速度放缓。国内负荷提升与聚酯减产并存,9月去库收窄,10月累库可能性不大。
当前乙二醇市场处于什么状态?
当前乙二醇市场短期受地缘政治及供需逻辑影响,低库存支撑价格,但需求负反馈限制上涨空间。EG主力合约和现货价下跌,生产毛利下降,华东主港库存降至历史低水平。国内负荷快速提升与聚酯减产并存,9月去库收窄,10月累库可能性不大。市场状态复杂,需持续关注美伊关系、海峡通行情况及供需变化。
研报提示了哪些风险因素?
研报提示了原油价格波动、煤价大幅波动、宏观政策超预期及EG装置变动等风险因素。这些因素可能对乙二醇市场产生重大影响。例如,原油价格波动可能影响EG生产成本,煤价大幅波动可能影响煤基EG生产利润,宏观政策超预期可能影响下游需求,EG装置变动可能改变市场供需格局。需密切关注这些风险因素的变化。
你可能感兴趣
化工日报:美伊谈判希望重燃,关注进展
华泰期货2026-09-23
化工周报:美伊谈判希望重燃,聚酯产业链回撤
华泰期货2026-05-10
原油日报:美伊谈判希望重燃,油价大幅回落
华泰期货2026-03-24
FICC日报:美伊谈判破裂,全球再通胀交易重燃
华泰期货2026-04-14
美伊谈判可能性重燃,但达成协议为时尚早
东证期货2019-09-12
化工日报:成本带动反弹,关注美伊谈判情况
华泰期货2026-07-21
化工日报:美伊谈判进度停滞,成本端高位震荡
华泰期货2026-04-28
聚烯烃日报:成本支撑回落,关注美伊谈判进展
华泰期货2026-05-08
聚烯烃日报:美伊谈判未果,成本端支撑抬升
华泰期货2026-05-12