猜你想问
RSI如何影响AI研发进程?
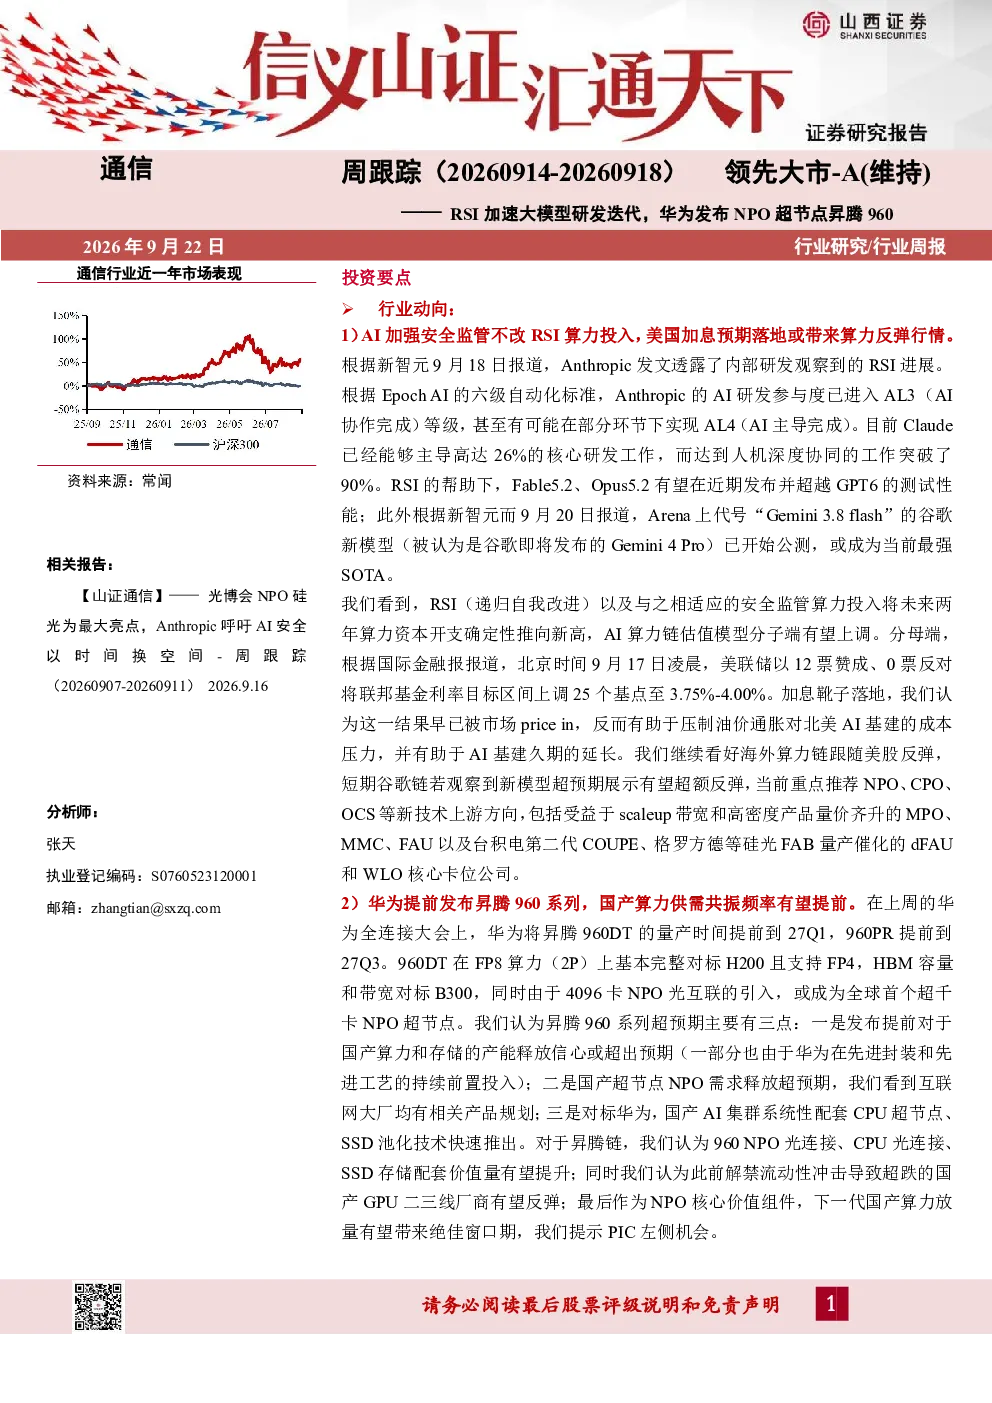
RSI(递归自我改进)通过持续优化算法模型推动AI研发加速,Anthropic的Claude已主导26%核心研发工作,Fable5.2、Opus5.2或超GPT6性能表现显著。这种技术迭代模式正成为行业主流,促使企业加大算力投入,预计未来AI算力投入将持续提升,推动行业技术边界拓展。
华为昇腾960系列的技术亮点是什么?
华为昇腾960系列引入4096卡NPO光互联技术,或成全球首个超千卡超节点,FP8算力对标H200,量产时间提前至2027Q1/Q3。超预期点在于产能释放信心、国产NPO需求释放及AI集群配套技术快速跟进,这些因素将推动昇腾链价值量提升,国产GPU厂商迎来发展机遇。
通信行业AI发展趋势如何?
通信行业AI发展趋势聚焦于小权重模型性能提升、端侧推理算力与内存带宽优化,以及桌面机器人等高端场景应用。随着技术成熟,高端SOC及通信模组厂商如瑞芯微、移远通信等将受益于生态壁垒加深,行业整体技术升级将带动产业链各环节发展。
当前通信行业市场表现如何?
当前通信行业市场表现活跃,物联网、连接器、无线射频板块领涨,申万通信指数涨3.75%。移远通信、长光华芯等个股涨幅领先,行业整体呈现积极态势。建议关注NPO/CPO无源器件、谷歌链、昇腾链、国产GPU及端侧AI等领域的发展动态。
研报提示的主要风险有哪些?
研报提示的主要风险包括美联储货币政策调整、地缘政治影响、安全对齐管制、技术路线变化、国产算力供应链限制及中美科技摩擦等。这些因素可能对行业技术发展和市场格局产生不确定性影响,需持续关注相关政策变化及行业动态。
你可能感兴趣
通信行业周报:华为NPO与昇腾960超节点引领智算互联新变局
信息技术金元证券2026-09-20
华为全联接大会2026发布昇腾960系列芯片及超节点,NPO首次规模化商用
信息技术金元证券2026-09-17
华为全联接大会 昇腾960提前 NPO超节点打开国产算力新一轮硬件增量
未知机构2026-09-17
华为全联接大会 昇腾960提前 NPO超节点打开国产算力新一轮
未知机构2026-09-17
通信行业研究:华为昇腾960及NPO加速落地,AI算力链景气上行
信息技术国金证券2026-09-20
中泰电子 昇腾960发布时间大幅提前 NPO超节点首次落地
未知机构2026-09-17
计算机周观点第60期:华为昇腾960提前完成研发,Kimi发布金融行业解决方案
信息技术国泰海通证券2026-09-21
电子行业跟踪报告:DeepSeek V4正式发布,华为昇腾超节点系列产品全面支持
电子设备万联证券2026-04-27
NPO赋能超节点升级,组网进程加速构建天地一体化算力网络——通信行业跟踪报告
信息技术万联证券2026-09-21
通信行业跟踪报告:NPO赋能超节点升级,组网进程加速构建天地一体化算力网络
信息技术万联证券2026-09-21