猜你想问
这份报告主要讲了什么内容?
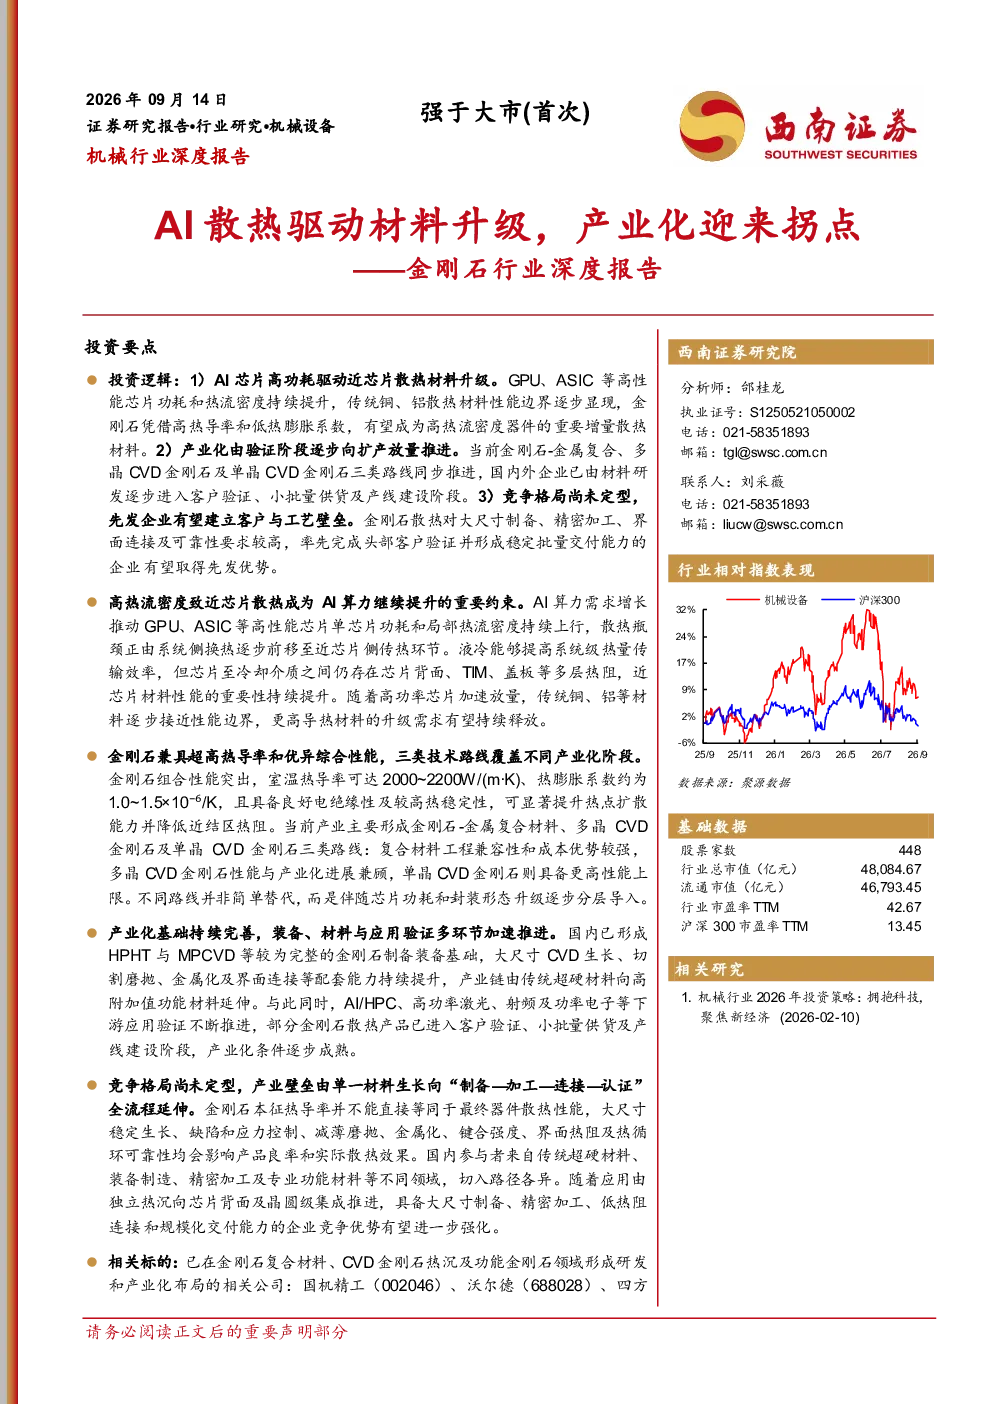
本报告深入分析了金刚石材料在AI芯片散热领域的应用前景。核心观点指出,AI芯片高功耗推动了近芯片散热材料的升级,金刚石凭借其高热导率和低热膨胀系数成为重要增量散热材料。报告梳理了金刚石产业化的三种技术路线:金刚石-金属复合、多晶CVD金刚石及单晶CVD金刚石,并指出当前竞争格局尚未定型,先发企业有望建立客户与工艺壁垒。同时,报告强调了散热瓶颈正由系统侧逐步前移至近芯片侧,传统散热材料边际改善趋弱,金刚石散热材料正迈向高导热、低膨胀协同发展。此外,液冷体系的成熟为金刚石产业化带来了导入窗口,三类技术路线覆盖不同产业化阶段,产品路线逐步分化,市场条件逐步成熟,功能金刚石进入商业化导入阶段。国内产业链已具备完整基础,竞争重心由原料规模向高端产品化迁移。高功率芯片放量叠加渗透率提升,金刚石散热市场空间有望打开。产业化加速导入,国内外竞争格局逐步分化,海外企业率先完成产品化,国内多类主体加速切入,制造能力由单点性能向全流程协同延伸,产品化能力成为竞争分水岭。客户认证与规模交付决定商业化兑现,先发优势有望逐步固化。
金刚石散热材料行业的发展趋势如何?
金刚石散热材料行业正迎来快速发展期,主要趋势体现在以下几个方面:首先,AI芯片高功耗推动了近芯片散热需求,金刚石凭借其优异性能成为重要增量材料。其次,产业化进程由验证阶段逐步向扩产放量推进,三类技术路线同步发展,覆盖不同产业化阶段。第三,市场条件逐步成熟,功能金刚石进入商业化导入阶段,国内产业链已具备完整基础。第四,竞争格局尚未定型,先发企业有望建立壁垒,国内外竞争格局逐步分化。第五,产品路线逐步分化,复合、多晶与单晶金刚石加速导入散热场景。最后,高功率芯片放量叠加渗透率提升,市场空间有望打开。但需注意,制造能力、客户认证和规模交付是商业化兑现的关键,先发优势有望逐步固化。
报告中重点分析了哪些方向?
本报告重点分析了金刚石材料在AI芯片散热领域的应用,涵盖了以下几个方向:一是金刚石材料的性能优势,包括超高热导率和优异综合性能;二是产业化路径,包括金刚石-金属复合、多晶CVD金刚石及单晶CVD金刚石三种技术路线;三是市场竞争格局,指出先发企业有望建立客户与工艺壁垒;四是行业发展趋势,包括散热瓶颈前移、传统材料边际改善趋弱、液冷体系成熟等;五是商业化进程,强调市场条件逐步成熟,功能金刚石进入商业化导入阶段;六是产业链分析,指出国内产业链已具备完整基础,竞争重心由原料规模向高端产品化迁移;七是市场空间,预测高功率芯片放量叠加渗透率提升将打开金刚石散热市场空间。
当前金刚石散热材料的市场现状如何?
当前金刚石散热材料市场正处于加速导入期,主要现状体现在以下几个方面:首先,AI芯片高功耗推动了近芯片散热需求,金刚石凭借其高热导率和低热膨胀系数成为重要增量散热材料。其次,产业化进程由验证阶段逐步向扩产放量推进,三类技术路线同步发展,覆盖不同产业化阶段。第三,市场条件逐步成熟,功能金刚石进入商业化导入阶段,国内产业链已具备完整基础。第四,竞争格局尚未定型,先发企业有望建立客户与工艺壁垒,国内外竞争格局逐步分化。第五,产品路线逐步分化,复合、多晶与单晶金刚石加速导入散热场景。最后,高功率芯片放量叠加渗透率提升,市场空间有望打开。但需注意,制造能力、客户认证和规模交付是商业化兑现的关键,先发优势有望逐步固化。
投资金刚石散热材料赛道有哪些风险?
投资金刚石散热材料赛道需关注以下几个风险:首先,产业化尚处早期阶段,技术路线尚未完全成熟,存在技术迭代风险。其次,市场竞争激烈,国内外企业加速布局,先发优势可能被快速追赶,竞争格局存在不确定性。第三,产品化能力成为竞争分水岭,若企业缺乏全流程协同制造能力,可能难以满足客户需求。第四,客户认证周期长,规模交付难度大,商业化兑现存在不确定性。第五,金刚石材料成本较高,若规模化生产技术未能突破,可能影响市场竞争力。最后,政策环境变化也可能对行业发展带来影响。需谨慎评估技术、市场、竞争等多方面风险。