猜你想问
普信债久期逼近历史极值是什么情况?
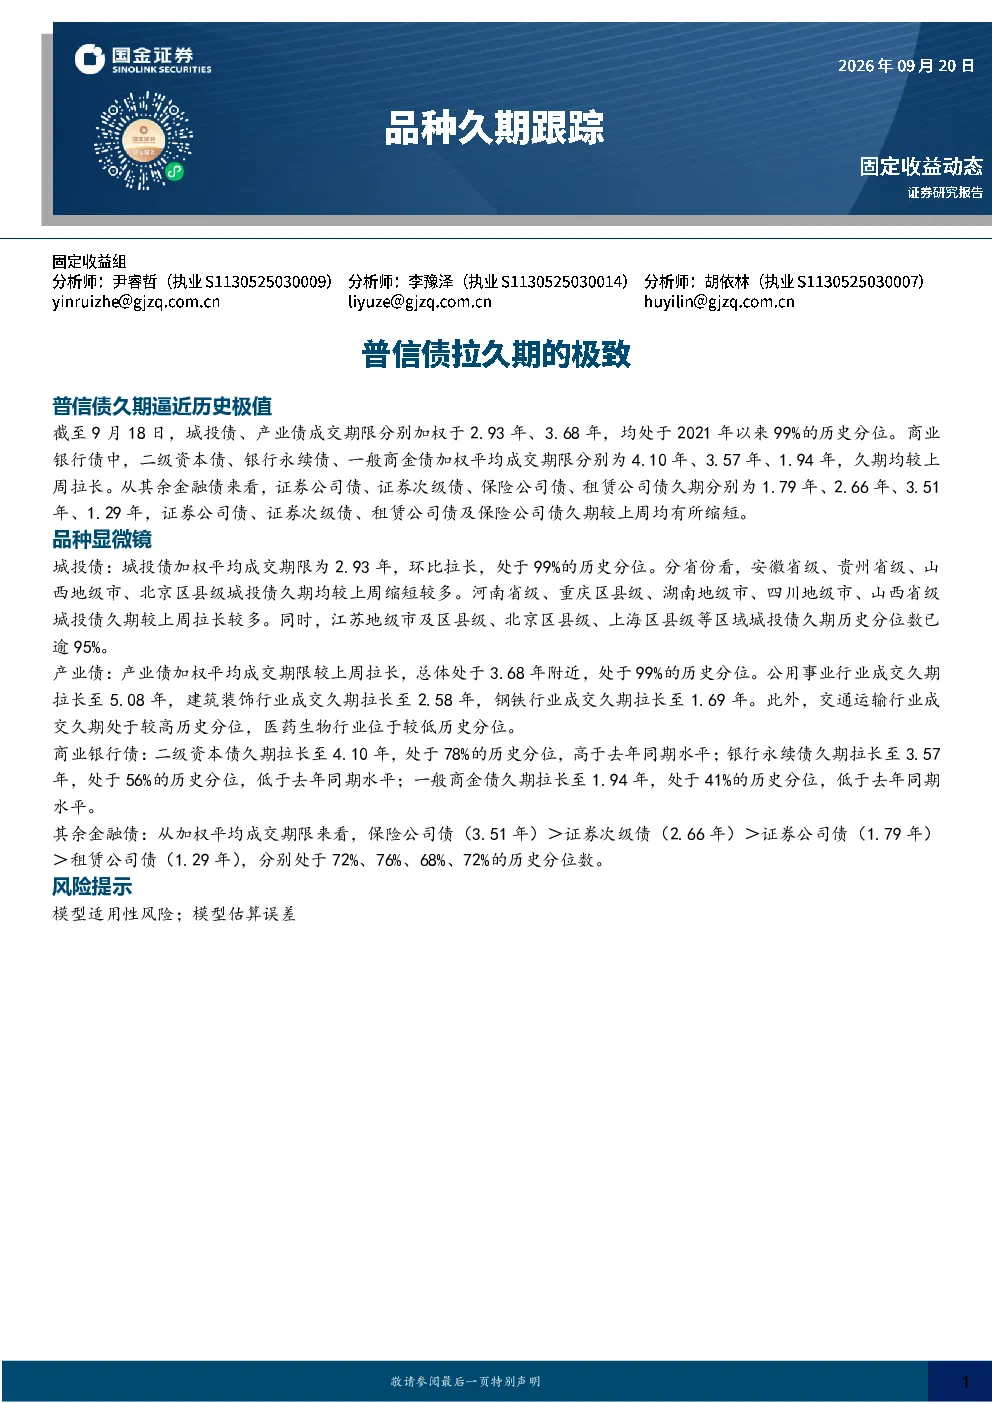
普信债久期逼近历史极值,截至9月18日,城投债、产业债成交期限分别加权于2.93年、3.68年,均处于2021年以来99%的历史分位。商业银行债中,二级资本债、银行永续债、一般商金债加权平均成交期限分别为4.10年、3.57年、1.94年,久期均较上周拉长。从其余金融债来看,证券公司债、证券次级债、保险公司债、租赁公司债久期分别为1.79年、2.66年、3.51年、1.29年,证券公司债、证券次级债、租赁公司债及保险公司债久期较上周均有所缩短。票息久期拥挤度指数较上周有所上升,本周回落至2021年3月以来46.3%的历史分位数水平。
钢铁行业久期拉长对市场有何影响?
钢铁行业成交久期拉长至1.69年,处于99%的历史分位。从全品种期限概览来看,产业债加权平均成交期限较上周拉长,总体处于3.68年附近,处于99%的历史分位。分行业看,公用事业行业成交久期拉长至5.08年,建筑装饰行业成交久期拉长至2.58年,钢铁行业成交久期拉长至1.69年。此外,交通运输行业成交久期处于较高历史分位,医药生物行业位于较低历史分位。久期拉长意味着投资者对未来利率走势持谨慎态度,可能增加长期债券的持有成本。
报告主要分析了哪些品种的久期变化?
报告主要分析了城投债、产业债、商业银行债(二级资本债、银行永续债、一般商金债)、其余金融债(证券公司债、证券次级债、保险公司债、租赁公司债)的久期变化。城投债加权平均成交期限为2.93年,环比拉长,处于99%的历史分位。产业债加权平均成交期限较上周拉长,总体处于3.68年附近,处于99%的历史分位。商业银行债中,二级资本债、银行永续债、一般商金债加权平均成交期限分别为4.10年、3.57年、1.94年,久期均较上周拉长。其余金融债中,保险公司债(3.51年)>证券次级债(2.66年)>证券公司债(1.79年)>租赁公司债(1.29年),分别处于72%、76%、68%、72%的历史分位数。
当前市场久期处于什么水平?
当前市场久期处于较高水平。城投债、产业债成交期限分别加权于2.93年、3.68年,均处于2021年以来99%的历史分位。商业银行债中,二级资本债、银行永续债、一般商金债加权平均成交期限分别为4.10年、3.57年、1.94年,久期均较上周拉长。票息久期拥挤度指数较上周有所上升,本周回落至2021年3月以来46.3%的历史分位数水平。这意味着投资者对长期债券的需求增加,但整体市场仍处于相对拥挤的状态。
研报提示了哪些风险?
研报提示了模型适用性风险和模型估算误差。模型适用性风险指的是模型可能无法完全反映市场实际情况,因为市场因素复杂多变,模型参数可能需要不断调整。模型估算误差指的是模型计算结果可能与实际值存在偏差,因为模型是基于历史数据和假设条件建立的,而未来市场情况可能发生变化。投资者在使用模型进行分析时,需要充分考虑这些风险,并结合其他信息进行综合判断。