猜你想问
工业硅和多晶硅的市场现状如何?
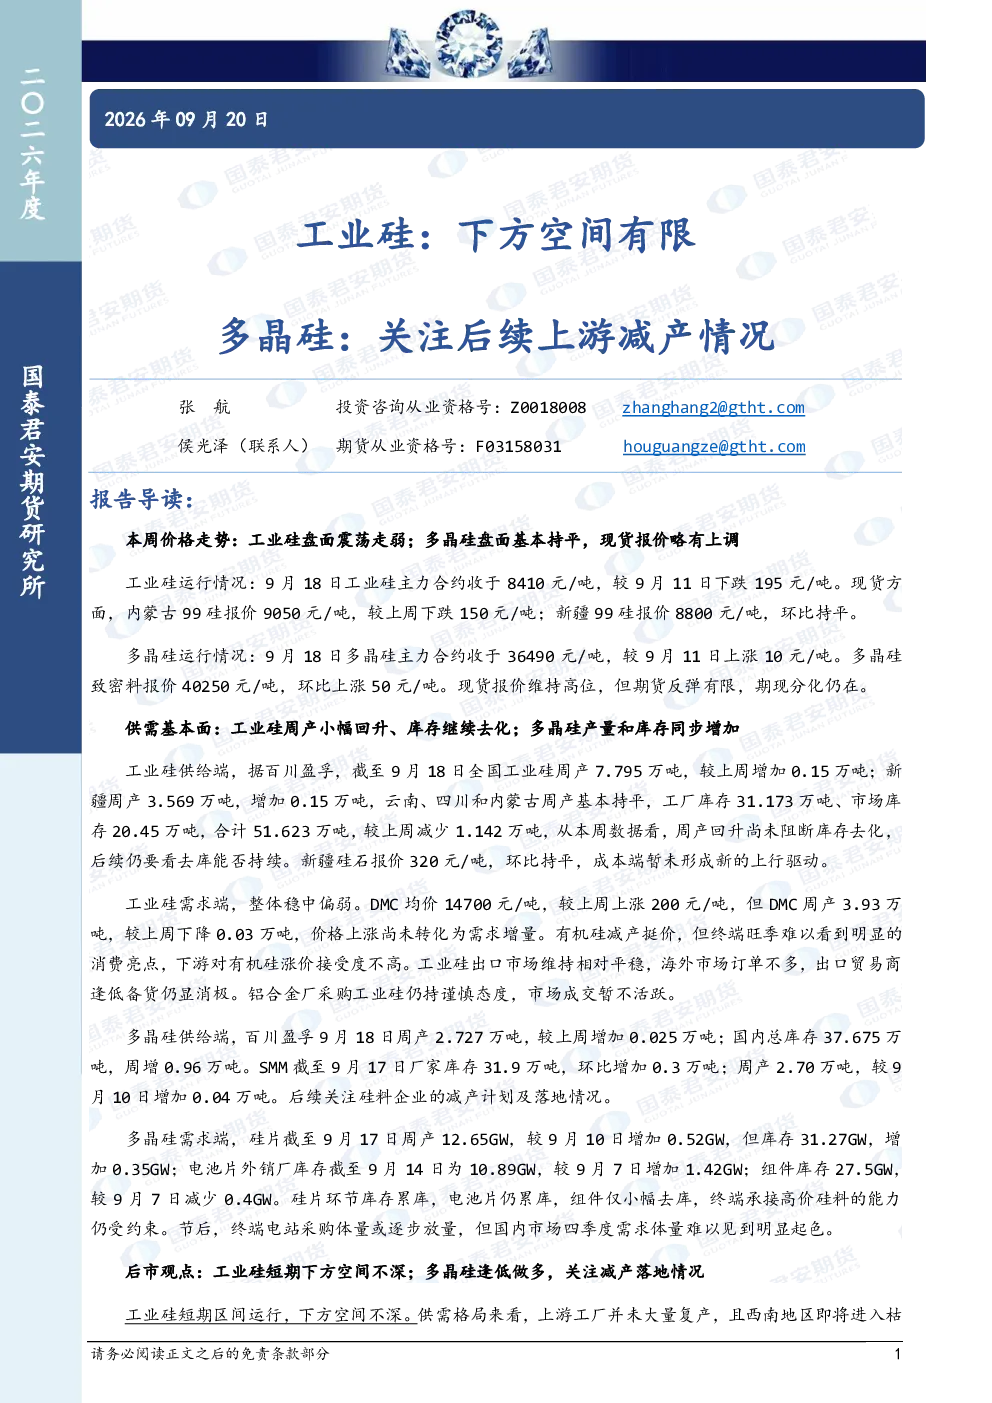
工业硅盘面震荡走弱,9月18日主力合约收于8410元/吨,现货内蒙古99硅报价9050元/吨,下跌150元/吨;新疆99硅报价8800元/吨,环比持平。多晶硅盘面基本持平,现货报价略有上调,9月18日主力合约收于36490元/吨,上涨10元/吨;多晶硅致密料报价40250元/吨,上涨50元/吨。工业硅周产7.795万吨,库存51.623万吨,环比减少1.142万吨。多晶硅周产2.727万吨,总库存37.675万吨,周增0.96万吨。供需基本面显示供给端暂无新的上行驱动,需求端整体稳中偏弱,多晶硅需求端硅片、电池片库存累库,组件仅小幅去库,终端承接高价硅料能力受限。
多晶硅行业的发展趋势是什么?
多晶硅行业发展趋势关注上游减产落地情况。当前多晶硅周产2.727万吨,总库存37.675万吨,需求端硅片、电池片库存累库,组件仅小幅去库,终端承接高价硅料能力受限。后市观点建议逢低做多,预计盘面区间在36000-37500元/吨。需关注减产未落地且库存上升、终端成交弱于预期、光伏反内卷政策进度不及预期等风险点。
本报告重点分析了哪些方向?
本报告重点分析了工业硅和多晶硅的价格走势、供需基本面及后市观点。工业硅盘面震荡走弱,现货价格下跌,供给端暂无新的上行驱动,需求端整体稳中偏弱。多晶硅盘面基本持平,现货报价略有上调,需求端硅片、电池片库存累库,终端承接高价硅料能力受限。后市观点建议工业硅逢低可布局多单,多晶硅逢低做多,均需关注减产落地情况及库存变化。
当前市场对工业硅和多晶硅的判断是什么?
当前市场对工业硅判断为短期下方空间不深,预计盘面区间运行在8300-8600元/吨。对多晶硅判断为逢低做多,关注减产落地情况,预计盘面区间在36000-37500元/吨。工业硅周产7.795万吨,库存51.623万吨,环比减少1.142万吨。多晶硅周产2.727万吨,总库存37.675万吨,周增0.96万吨。供需基本面显示供给端暂无新的上行驱动,需求端整体稳中偏弱。
本报告提示了哪些风险点?
本报告提示的风险点包括减产未落地且库存上升、终端成交弱于预期、光伏反内卷政策进度不及预期等。工业硅和多晶硅均需关注上游减产落地情况,若减产未有效执行,库存可能上升,对价格形成压制。终端成交若弱于预期,将影响需求端的复苏力度。光伏反内卷政策若进度不及预期,可能影响行业整体需求预期。当前多晶硅需求端硅片、电池片库存累库,组件仅小幅去库,终端承接高价硅料能力受限,需警惕需求端压力累积风险。