猜你想问
珠海冠宇2026年半年报核心内容是什么?
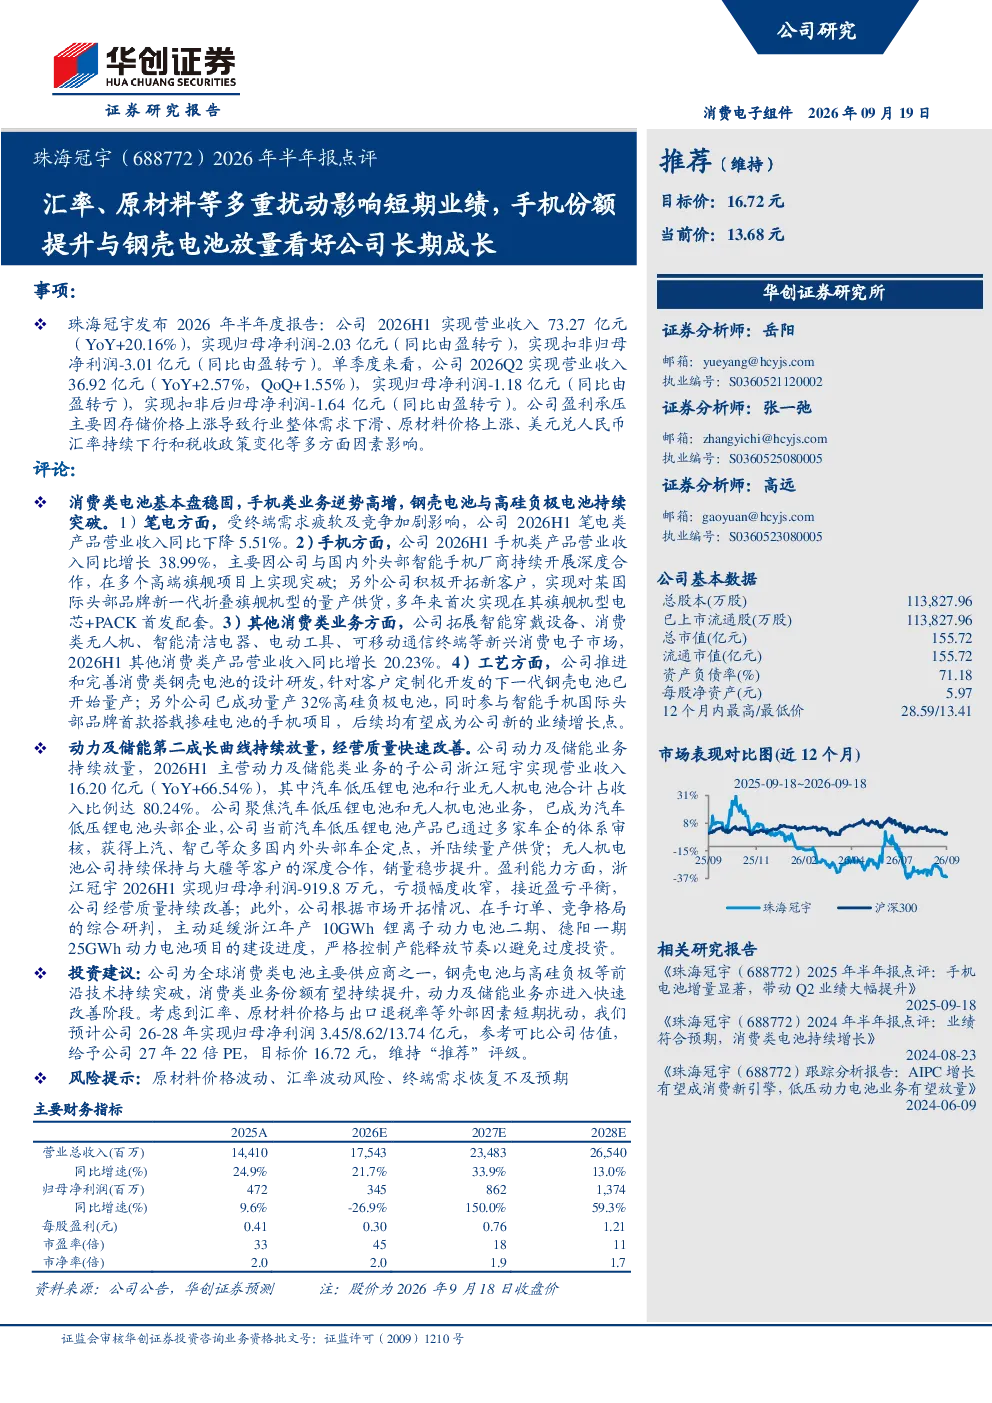
珠海冠宇2026年半年报显示,公司2026H1实现营业收入73.27亿元(YoY+20.16%),但归母净利润为-2.03亿元(同比由盈转亏),扣非归母净利润为-3.01亿元(同比由盈转亏)。主要受存储价格上涨、原材料上涨、汇率下行及税收政策变化等多重因素影响。消费类电池业务中,手机类产品收入同比增长38.99%,其他消费类业务收入同比增长20.23%。公司推进钢壳电池设计研发,下一代钢壳电池已开始量产;32%高硅负极电池成功量产。动力及储能业务方面,浙江冠宇2026H1营业收入16.20亿元(YoY+66.54%),汽车低压锂电池和行业无人机电池占收入比例达80.24%
消费类电池行业发展趋势如何?
消费类电池行业正经历技术革新与市场结构调整。钢壳电池因其高安全性、高能量密度等优势,成为行业关注焦点,珠海冠宇的钢壳电池已开始量产,有望成为新的增长点。高硅负极材料的应用也取得突破,有助于提升电池能量密度和循环寿命。同时,消费电子市场向高端化、智能化发展,头部智能手机厂商与电池企业的合作深化,推动手机类电池需求增长。智能穿戴、无人机等新兴市场也为消费类电池企业带来新的增长空间
研报重点分析了珠海冠宇的哪些方面?
研报重点分析了珠海冠宇短期业绩承压的原因,包括原材料价格、汇率波动等外部因素对公司盈利能力的影响。同时,报告关注了公司消费类电池业务的增长点,特别是手机类产品收入的提升,以及钢壳电池和高硅负极电池的技术突破。此外,报告还分析了公司动力及储能业务的进展,浙江冠宇在汽车低压锂电池领域的市场份额提升和经营质量改善,以及公司为避免过度投资而采取的产能管理措施
当前消费类电池市场现状如何?
当前消费类电池市场呈现多元化竞争格局。一方面,市场竞争激烈,头部电池企业凭借技术优势和市场地位占据主导地位。另一方面,新兴技术如钢壳电池、高硅负极电池等不断涌现,为行业带来新的发展机遇。消费电子市场向高端化、智能化发展,推动手机、智能穿戴等领域的电池需求增长。同时,动力及储能业务也成为电池企业拓展的重要方向,部分企业开始布局汽车低压锂电池和储能市场,寻求新的增长点
研报提示了哪些风险?
研报提示了珠海冠宇面临的主要风险,包括原材料价格波动风险,特别是锂、钴等关键原材料价格的不确定性可能影响公司盈利能力;汇率波动风险,人民币汇率变动可能影响公司海外业务收入和成本;终端需求恢复不及预期风险,消费电子市场增长放缓可能影响公司产品销售。此外,技术迭代风险也不容忽视,若公司未能持续进行技术突破,可能面临被竞争对手超越的风险