猜你想问
这份研报主要讲了什么内容?
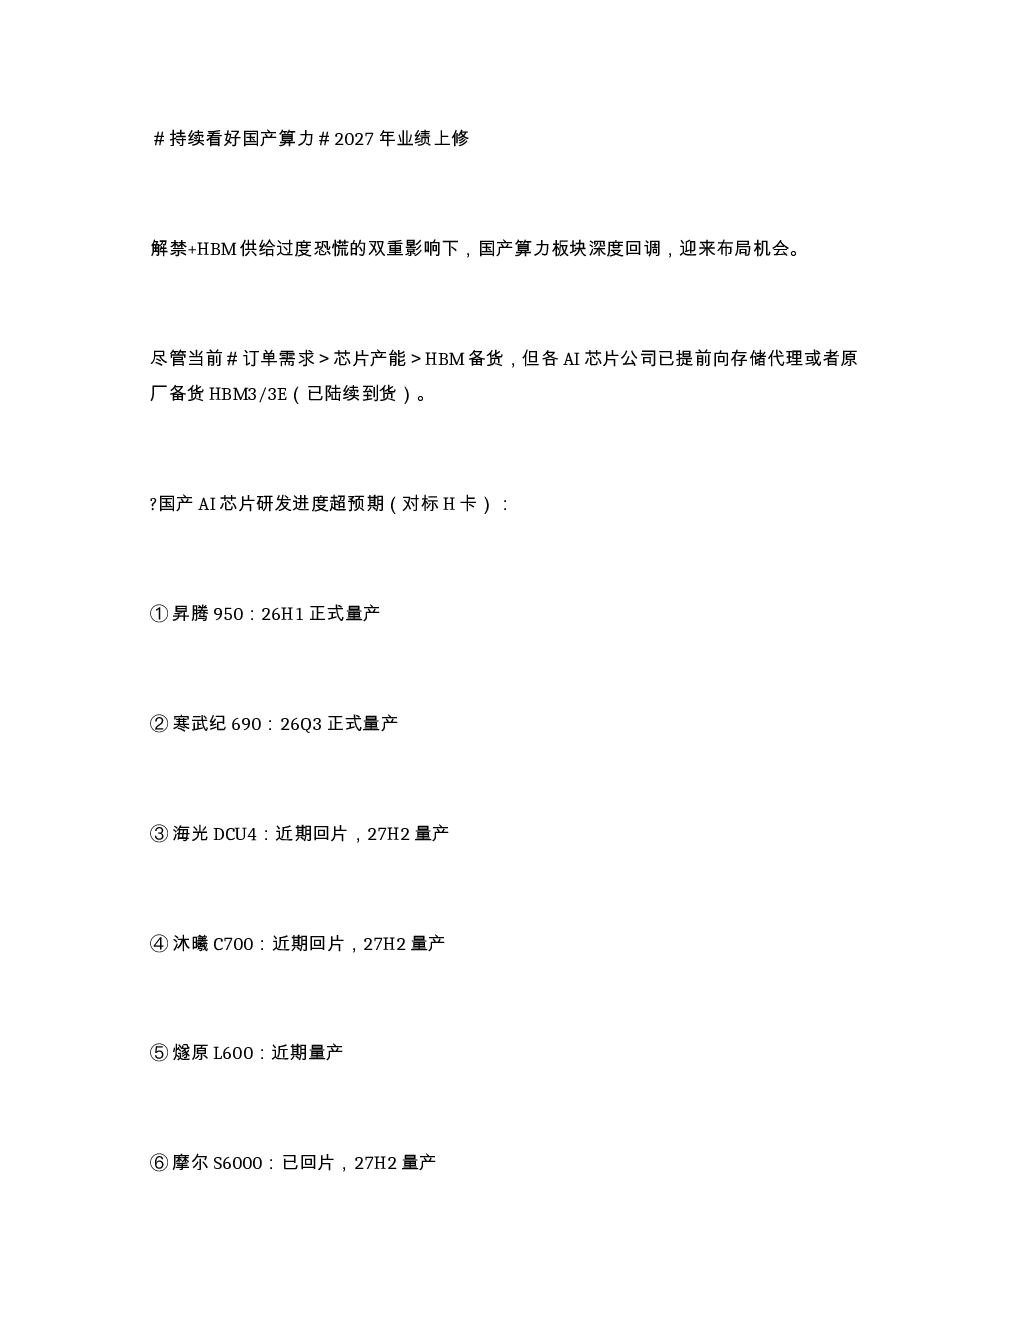
这份研报分析了国产算力板块的现状,指出当前市场因解禁和HBM供给过度恐慌而深度回调,但各AI芯片公司已提前备货HBM3/3E且陆续到货,迎来布局机会。报告重点介绍了国产AI芯片的研发进度,如昇腾950、寒武纪690、海光DCU4等产品的量产时间,并详细分析了寒武纪、燧原科技、沐曦股份等公司的产能和HBM备货情况,预测其未来一年的出货量和利润表现。
国产算力赛道未来发展趋势如何?
国产算力赛道未来发展趋势向好,目前市场呈现订单需求大于芯片产能大于HBM备货的局面,各AI芯片公司已提前向存储代理或原厂备货HBM3/3E,且已陆续到货。随着国产AI芯片研发进度加快,如昇腾950、寒武纪690等即将量产,以及海光DCU4、沐曦C700等在2027年H2量产,国产算力供给能力将持续提升,市场有望迎来新的增长机遇。
研报重点分析了哪些公司?
研报重点分析了寒武纪、燧原科技、沐曦股份、摩尔线程、阿里平头哥等国产AI芯片公司。其中,寒武纪背靠字节,订单强确定性,已向银行贷款120亿用于HBM3等产品的预付款,预计明年出货达700亿+收入,300亿+利润;燧原科技背靠腾讯,预计明年出货30万颗L600,利润100亿+;沐曦股份通过芯原保证充足产能,备货100万+颗HBM3e,预计明年出货350亿收入,150亿利润。
当前国产算力市场现状如何判断?
当前国产算力市场呈现订单需求旺盛、芯片产能逐步提升、HBM备货持续到位的积极态势。尽管市场一度因解禁和HBM供给问题出现恐慌性回调,但各AI芯片公司已提前布局,HBM3/3E已陆续到货,为市场提供了有力支撑。国产AI芯片研发进度超预期,多款产品即将量产,如昇腾950、寒武纪690等在2026年量产,海光DCU4、沐曦C700等在2027年H2量产,市场供给能力将持续增强。
研报提示了哪些风险?
研报提示的风险主要集中在国产算力板块的产能和HBM供给端。虽然目前各公司已提前备货,但未来产能释放和HBM供应仍存在不确定性,可能影响市场供需关系。此外,市场竞争加剧也可能导致价格压力,进而影响公司盈利能力。投资者需关注行业政策变化、技术迭代速度以及市场竞争格局等因素,谨慎评估投资风险。