猜你想问
驰宏锌锗这份报告主要讲了什么核心内容?
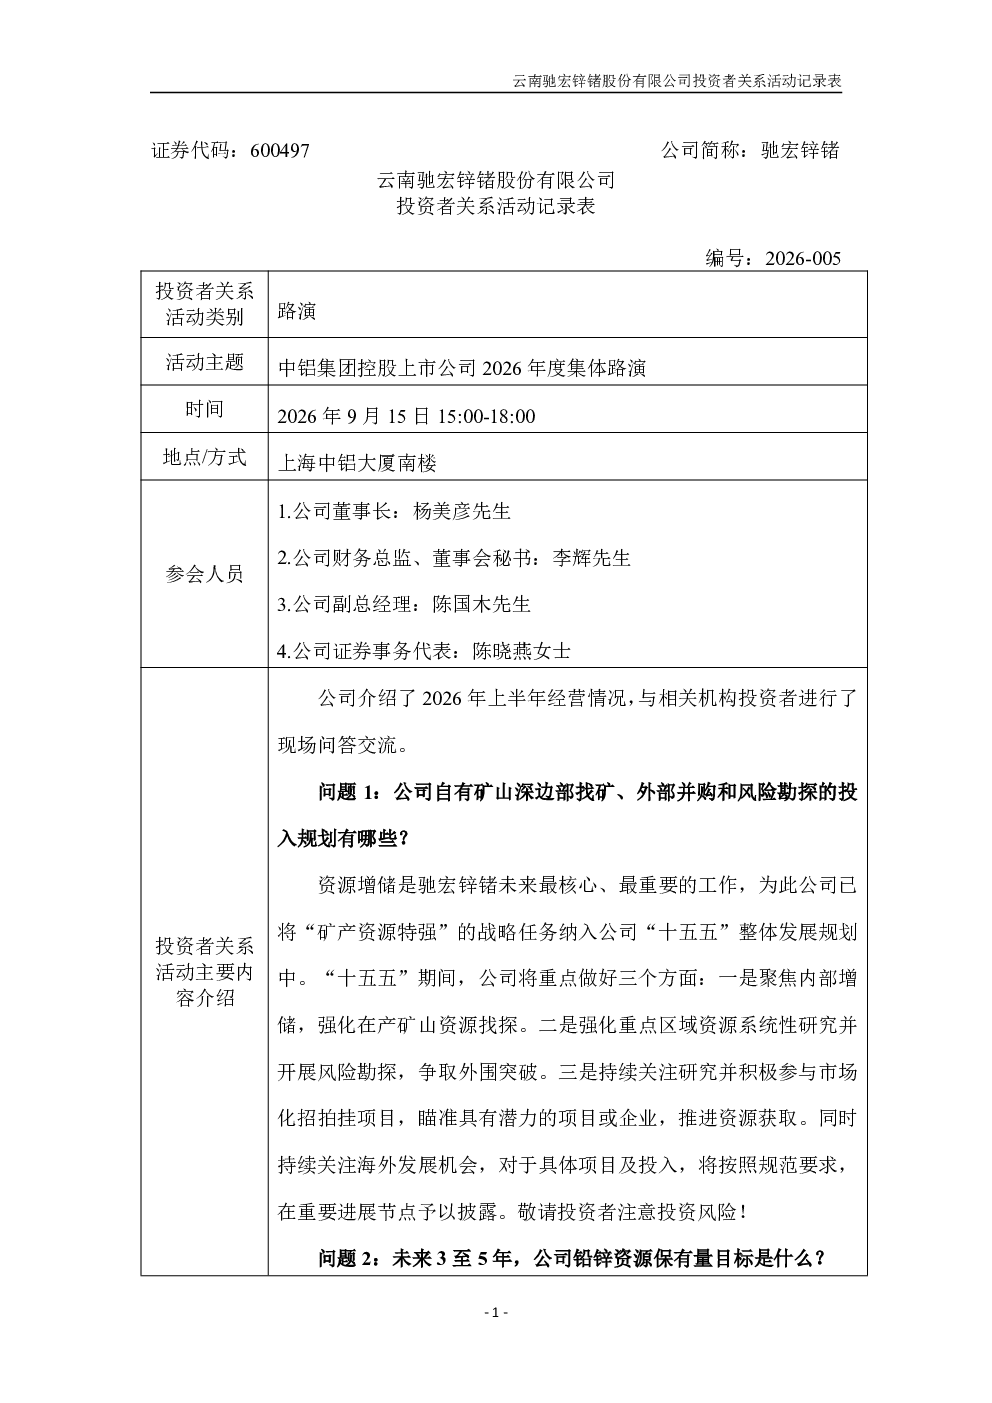
云南驰宏锌锗股份有限公司在资源储备方面保持稳健增长,截至2025年末保有铅锌资源量超3200万吨,并通过低成本增储实现资源持续增长。未来3-5年资源保有量将保持不降反升。公司在勘探投入与资本开支平衡方面表现稳健,经营活动现金流净额约40亿元,资产负债率25.93%,融资能力强,确保勘探投入不受资本开支压力影响。公司强调“找矿与技术创新”理念,动态匹配多元融资工具保障未来投资。金鼎锌业和云铜锌业资产注入工作按计划推进,公益环保诉讼已结案,历史瑕疵问题分类解决中,但具体注入时间尚未确定。乌蒙矿业硝洞项目有序推进封边勘查,采选工程已完成立项,前期筹备工作正常进行。硫酸销售采用市场化定价机制,价格随行就市。会泽矿业采矿产能将提升至70万吨/年,荣达矿业甲乌拉矿区正常生产,怡盛元矿区接替工程待开工。锗生产成本计算方式:自有矿山伴生锗无独立采选成本,外购原料按购买成本核算,加工成本仅归集独立工段费用。锗和铟金属产能规划:锗维持现有规模,乌蒙矿业硝洞项目投产后锌精矿含锗产量增加;铟锭一期项目40吨/年产能预计2026年底前建成。塞尔温项目因资源体量大、自然条件特殊、配套设施薄弱,开发投资需审慎论证。金欣矿业岔路口钼矿采矿证办理进展未提及具体信息。
铅锌行业未来发展趋势如何?
铅锌行业未来发展趋势呈现资源整合与技术升级并重特点。随着全球对有色金属资源需求持续增长,铅锌作为关键工业金属,其资源储备与开发成为行业焦点。云南驰宏锌锗股份有限公司通过低成本增储策略,实现资源量稳步提升,未来3-5年资源保有量预计不降反升,展现了行业龙头企业的资源掌控能力。同时,技术创新成为行业发展的核心驱动力,公司强调“找矿与技术创新”理念,动态匹配多元融资工具保障未来投资,反映了行业向科技要效益的发展方向。此外,环保压力下,铅锌企业需妥善处理历史瑕疵问题,如公益环保诉讼已结案,历史瑕疵问题分类解决中,预示着行业合规经营成为常态。乌蒙矿业硝洞项目等新项目的有序推进,也体现了行业在资源开发上的持续投入。
这份报告重点分析了哪些方向?
这份报告重点分析了云南驰宏锌锗股份有限公司的资源储备与增长能力、勘探投入与资本开支平衡、资产注入计划、新项目进展以及锗铟金属产能规划等方向。报告显示,公司资源储备稳健增长,截至2025年末保有铅锌资源量超3200万吨,并通过低成本增储实现持续增长。公司在勘探投入与资本开支平衡方面表现稳健,经营活动现金流净额约40亿元,资产负债率25.93%,融资能力强,确保勘探投入不受资本开支压力影响。金鼎锌业和云铜锌业资产注入工作按计划推进,历史瑕疵问题分类解决中。乌蒙矿业硝洞项目有序推进,采选工程已完成立项。锗和铟金属产能规划方面,锗维持现有规模,乌蒙矿业硝洞项目投产后锌精矿含锗产量增加;铟锭一期项目40吨/年产能预计2026年底前建成。这些分析方向全面展现了公司在资源、资本、技术及产品多元化方面的战略布局。
当前铅锌市场现状如何判断?
当前铅锌市场现状呈现供需平衡与价格随行就市的特征。云南驰宏锌锗股份有限公司在报告中对硫酸销售定价机制采用市场化定价,价格随行就市,反映了市场对铅锌产品价格的主导作用。公司通过低成本增储策略,确保资源储备稳健增长,为市场供应提供保障。同时,公司在勘探投入与资本开支平衡方面表现稳健,经营活动现金流净额约40亿元,资产负债率25.93%,融资能力强,这表明行业龙头企业具备较强的市场抗风险能力。此外,乌蒙矿业硝洞项目等新项目的有序推进,也体现了行业在资源开发上的持续投入,为市场长期发展提供动力。综合来看,铅锌市场在龙头企业稳健经营和技术创新驱动下,保持稳定发展态势。
这份报告有哪些风险提示需要注意?
这份报告提示了云南驰宏锌锗股份有限公司面临的主要风险,包括历史瑕疵问题分类解决中但具体注入时间尚未确定,可能影响资产注入进度;塞尔温项目因资源体量大、自然条件特殊、配套设施薄弱,开发投资需审慎论证,存在投资不确定性;金欣矿业岔路口钼矿采矿证办理进展未提及具体信息,可能存在政策或合规风险。此外,铅锌行业普遍面临环保压力,如公益环保诉讼已结案,历史瑕疵问题分类解决中,需持续关注环保合规风险。同时,市场竞争加剧也可能影响产品价格和市场份额,需警惕行业周期性波动风险。这些风险提示提醒投资者在评估公司发展前景时需全面考虑潜在挑战。