猜你想问
宣泰医药2026年业绩表现如何?
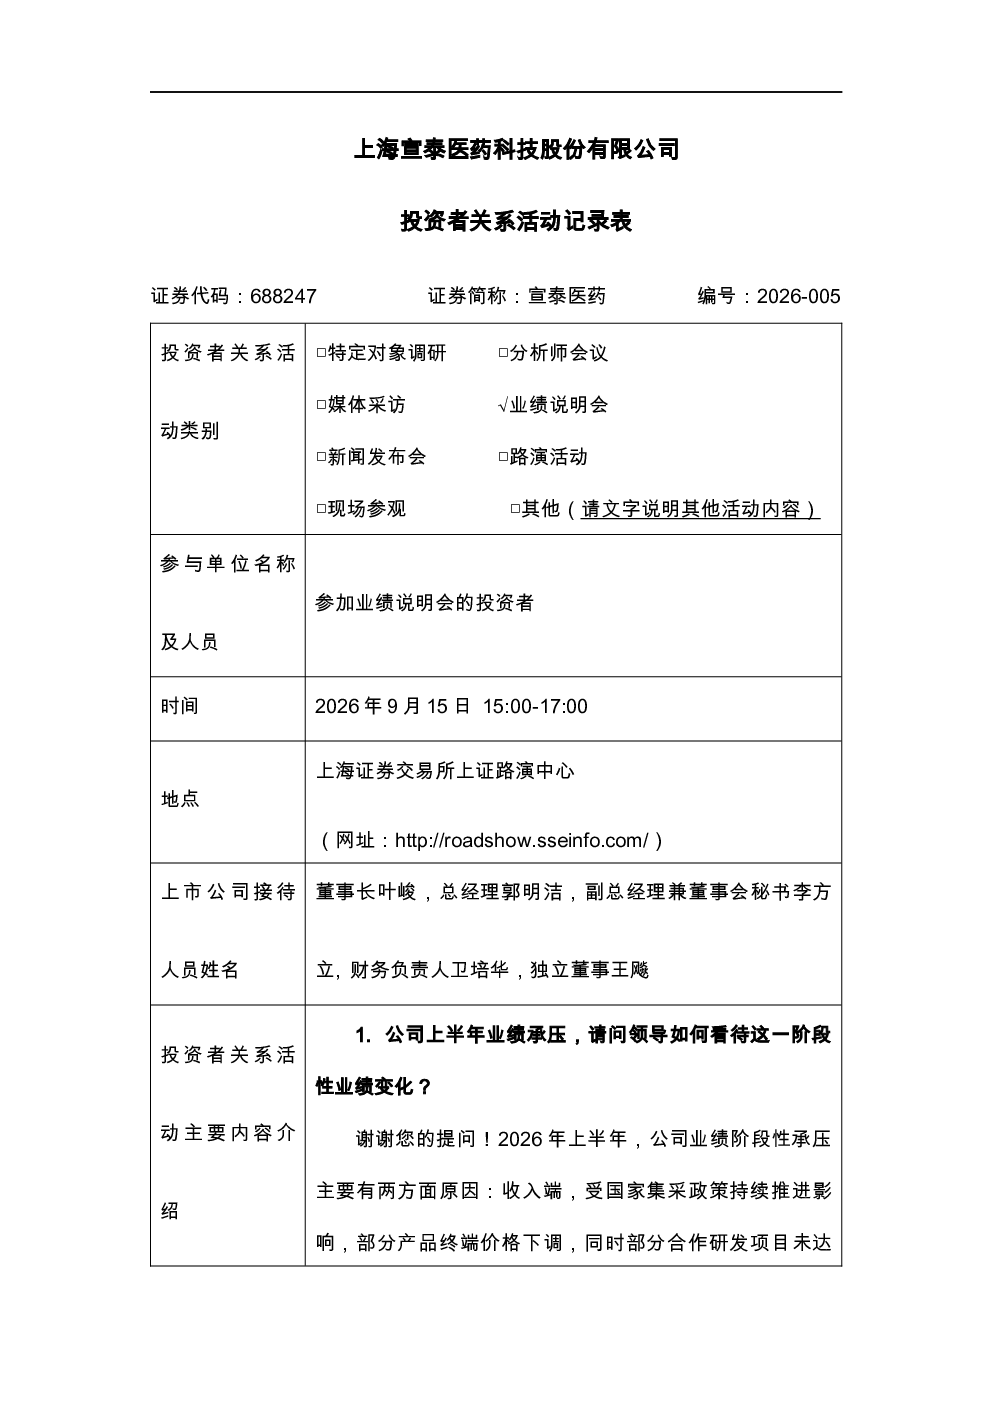
宣泰医药2026年上半年业绩阶段性承压,主要受国家集采政策影响导致部分产品价格下调及合作研发项目收入减少。公司营收1.91亿元,其中产品销售收入1.30亿元,CRO/CMO业务收入3,735.69万元。自研制剂与CDMO协同发力,国内市场核心品种需求稳健,达格列净二甲双胍缓释片、碳酸司维拉姆片等销量增长。研发投入同比增长24.49%至3,199.84万元,占营收比重16.74%
宣泰医药在研管线有哪些亮点?
宣泰医药在研管线丰富,上半年国内外市场获批多项产品。国内方面,恩扎卢胺片获NMPA批准上市,多索茶碱片通过一致性评价;海外方面,维生素K1片获FDA批准,泊沙康唑肠溶片通过欧盟分散审批程序,获批荷兰、德国等五国上市许可。在研管线方面,4项产品提交注册申请,计划全年完成5项申报、力争4项获批;首个自主研发改良型新药XT-0043完成II期临床并启动III期
宣泰医药如何应对集采政策影响?
宣泰医药面对集采常态化,依托差异化产品管线和品牌积累提升竞争力。达格列净二甲双胍缓释片、碳酸司维拉姆片等销量增长,注射用硫酸艾沙康唑等中选第十二批集采。同时,公司在高端复杂制剂、改良型新药等领域持续布局,通过技术创新和产品升级应对政策挑战
宣泰医药CRO/CMO业务进展如何?
宣泰医药CRO/CMO业务进展良好,上半年新增合作项目8项、客户5家,助力海和药物PI3Kα抑制剂在日本获批上市并承接商业化CMO服务。累计助力7款创新药获批上市,客户网络覆盖歌礼制药、亚盛医药等上市公司及辉瑞普强等知名药企,业务持续拓展
宣泰医药面临哪些投资风险?
宣泰医药面临的主要风险包括国家集采政策持续深化带来的价格压力,部分产品销售受政策影响出现下滑;研发管线进展不及预期,新产品商业化落地存在不确定性;市场竞争加剧,需持续保持技术领先和产品差异化优势
你可能感兴趣
688322 奥比中光 投资者关系活动记录表 科创板2026年半年度人工智能行业集体业绩说明会及路演
未知机构2026-09-10
688247 宣泰医药 投资者关系活动记录表 2026年半年度业绩电话会
未知机构2026-09-03
688335 复洁科技 复洁科技投资者关系活动记录表 科创板2026年半年度节能环保行业集体业绩说明会
未知机构2026-09-07
688177 百奥泰 百奥泰 投资者关系活动记录表 科创板2026年半年度创新药行业集体业绩说明会
未知机构2026-09-16
688660 电气风电 科创板2026年半年度新能源行业集体业绩说明会投资者关系活动记录表
未知机构2026-09-03
科创板2026年半年度生物制品及CXO行业集体业绩说明会-昊海生科 688366
未知机构2026-09-15
002847 盐津铺子 湖南辖区2026年度投资者网上集体接待日暨半年度业绩说明会投资者关系活动记录表
未知机构2026-09-03
002423 中粮资本 中粮资本控股股份有限公司投资者关系活动记录表 2026年半年度业绩说明会
未知机构2026-08-28
601702 华峰铝业 华峰铝业2026年半年度业绩说明会投资者关系活动记录表
未知机构2026-08-27