猜你想问
艾华集团2026年业绩说明会报告核心内容有哪些?
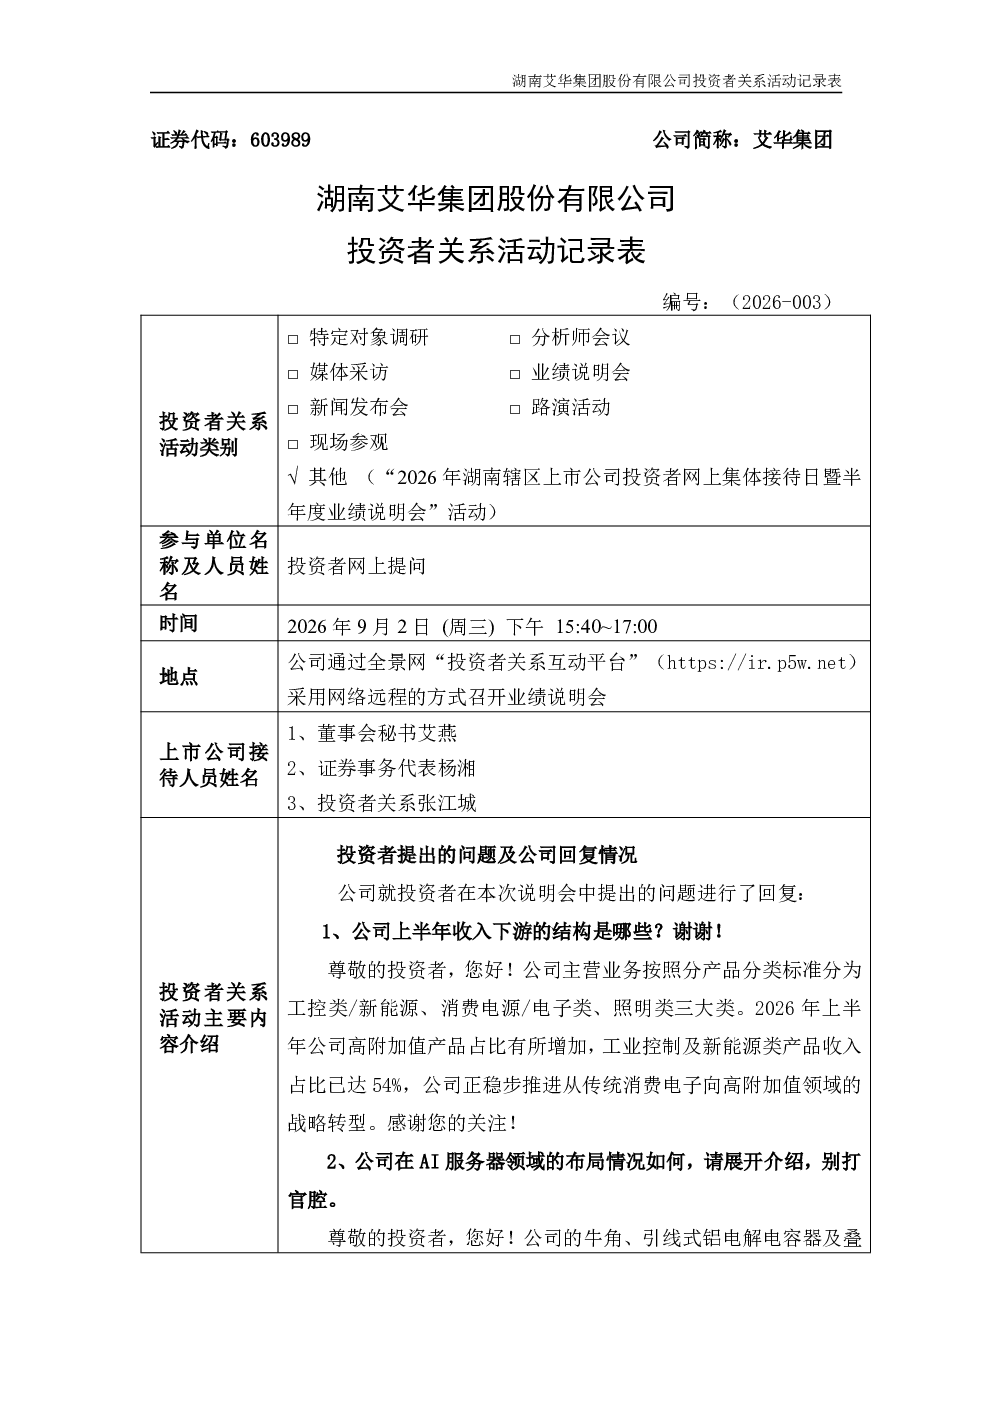
艾华集团2026年业绩说明会报告显示,公司AI服务器业务尚处导入和产能爬坡阶段,收入占比小。铝电解电容器行业前景广阔,新能源汽车、风光储、AI数据中心等新兴领域成为核心增长引擎,推动产品向高压、高频、低ESR等中高端方向升级。公司持续优化产品结构,加大高附加值领域布局。2026年上半年业绩明显恢复提升,营业收入22.70亿元(同比增长15.35%),归母净利润1.70亿元(同比增长17.21%),扣非净利润1.54亿元(同比增长14.27%);第二季度表现更佳,营收12.81亿元(同比增长25.11%),归母净利润1.01亿元(同比增长33.86%),扣非净利润同比增长43.34%,经营活动现金流净额大增119.74%。业绩增长主要得益于产品结构优化、高附加值产品放量(工业控制及新能源类产品收入占比54%)、核心材料自给率提升及精益管理,同时下游需求持续拉动。公司正稳步推进从传统消费电子向高附加值领域的战略转型,下半年订单情况未明确提及。
铝电解电容器行业发展趋势如何?
铝电解电容器行业前景广阔,新能源汽车、风光储、AI数据中心等新兴领域成为核心增长引擎,推动产品向高压、高频、低ESR等中高端方向升级。艾华集团正持续优化产品结构,加大高附加值领域布局。公司薄膜电容现阶段主要应用于储能变流器、工业变频器、车载、光伏、风电及高端工业控制设备等新能源领域,与原有铝电解业务协同性体现在双产品矩阵构建、技术生产市场协同整合,提升全产业链配套能力。行业增长动力主要源于下游应用领域对高性能电容器需求的持续增加,以及技术升级带来的产品价值提升。
艾华集团报告重点分析了哪些方向?
艾华集团报告重点分析了产品结构优化、高附加值产品放量(工业控制及新能源类产品收入占比54%)、核心材料自给率提升及精益管理对业绩增长的贡献。公司正稳步推进从传统消费电子向高附加值领域的战略转型,加大在新能源汽车、风光储、AI数据中心等新兴领域的布局。报告还提及公司生产经营活动正常,各业务板块按计划有序推进,但具体产能规划及目标后续披露。AI服务器相关业务尚处导入和产能爬坡阶段,整体收入占比较小。公司正通过双产品矩阵构建、技术生产市场协同整合,提升全产业链配套能力。
艾华集团当前市场现状如何?
艾华集团当前市场现状显示,公司生产经营活动正常,各业务板块按计划有序推进。2026年上半年业绩明显恢复提升,营业收入22.70亿元(同比增长15.35%),归母净利润1.70亿元(同比增长17.21%),扣非净利润1.54亿元(同比增长14.27%);第二季度表现更佳,营收12.81亿元(同比增长25.11%),归母净利润1.01亿元(同比增长33.86%),扣非净利润同比增长43.34%,经营活动现金流净额大增119.74%。业绩增长主要得益于产品结构优化、高附加值产品放量、核心材料自给率提升及精益管理,同时下游需求持续拉动。公司正稳步推进从传统消费电子向高附加值领域的战略转型,但下半年订单情况未明确提及。
艾华集团研报存在哪些风险提示?
艾华集团研报未明确提及具体风险提示,但可关注AI服务器业务尚处导入和产能爬坡阶段,整体收入占比较小,存在市场拓展不及预期的风险。海外收入占比情况需关注公司2025年年度报告。公司正稳步推进从传统消费电子向高附加值领域的战略转型,但下半年订单情况未明确提及,可能存在市场需求波动风险。此外,铝电解电容器行业竞争激烈,技术升级快,公司需持续保持技术领先和成本优势,否则可能面临市场份额被侵蚀的风险。产品结构优化和核心材料自给率提升过程中也存在执行不及预期的风险。