猜你想问
这份研报的核心内容是什么?
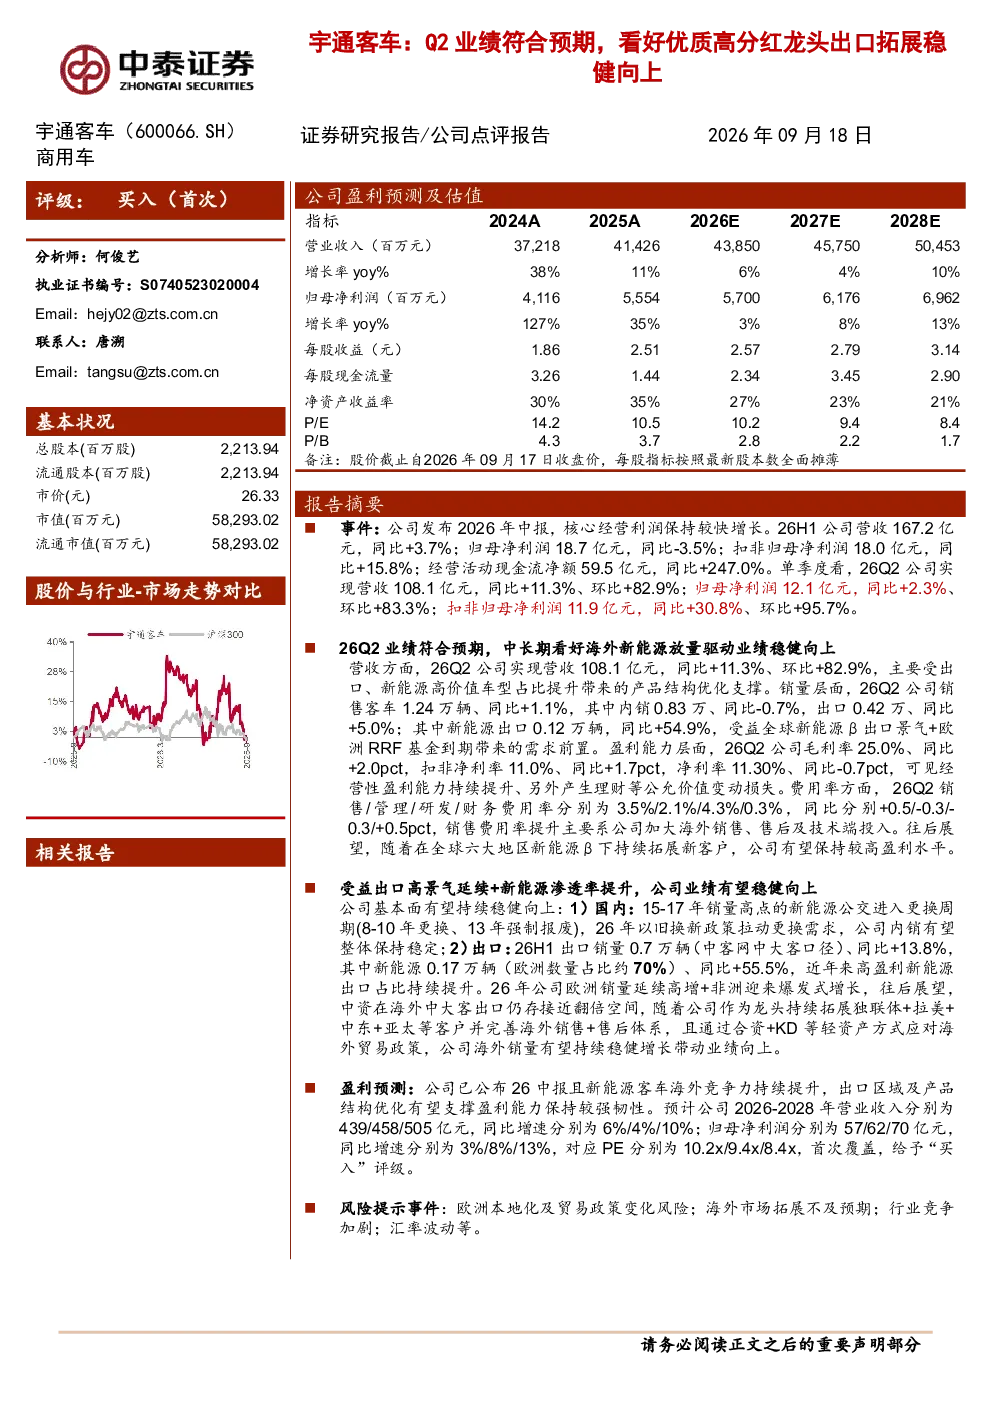
这份研报分析了宇通客车2026年中报表现,显示核心经营利润保持较快增长。26H1营收167.2亿元(同比+3.7%),归母净利润18.7亿元(同比-3.5%),扣非归母净利润18.0亿元(同比+15.8%)。26Q2营收108.1亿元(同比+11.3%、环比+82.9%),归母净利润12.1亿元(同比+2.3%、环比+83.3%),扣非归母净利润11.9亿元(同比+30.8%、环比+95.7%)。业绩主要受出口、新能源高价值车型占比提升支撑。销量方面,内销0.83万辆(同比-0.7%),出口0.42万辆(同比+5.0%),其中新能源出口0.12万辆(同比+54.9%)。毛利率25.0%(同比+2.0pct),扣非净利率11.0%(同比+1.7pct),净利率11.30%(同比-0.7pct)。销售费用率提升主要系海外投入增加。
新能源公交车的行业发展趋势如何?
新能源公交车行业正进入更换周期,通常8-10年更换、13年强制报废。2026年以旧换新政策将拉动更换需求,预计公司内销有望整体保持稳定。同时,出口市场表现强劲,26H1出口销量0.7万辆(同比+13.8%),其中新能源0.17万辆(同比+55.5%)。欧洲销量延续高增,非洲市场迎来爆发式增长。中资在海外中大客出口仍存接近翻倍空间,公司通过拓展新客户、完善海外销售与售后体系及轻资产方式应对政策,海外销量有望持续稳健增长。
研报主要分析了哪些方向?
研报主要分析了宇通客车国内及出口市场的业绩表现和未来展望。国内市场方面,聚焦新能源公交车更换周期和以旧换新政策对公司内销的影响,预计整体保持稳定。出口市场方面,重点分析欧洲和非洲市场的增长潜力,以及中资企业在海外中大客出口的巨大空间。同时,研报还评估了公司通过拓展新客户、完善海外销售与售后体系及轻资产方式应对政策的有效性,预测海外销量有望持续稳健增长。
当前新能源客车市场的现状如何?
当前新能源客车市场呈现内销与出口双轮驱动格局。国内市场方面,新能源公交车进入更换周期,以旧换新政策有效拉动更换需求,市场渗透率持续提升。出口市场方面,欧洲销量延续高增,非洲市场迎来爆发式增长,展现出强劲的增长动力。中资企业在海外中大客出口领域仍具备巨大潜力,预计未来几年出口市场将保持高速增长态势。公司通过积极拓展海外市场,完善销售与售后体系,有望抓住这一历史性机遇。
研报提到了哪些风险提示?
研报提示了宇通客车面临的主要风险包括:欧洲本地化及贸易政策变化风险,可能影响公司在欧洲市场的销售和运营;海外市场拓展不及预期,可能导致出口业务增长放缓;行业竞争加剧,可能压缩公司市场份额和盈利空间;汇率波动,可能影响公司海外业务的财务表现。这些风险需要公司密切关注并采取有效措施加以应对。