猜你想问
这份研报的核心内容是什么?
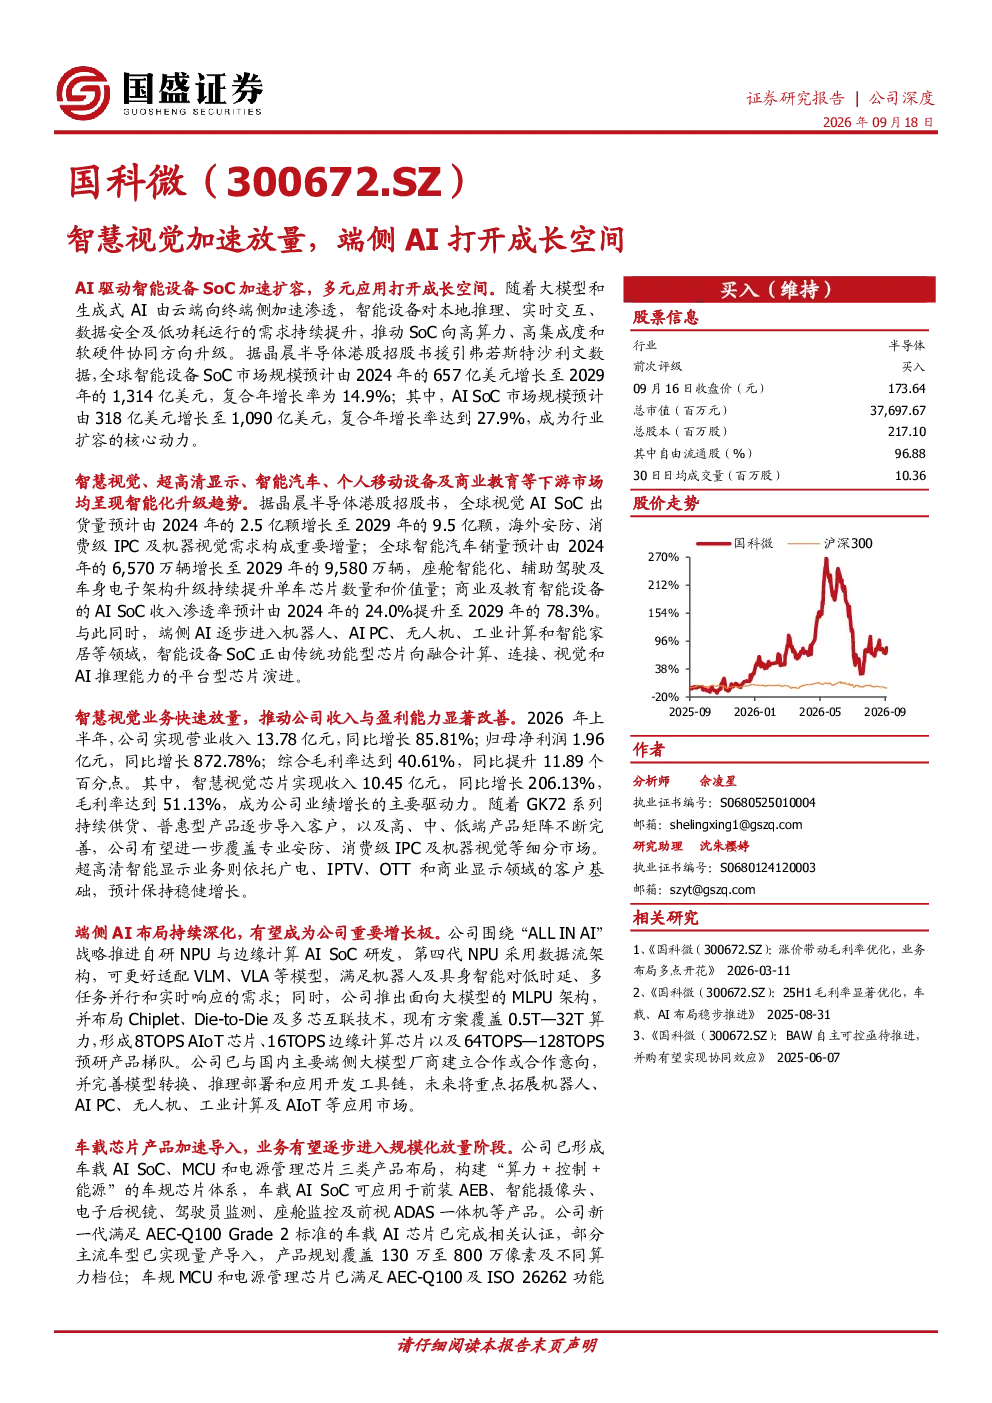
本研报分析了智慧视觉和端侧AI芯片的市场发展趋势,重点介绍了国科微的业务布局和业绩表现。报告指出,随着AI技术向终端侧加速渗透,智能设备对本地推理、实时交互等需求提升,推动SoC向高算力、高集成度方向升级。全球智能设备SoC市场规模预计将以14.9%的复合年增长率增长,其中AI SoC市场规模增长率为27.9%。报告还详细介绍了国科微在智慧视觉、车载电子和端侧AI等领域的业务进展,以及其在2026年上半年的业绩表现,包括营业收入同比增长85.81%、归母净利润同比增长872.78%等关键数据。
智慧视觉和端侧AI芯片的行业发展趋势如何?
智慧视觉和端侧AI芯片行业正处于快速发展阶段。根据报告,全球视觉AI SoC出货量预计从2024年的2.5亿颗增长至2029年的9.5亿颗,复合年增长率为45.9%。下游市场如智能汽车、商业教育等领域的智能化升级趋势明显,AI SoC收入渗透率预计大幅提升。国科微已形成覆盖专业安防、消费级IPC及机器视觉等细分市场的高中低端产品矩阵,并在车载电子和端侧AI领域取得进展,自研NPU算力覆盖0.5T—32T,并与多家端侧大模型厂商建立合作。
研报重点分析了国科微的哪些业务方向?
研报重点分析了国科微的智慧视觉、车载电子和端侧AI三大业务方向。在智慧视觉领域,公司已形成高中低端产品矩阵,智慧视觉芯片收入同比增长206.13%。车载电子方面,公司已布局车载AI SoC、MCU和电源管理芯片,新一代车规级AI芯片已完成认证并实现量产导入。端侧AI领域,公司自研NPU演进至第四代,实现0.5T—32T算力覆盖,并与国内多家端侧大模型厂商合作。
当前智慧视觉和端侧AI芯片市场的现状如何?
当前智慧视觉和端侧AI芯片市场呈现快速增长的态势。根据报告,全球智能设备SoC市场规模预计在2024年至2029年间以14.9%的复合年增长率增长,AI SoC市场规模增长率为27.9%。下游市场如智能汽车、商业教育等领域的智能化升级推动了对AI芯片的需求。国科微在2026年上半年实现了营业收入和净利润的显著增长,智慧视觉芯片成为主要增长驱动力。此外,公司车载电子和端侧AI芯片也逐步进入客户导入阶段。
研报中提示了哪些相关风险?
研报中提示了几个相关风险。首先,AI芯片市场竞争激烈,技术更新迭代快,可能导致公司产品竞争力下降。其次,公司部分业务如固态存储收入同比下降59.27%,未来能否恢复增长存在不确定性。此外,车载电子和端侧AI芯片的量产导入进度受下游客户订单和市场需求影响,存在一定的不确定性。最后,公司业务涉及多个领域,各业务板块的发展存在一定的市场风险和经营风险。