猜你想问
这份研报主要分析了什么内容?
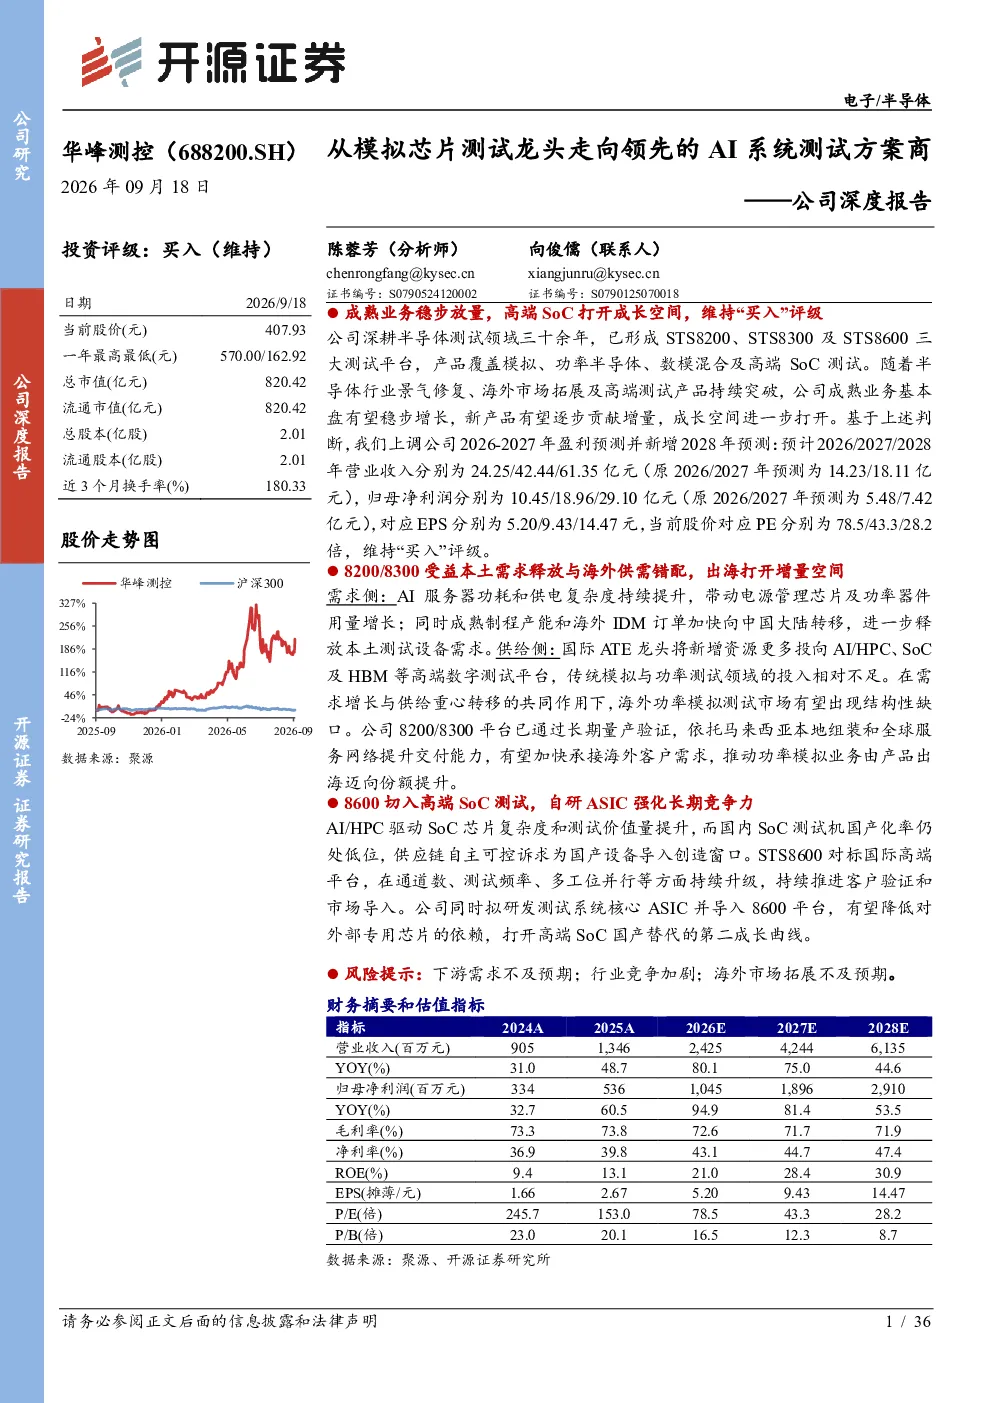
这份研报深度剖析了华峰测控从模拟芯片测试龙头向AI系统测试方案商转型的战略与业绩。报告指出,公司凭借STS8200、STS8300及STS8600三大测试平台,覆盖模拟、功率半导体、数模混合及高端SoC测试领域。随着半导体行业景气修复、海外市场拓展及高端测试产品突破,公司成熟业务有望稳步增长,新产品逐步贡献增量。报告上调了公司2026-2027年盈利预测并新增2028年预测,预计营业收入和归母净利润将持续增长,当前股价对应PE处于合理区间,维持“买入”评级。
当前半导体测试行业的发展趋势如何?
当前半导体测试行业呈现明显趋势:一是AI服务器功耗提升带动电源管理芯片及功率器件用量增长,二是成熟制程产能和海外IDM订单加速向中国大陆转移,释放本土测试设备需求。国际ATE龙头资源更多投向AI/HPC、SoC及HBM等高端数字测试平台,导致传统模拟与功率测试领域投入相对不足,形成结构性缺口。国内SoC测试机国产化率仍处低位,供应链自主可控诉求为国产设备导入创造窗口。这些趋势共同推动海外功率模拟测试市场增长和高端SoC国产替代机会。
研报重点分析了华峰测控的哪些产品线?
研报重点分析了华峰测控的三大测试平台:STS8200/8300系列受益于本土需求释放与海外供需错配,通过马来西亚本地组装和全球服务网络提升交付能力,推动功率模拟业务份额提升;STS8600系列切入高端SoC测试领域,对标国际高端平台持续升级,并拟研发测试系统核心ASIC降低对外部依赖,强化长期竞争力。这些产品线分别覆盖功率模拟和高端SoC测试市场,形成差异化竞争优势。
从市场现状来看,华峰测控面临哪些机遇和挑战?
市场现状显示,华峰测控面临显著机遇:海外功率模拟测试市场因国际ATE龙头资源转移出现结构性缺口,公司8200/8300平台已通过量产验证,有望承接需求;国内SoC测试机国产化率低,自主可控诉求为STS8600系列创造导入窗口。同时,公司也面临挑战:下游需求可能不及预期,行业竞争加剧,以及海外市场拓展可能遇到困难。这些因素需持续关注,但报告认为公司产品力和战略布局已为未来成长奠定基础。
研报中提示了哪些主要风险?
研报提示了三大主要风险:一是下游半导体行业需求不及预期,可能影响公司产品销售和盈利水平;二是行业竞争加剧,特别是来自国内外竞争对手的压力可能压缩公司市场份额和利润空间;三是海外市场拓展可能面临政策、汇率及客户接受度等挑战,影响国际化进程。这些风险需持续监控,但报告认为公司通过产品多元化、技术自研和全球布局已建立一定风险抵御能力。