猜你想问
纸浆价格近期走势如何?
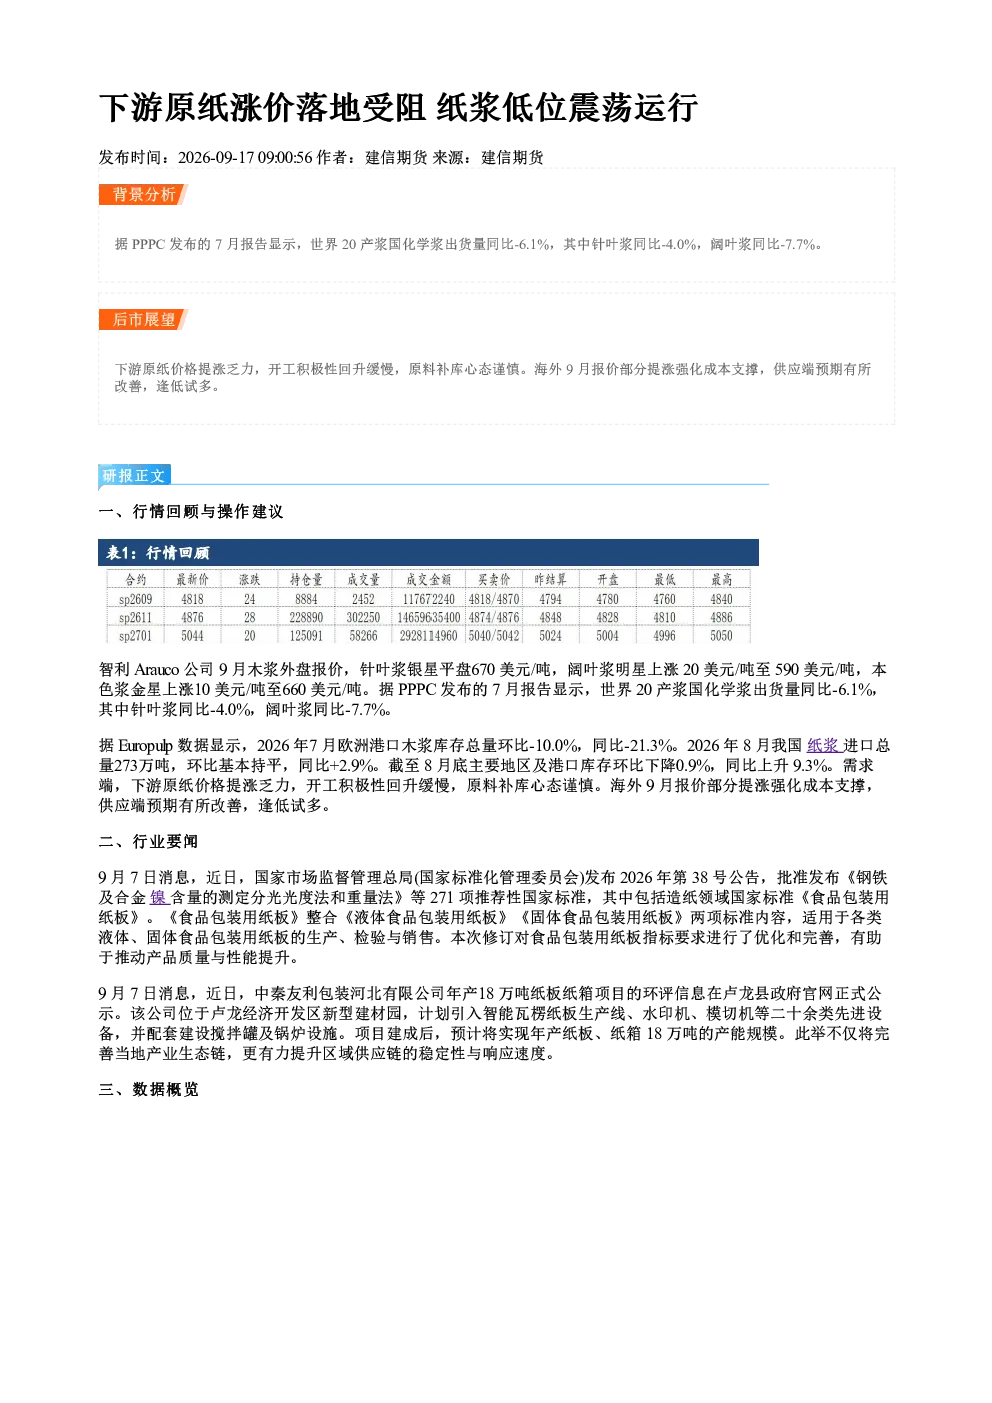
据PPPC发布的7月报告,世界20产浆国化学浆出货量同比减少6.1%,其中针叶浆减少4.0%,阔叶浆减少7.7%。欧洲港口木浆库存总量7月环比减少10.0%,同比减少21.3%。8月中国纸浆进口总量273万吨,环比持平,同比增加2.9%。截至8月底主要地区及港口库存环比下降0.9%,同比增加9.3%。供应端,海外9月报价部分提涨强化成本支撑,预期有所改善。
纸浆行业未来发展趋势是什么?
下游原纸价格提涨乏力,开工积极性回升缓慢,原料补库心态谨慎。供应端,海外9月报价部分提涨强化成本支撑,预期有所改善。国家市场监督管理总局发布《食品包装用纸板》国家标准,优化完善指标要求,推动产品质量与性能提升。中秦友利包装河北有限公司年产18万吨纸板纸箱项目环评公示,项目建成后预计年产纸板、纸箱18万吨,完善当地产业生态链,提升区域供应链稳定性与响应速度。
本报告重点分析了哪些方面?
本报告重点分析了世界20产浆国化学浆出货量变化、欧洲港口及中国港口木浆库存情况、智利Arauco公司9月木浆外盘报价、下游原纸价格走势及开工情况、海外9月报价对成本支撑的影响、国家新标准发布对行业质量提升的推动作用以及新项目对区域供应链的完善作用。
当前纸浆市场现状如何判断?
当前纸浆市场处于低位震荡运行状态。需求端,下游原纸价格提涨乏力,开工积极性回升缓慢,原料补库心态谨慎。供应端,海外9月报价部分提涨强化成本支撑,预期有所改善。库存方面,欧洲港口木浆库存总量7月环比减少10.0%,同比减少21.3%。8月中国纸浆进口总量273万吨,环比持平,同比增加2.9%。截至8月底主要地区及港口库存环比下降0.9%,同比增加9.3%。
本报告有哪些风险提示?
本报告提示,纸浆行业受国际市场波动、下游需求恢复速度、原材料成本变化等多重因素影响。需关注全球宏观经济环境变化对纸浆需求的影响,以及国内外政策法规调整可能带来的行业变化。同时,需关注主要产浆国产量变化及国际贸易关系对市场供应的影响。下游原纸行业的发展状况也会对纸浆市场产生重要影响,需持续跟踪相关动态。