猜你想问
美联储9月FOMC会议加息是否符合预期?
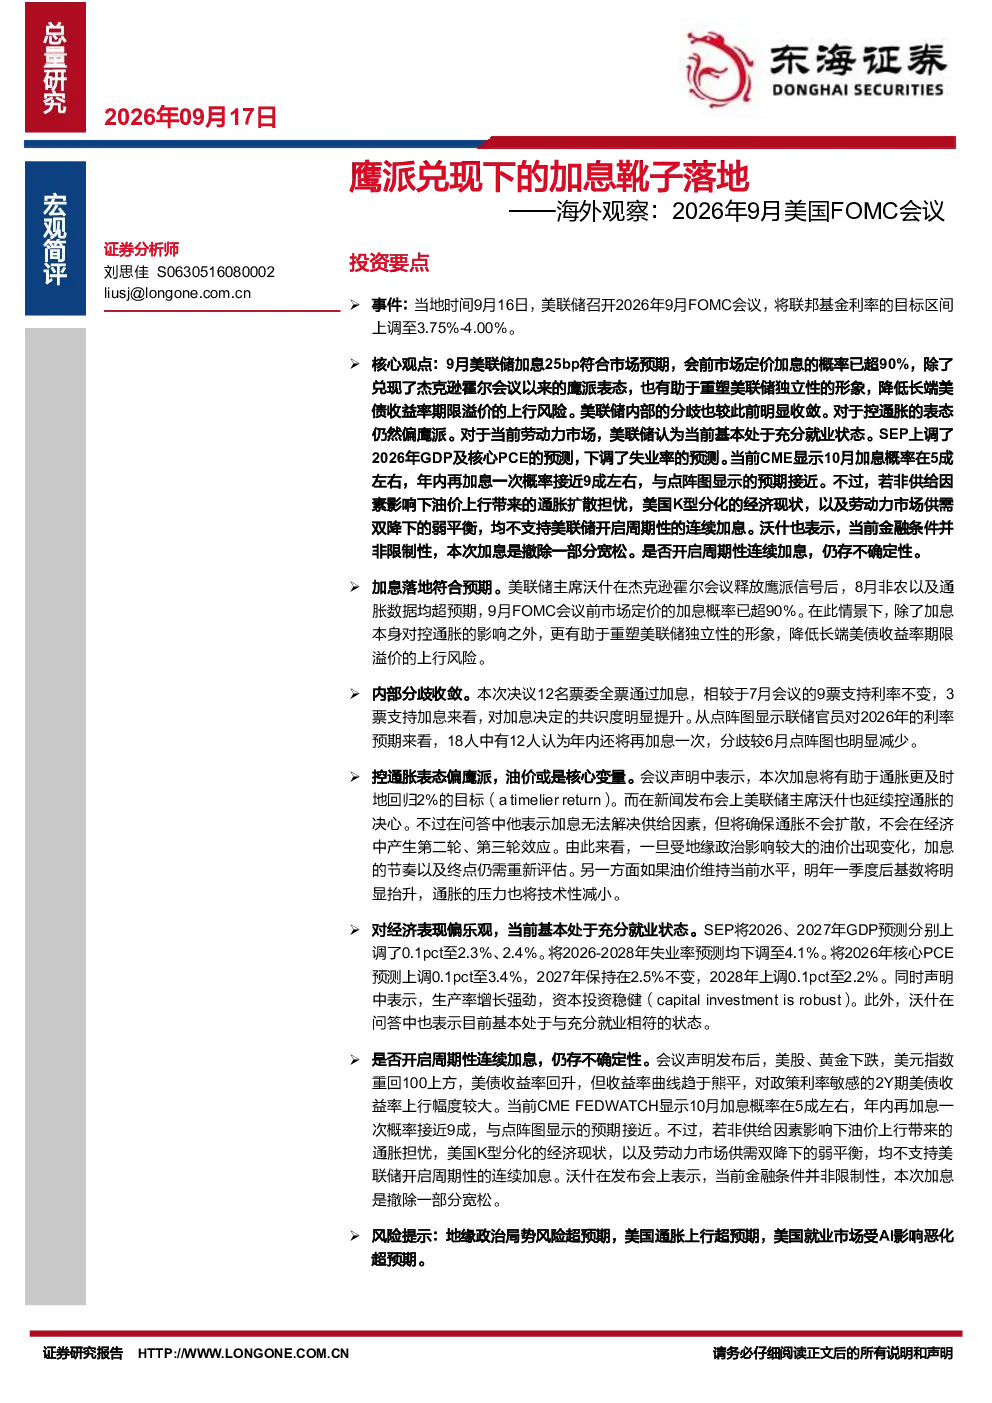
美联储9月FOMC会议加息25bp符合市场预期,旨在兑现鹰派表态并重塑独立性形象,同时降低长端美债收益率期限溢价风险。内部分歧较此前收敛,控通胀表态仍偏鹰派,但强调油价等供给因素对加息节奏的影响。当前劳动力市场基本处于充分就业状态,SEP上调2026年GDP及核心PCE预测,下调失业率预测。是否开启周期性连续加息仍存不确定性,沃什表示当前金融条件非限制性,本次加息是撤除部分宽松。
本次加息对长端美债收益率有何影响?
本次加息有助于控制通胀并降低长端美债收益率期限溢价风险。美联储通过加息25bp强化了鹰派立场,向市场传递了控制通胀的决心,从而减少了投资者对长期利率的担忧。内部分歧的收敛也增强了市场对政策连贯性的信心。尽管如此,油价等供给因素可能对加息节奏产生一定影响,使得市场对年内是否还会再加息一次仍存不确定性。
报告如何分析当前美国经济表现?
报告显示当前美国劳动力市场基本处于充分就业状态,这表明经济表现相对乐观。SEP上调2026年GDP至2.3%的预测,也反映了市场对经济持续增长的预期。然而,是否开启周期性连续加息仍存不确定性,沃什强调当前金融条件非限制性,本次加息更多是撤除部分宽松措施。这些因素综合来看,显示美国经济目前处于稳健但需谨慎观察的状态。
报告指出了哪些市场风险?
报告提示了地缘政治局势风险超预期、美国通胀上行超预期以及就业市场受AI影响恶化超预期等主要风险。地缘政治的不确定性可能引发金融市场动荡,通胀上行则可能迫使美联储采取更激进的加息措施,而就业市场的变化可能影响经济增长预期。这些风险因素需要持续关注,以评估其对美国经济和金融市场可能产生的影响。
美联储官员对年内再加息有何看法?
内部分歧较此前收敛,18位联储官员中12人预计年内再加息一次。这表明多数官员倾向于继续收紧货币政策以应对通胀压力。CME数据显示10月加息概率约50%,年内再加息一次概率近90%,与点阵图预期接近。尽管如此,美联储也强调油价等供给因素对加息节奏的影响,显示其政策决策将综合考虑多重因素。