猜你想问
这份报告的核心内容是什么?
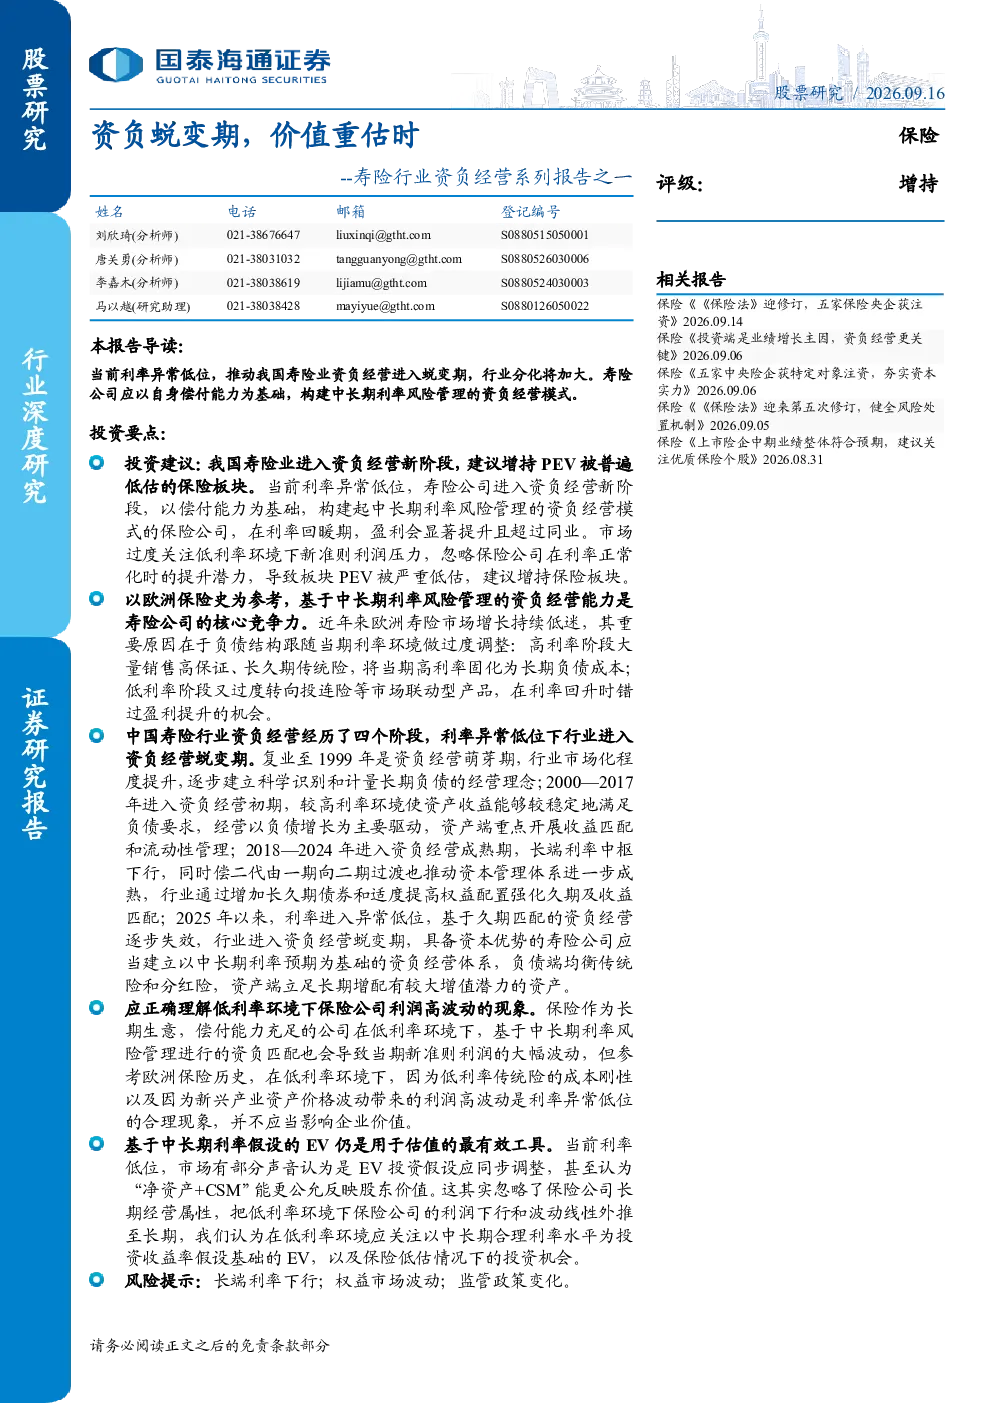
报告指出当前利率低位推动寿险业进入资负蜕变期,行业分化加剧。寿险公司需基于偿付能力构建中长期利率风险管理模式。报告分析欧洲保险业衰落因缺乏此类管理,并建议中国寿险业构建均衡的负债组合,增配权益类资产,重视偿付能力与监管引导的资产负债管理。
寿险行业未来发展趋势如何?
寿险业正从萌芽期进入蜕变期,低利率环境带来挑战。行业需通过构建中长期利率风险管理模式应对,未来将呈现更明显的分化。报告建议构建均衡的分红险和传统险组合,增配权益类资产,并重视偿付能力管理以应对市场变化。
报告重点分析了哪些方向?
报告重点分析了中国寿险业资负经营的蜕变期特征,包括负债端产品组合优化、资产端权益类资产增配、以及资本与监管层面的管理建议。同时对比了欧洲保险业的衰落教训,强调中长期利率风险管理的重要性。
当前寿险市场现状如何?
当前寿险市场处于低利率环境下的蜕变期,行业分化加剧。报告数据显示欧洲寿险市场份额和资产占比持续下降,而中国寿险公司债券配置占比提升。A/H股寿险板块估值隐含悲观的中长期收益率预期,但基于中长期利率的EV仍是有效评估工具。
这份报告有哪些风险提示?
报告提示的主要风险包括长端利率下行可能影响资产收益,权益市场波动可能影响投资表现,以及监管政策变化可能带来经营挑战。这些风险需纳入寿险公司资负经营的长远规划中,以构建稳健的资产负债管理体系。
你可能感兴趣
寿险行业资负经营系列报告之一:资负蜕变期,价值重估时
金融国泰海通证券2026-09-16
保险行业利差损风险系列报告之一:资负共振有利于缓解利差损,看好寿险
金融国泰君安证券2024-05-19
商业地产行业深度报告系列之一:优质商业地产受益资产荒,流动性宽松驱动价值重估
房地产华创证券2019-09-19
2022年中期策略展望:资负表重拾信心与价值重估
国信证券2022-06-13
银行行业深度报告:资负结构转化中的银行利率风险重估
金融开源证券2025-07-24
运输设备及零部件制造业行业乘用车整车思考系列之一:自主品牌新能源车业务的价值重估
交运设备国泰君安证券2020-11-24
系列报告之一:基本面显著反转,价值重估进行时
信息技术东兴证券2019-02-19
通信行业全球IDC价值重估系列深度之一:流量将第三次爆发增长,从“收入~成本”视角看全球IDC企业价值重估
信息技术东吴证券2020-02-19
国企改革+“中特估”系列报告之一:从“修复”到“重塑”,三桶油价值重估
基础化工华创证券2023-05-12
建筑工程行业事件快评系列之一:一带一路风云再起,地产装饰价值重估
建筑建材国泰君安证券2018-01-18