猜你想问
保利发展2026年中报核心内容有哪些?
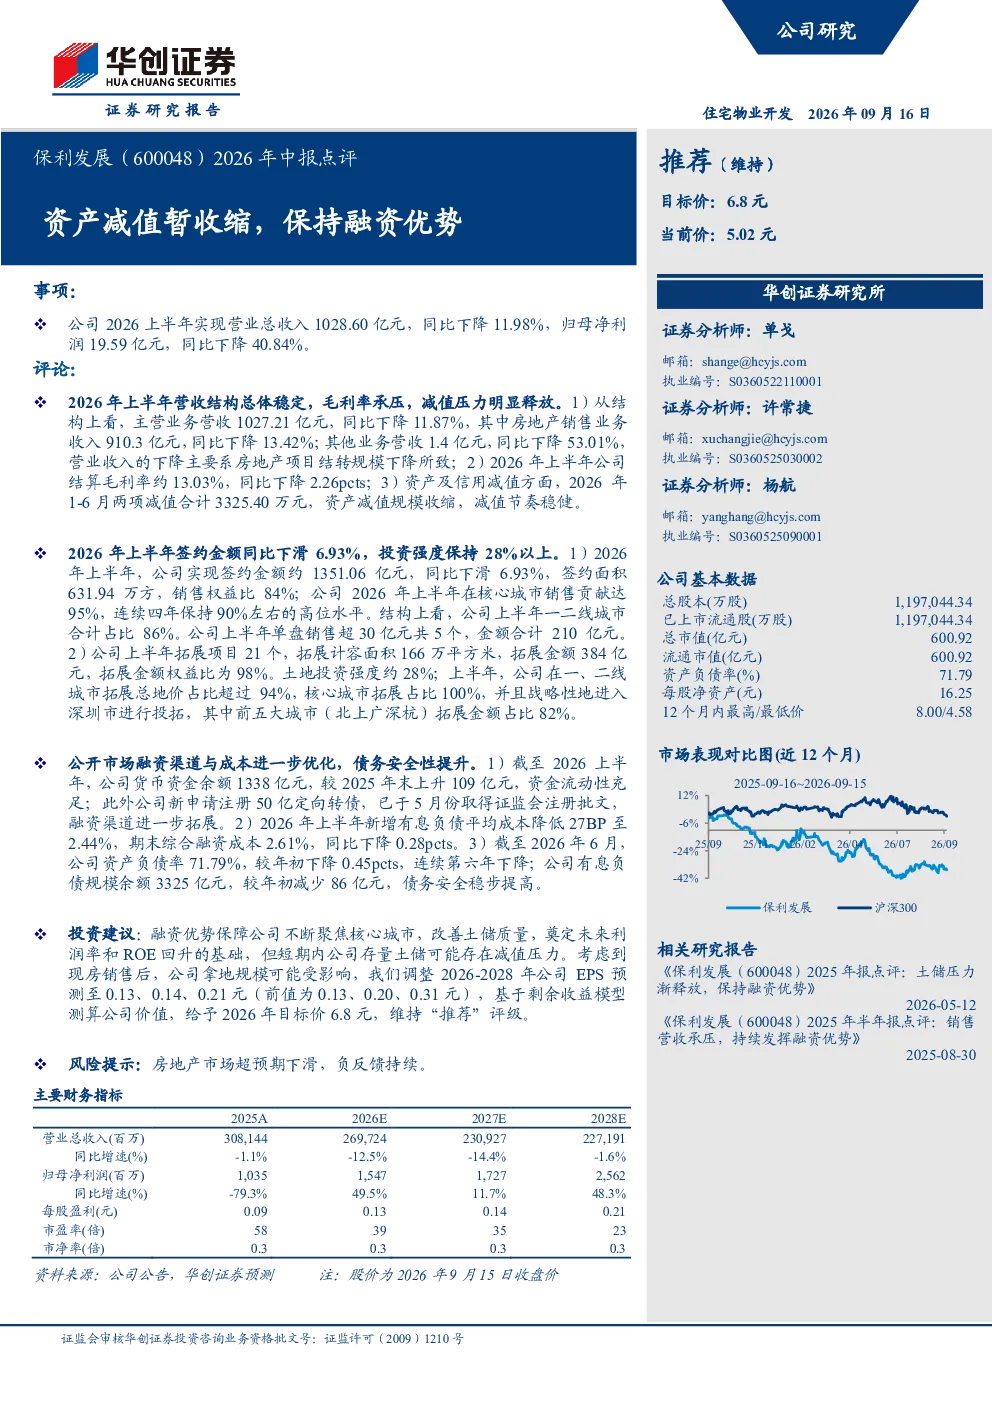
保利发展2026上半年营收和净利润分别下降11.98%和40.84%,主要受房地产项目结转规模下降影响。营收结构总体稳定,毛利率承压,但资产及信用减值明显释放,减值节奏稳健。签约金额同比下滑6.93%,投资强度保持28%以上,聚焦核心城市,一二线城市占比86%。公开市场融资渠道优化,债务安全性提升,货币资金余额1338亿元,新增有息负债平均成本降低27BP。资产负债率71.79%,较年初下降0.45pcts,有息负债规模余额3325亿元,债务安全稳步提高。
当前房地产市场发展趋势如何?
当前房地产市场呈现调整态势,政策层面持续优化以稳定市场预期,房企融资环境逐步改善。行业集中度进一步提升,头部房企凭借资金优势和品牌效应,更倾向于聚焦核心城市优质土地资源。一二线城市市场表现相对坚挺,但三四线城市面临较大库存压力。行业整体仍在去化周期中,但部分房企通过优化土储结构和提升运营效率,展现出较强的韧性。未来市场走向仍需关注宏观经济环境和政策力度。
研报对保利发展的重点分析方向是什么?
研报重点分析了保利发展2026年上半年的经营业绩和财务状况,特别是营收和净利润的下降原因,以及资产减值释放对利润的影响。同时,关注了公司在一二线城市的土地储备策略和投资强度,以及融资渠道优化带来的债务安全性提升。此外,还评估了公司未来土储质量和潜在减值风险,并基于现有数据调整了未来几年的EPS预测和投资评级。
当前房地产市场现状如何判断?
当前房地产市场整体处于调整阶段,成交量价相对平稳,但区域分化明显。政策端持续发力,旨在稳定市场信心,促进房地产行业健康发展。房企普遍加强现金流管理,优化债务结构,部分优质房企通过市场化手段拓展融资渠道。市场预期逐步改善,但购房者信心恢复仍需时间。行业洗牌加速,头部房企优势进一步巩固。
研报提示的主要风险有哪些?
研报提示的主要风险包括房地产市场超预期下滑,可能导致市场需求进一步萎缩,影响房企销售和现金流。此外,部分房企存量土储可能面临减值压力,尤其是在市场下行周期中。政策调整的不确定性也可能对行业产生较大影响。同时,宏观经济波动和外部环境变化也可能给房企经营带来挑战。